





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.

A redução do ciclo produtivo aumenta a disponibilidade do capital de giro.
A necessidade de capital de giro é de R$ 100.
O capital de giro líquido considera o passivo permanente e o ativo permanente. O valor apurado é inferior a R$ 6.870,00.
O capital de giro líquido é igual a R$ 1.100.
O giro do estoque é maior do que 12,56.
O efeito tesoura contempla as premissas do capital de giro líquido (CGL) e da necessidade de capital de giro (NCG). Assim, o efeito tesoura apurado corresponde a R$ 3.380,00.
Uma dívida vencida, convertida em obrigação a longo prazo, aumenta o capital de giro próprio pela entrada de novos recursos.
A necessidade de capital de giro é inferior a R$ 6.500.
O giro do capital próprio, no período em análise, corresponde a 1,58.
Dentre as situações a seguir, a única que NÃO caracteriza aumento do capital de giro próprio é:
redução de investimentos em ativos de baixa liquidez.
transferência de valores realizáveis a longo prazo para o ativo circulante.
aumento do Realizável a Longo Prazo.
recebimento antecipado de títulos de longo prazo.
Quando o passivo circulante operacional for maior que o ativo circulante operacional, haverá necessidade de capital de giro, que poderá ser financiado principalmente com créditos de fornecedores e empréstimos bancários.
A necessidade líquida de capital de giro para uma empresa corresponde à diferença entre o ativo circulante operacional e o passivo circulante operacional.
Dependendo da metodologia de financiamento da necessidade de capital de giro (NCG), a empresa pode elevar o seu risco de liquidez. Tal situação ocorre porque a captação de recursos para a NCG onera a empresa na razão direta do seu custo de capital.
Um dos principais componentes do fluxo de caixa é a variação do capital de giro não financeiro. Com base nos dados abaixo, relativos aos exercícios de 2003 e 2004, assinale a alternativa que indica a variação do capital de giro não financeiro da empresa de 2003 para 2004.
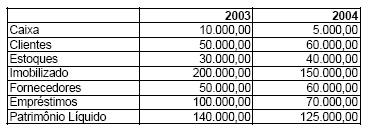
Redução de R$ 10.000,00.
Aumento de R$ 10.000,00.
Não houve alteração.
Aumento de R$ 35.000,00.
Redução de R$ 35.000,00.
Uma empresa, em situação normal de funcionamento, apresenta os seguintes dados:

A alternativa, correspondente ao seu Capital Circulante Líquido, é:
R$ 1.000,00
R$ 4.000,00
R$ 18.500,00
R$ 20.000,00
R$ 47.800,00
Considere os seguintes dados extraídos do Balanço Patrimonial da Cia. ABC (em R$):
Ativo Circulante
Disponível ........................................................ 12.000,00
Aplicações Financeiras .................................... 27.000,00
Duplicatas a Receber ..................................... 125.000,00
Estoques .......................................................... 87.000,00
Impostos a Recuperar ...................................... 38.000,00
Passivo Circulante
Fornecedores ................................................... 97.000,00
Salários a Pagar............................................... 36.000,00
Dividendos a Pagar .......................................... 4.000,00
Empréstimos bancários.................................... 68.000,00
Impostos a Recolher ........................................ 55.000,00
A Necessidade Líquida de Capital de Giro (ou Necessidade de Investimento em Giro) da companhia monta (em R$) a
74.000,00
62.000,00
56.000,00
38.000,00
30.000,00 negativos
A empresa Souza das Neves Ltda realizou as seguintes operações com mercadorias, no mês de março de 2005:
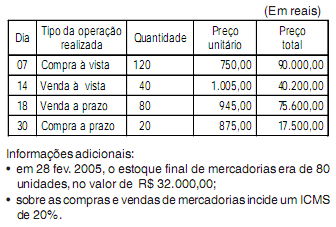
Sabendo-se que a empresa adota o Prazo Médio Ponderado (Saldo Médio Móvel) para avaliar o estoque, o valor do mesmo, em 30 mar. 2005, em reais, é:


