







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma variação patrimonial independente da execução orçamentária impacta o resultado patrimonial sem repercussões na execução orçamentária. É o caso, por exemplo, da rolagem de uma dívida.
Em 30/11/X8, a prefeitura Dose Certa reavaliou um de seus imóveis que estava registrado na contabilidade por R$ 300.000,00 e cujo valor de mercado era R$ 700.000,00. No dia 03/12/X8, a prefeitura vendeu este imóvel por R$ 700.000,00. A reavaliação e a venda do imóvel, respectivamente, representam uma variação
ativa independente da execução orçamentária e uma mutação ativa resultante da execução orçamentária.
ativa independente da execução orçamentária e uma variação passiva independente da execução orçamentária.
ativa independente da execução orçamentária e uma mutação passiva resultante da execução orçamentária.
passiva independente da execução orçamentária e uma mutação ativa independente da execução orçamentária.
passiva independente da execução orçamentária e uma mutação passiva independente da execução orçamentária.
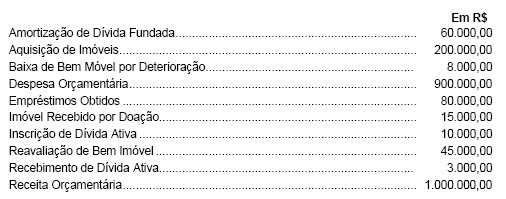
Considere os dados extraídos da Demonstração das Variações Patrimoniais de uma determinada prefeitura:
59.000,00
62.000,00
177.000,00
239.000,00
339.000,00
O montante das superveniências ativas é representado por
200.
250.
450.
350.
300.
Variações Patrimoniais não orçamentárias ativas e variações patrimoniais não orçamentárias passivas:
14 e 30
16 e 32
34 e 16
32 e 14
36 e 18
A respeito da contabilização da Dívida Ativa e sua evidenciação na Demonstração das Variações Patrimoniais é correto afirmar que:
as inscrições ocorridas no exercício são demonstradas nas Variações Passivas Extra- Orçamentárias do exercício.
as inscrições ocorridas no exercício são demonstradas nas Variações Passivas Orçamentárias do exercício.
os cancelamentos ocorridos no exercício são demonstrados nas Variações Ativas Orçamentárias.
as inscrições ocorridas no exercício são demonstradas nas Variações Ativas Extra-Orçamentárias do exercício.
os cancelamentos do exercício são demonstrados nas Variações Passivas Orçamentárias.
Independentes da Execução Orçamentárias Ativas:
22
25
27
32
34
Uma variação patrimonial não relacionada com a execução orçamentária que afete contas de ativo financeiro ou de passivo financeiro, considerados seus sistemas de contas independentes, exige utilização de contas
de ativo permanente.
de passivo permanente.
de ativo compensado.
interferenciais.
de passivo compensado.
Variações Independentes da Execução Orçamentária Passivas
23
21
17
15
8
Na alienação de um bem (com valor contábil de $18) por $15, a diferença de $3 constitui
variação patrimonial não-orçamentária.
despesa patrimonial.
mutação patrimonial.
receita orçamentária.
despesa orçamentária.
Assinalar a alternativa correta que corresponde às contas Classificáveis nas Variações Ativas, independentes da Execução Orçamentária:
Receita de Contribuições e Inversões Financeiras.
Inscrição da Dívida Ativa e Incorporação de Bens recebidos em doação.
Cancelamento de Dívidas Passivas e Despesas de Capital.
A Demonstração das Variações Patrimoniais, prevista no art. 104 da Lei nº 4.320/64, evidencia as alterações verificadas no patrimônio, resultantes ou não da execução orçamentária, e indica o resultado patrimonial do exercício. Assinale, entre as opções abaixo, a que não se refere a uma alteração resultante da execução orçamentária:
construção e aquisição de bens imóveis.
transferências correntes.
aquisição de títulos e valores.
cancelamento de dívida passiva.
alienação de bens móveis.
As variações ativas, independentes da execução orçamentária, está (ão) representada(as) pelo montante de
$ 930.
$ 2.700.
$ 3.000.
$ 13.880.
$ 15.650
São consideradas Variações Patrimoniais Ativas independentes de Execução Orçamentária:
Cobrança da Dívida Ativa e Ágio sobre Ações.
Cancelamento da Dívida Ativa e Alienação de Títulos e Valores.
Alienação de Bens e Desincorporação de Bens.
Incorporação de bens e Inscrição de Dívida Ativa.
Desincorporação de Bens e Cobrança da Dívida Ativa.



