







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma empresa fabricante de móveis para bebês se especializou na produção de três produtos: guarda-roupa, berço e cômoda.
Aos três produtos foram alocados os seguintes custos diretos:
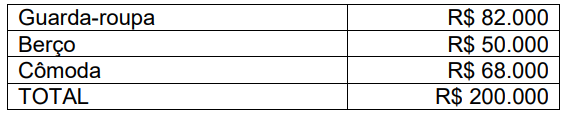
Os seguintes custos indiretos precisam ser alocados:
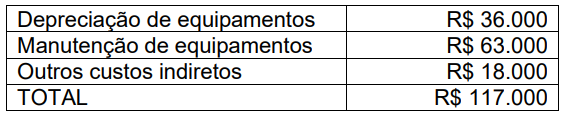
Os custos indiretos são alocados levando-se em consideração o tempo de uso de horas-máquina (hm) para produção dos produtos. Essa informação pode ser observada a seguir:
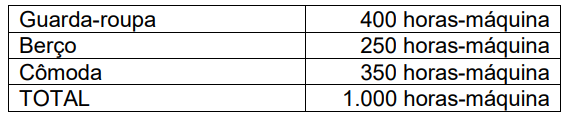
Considerando-se somente essas informações, o custo total por produto, do guarda-roupa, do berço e da cômoda, respectivamente, é de
R$ 126.800; R$ 79.250; R$ 110.950.
R$ 129.970; R$ 87.000; R$ 100.030.
R$ 128.800; R$ 79.250; R$ 108.950.
R$ 118.000; R$ 113.000; R$ 86.000.
R$ 120.000; R$ 87.000; R$ 110.000.
A análise das informações internas da empresa CONT S/A mostra as seguintes informações sobre Preço de Venda e Gastos Variáveis em jul/X1.
Produto A | Produto B | |
Preço de Venda (R$) | 100,00 | 150,00 |
Gastos Variáveis (R$) | 60,00 | 90,00 |
Fonte: Elaborador
Considerando que a empresa produz apenas os produtos A e B, que toda a produção do mês foi vendida e que cada um dos produtos deve contribuir com 50% dos Gastos Fixos (que foram de R$ 120.000,00 no período), é correto afirmar que o Ponto de Equilíbrio Contábil no período, para os produtos A e B, respectivamente, foi de
600 e 400 unidades.
1.200 e 800 unidades.
1.200 e 1.200 unidades.
1.500 e 1.000 unidades.
3.000 e 2.000 unidades.
Uma indústria produz e vende bebidas conforme dados na tabela abaixo.
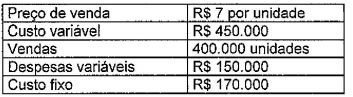
Com base nessas informações, qual é a margem de contribuição da empresa, em reais?
R$ 770.000
R$ 2.030.000
R$ 2.180.000
R$ 2.200.000
R$ 2.650.000
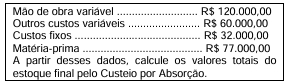
Numa empresa, em maio de 2023, foram produzidas 1.500 unidades. Nesse mês, não existia estoque inicial, e no final do mês restaram 250 unidades acabadas e não vendidas. Os custos desse mês de maio foram os seguintes:
R$ 48.167,50
R$ 60.000,00
R$ 32.000,00
R$ 109.000,00
R$ 152.000,00
A empresa Vida Boa Ltda. atua no ramo comercial e realizou, em janeiro de 2022, as seguintes transações:
- 10/01 - Compra de 100 unidades de mercadorias, a prazo, pelo preço liquido unitário de R$ 120,00;
- 11/01 - Devolução de 10 unidades de mercadorias adquiridas no dia anterior por terem apresentado defeito;
- 1201 - Abatimento obtido de R$ 10,00 por unidade aplicado sobre as 90 unidades de mercadorias restantes (adquiridas em10/01);
- 14/01 - Venda a prazo de 50 unidades de mercadorias pelo valor total de R$ 12.500,00;
- 15/01 - Recebimento de devolução do cliente de 5 unidades das mercadorias vendidas em 14/01;
- 16/01 - Abatimento concedido ao cliente sobre as demais unidades de mercadorias vendidas no valor total de R$ 400.00.
Nesse caso admitindo que o saldo de estoques remanescente de dezembro de 2021 era de 10 unidades adquindas pelo preço liquido unitário de R$ 100,00 e sabendo que a empresa Vida Boa Ltda. utiliza o critério de valoração de estoques Primeiro a Entrar, Primeiro a Sair (PEPS), o valor total do Custo das Mercadorias Vendidas, em 15/01/2022, foi de, em reais.
4.850,00
5.400,00
4.950,00
4.450,00
5.200,00
Uma entidade comercial comprou, à vista, 1.000 unidades de mercadorias para revenda por R$ 67,00 cada. Sabe-se que sobre essas mercadorias incidiram impostos recuperáveis com alíquota de 13,5%. Considerando essas informações, é correto afirmar que o custo das mercadorias registrado na conta contábil de estoques será, em R$, de:
9.045,00
13.500,00
57.995,00
67.000,00
100.000,00
A apropriação correta de receitas, custos dos serviços vendidos e despesas é fundamental para a apuração precisa do resultado econômico de uma empresa e para a elaboração das demonstrações financeiras. Analise as seguintes afirmativas.
I – As receitas devem ser apropriadas no momento em que o serviço é prestado ou o bem é entregue, independentemente de quando o pagamento é recebido, conforme o regime de competência.
II – Os custos dos serviços vendidos referem-se aos gastos diretamente associados à prestação de serviços, como mão de obra direta e materiais consumidos, devendo ser apropriados no período em que os serviços são prestados.
III – Despesas administrativas e de vendas devem ser apropriadas no mesmo período em que as receitas são reconhecidas, independentemente de quando são incorridas, para garantir a correta correspondência entre receitas e despesas.
IV – As receitas provenientes de adiantamentos de clientes devem ser reconhecidas no resultado do exercício imediatamente ao recebimento, pois já representam um aumento no caixa da empresa.
V – Os custos dos serviços vendidos não incluem gastos indiretos, como depreciação de máquinas e equipamentos utilizados na prestação dos serviços, que devem ser registrados como despesas operacionais.
Estão corretas as afirmativas:
I e II, apenas.
I, II e III, apenas.
II, III, IV e V, apenas.
III, IV e V, apenas.
II e V, apenas.
Leia o caso a seguir.
Os numerários monetários relacionados com as compras de estoque de mercadorias, por uma sociedade S/A, realizados no ano de 2023, foram:
− Compra de Mercadoria efetuada por meio de um terceiro: R$ 520.000,00;
− Seguro para cobertura de contingências: R$ 15.000,00;
− Valor do frete pago para transportar as mercadorias até a empresa de 5% sobre o valor da compra;
Nos diversos valores pagos pela empresa, estão incluídos tributos recuperáveis no valor de R$ 30.250,00 e tributos não recuperáveis no valor de R$ 26.000,00.
A empresa não conseguiu negociar no período abatimentos e não teve devolução sobre as diversas compras efetuadas.
O estoque inicial de mercadorias estava mensurado pelo valor de R$ 260.000,00 e no final do período o saldo apresentado era R$ 118.500,00.
Evidenciado no resultado do ano de 2023, o Custo das Mercadorias Vendidas (CMV) foi
R$ 530.750,00.
R$ 685.250,00.
R$ 672.250,00.
R$ 620.000,00.
As seguintes informações foram obtidas em relatórios de uma sociedade varejista de tecidos e reconhecidas contabilmente no mês de fevereiro de 2024:
Descrição do reconhecimento contábil | 01 a 29/02/2024 |
Despesas com pessoal | R$ 845.000,00 |
Receita de equivalência patrimonial | R$ 270.000,00 |
Recebimento, em dinheiro, de duplicatas a receber de clientes, referente a vendas realizadas em dezembro/2023 | R$ 8.000,00 |
Perdas pela não recuperabilidade de ativos imobilizados | R$ 390.000,00 |
Despesas com propaganda e publicidade | R$ 140.000,00 |
Despesas financeiras | R$ 367.000,00 |
Compra de móveis e utensílios (imobilizados) com dinheiro do caixa | R$ 20.000,00 |
Despesas com aluguel de imóveis | R$ 58.000,00 |
Pagamento de fornecedores com dinheiro do caixa, referente a compras realizadas em dezembro/2023 | R$ 110.000,00 |
Despesas com manutenção de máquinas e equipamentos | R$ 18.000,00 |
Compra de computadores e periféricos (imobilizados) com dinheiro do caixa | R$ 32.000,00 |
Despesas de depreciação de ativos imobilizados | R$ 30.000,00 |
Outras despesas gerais e administrativas | R$ 38.000,00 |
Ganho na venda de itens do ativo não circulante | R$ 266.000,00 |
Empréstimo contratado parar e forçar o caixa da empresa | R$ 100.000,00 |
Outras informações sobre o mês de fevereiro de 2024:
• O estoque inicial de mercadorias para venda foi R$ 16.000.000,00; o estoque final foi R$ 8.000.000,00;
• O valor total do custo de aquisição de mercadorias para venda durante o mês foi R$ 17.000.000,00;
• Na apuração do resultado do mês, encerrado no dia 29, o resultado antes dos tributos sobre o lucro foi de R$ 2.650.000,00.
Considerando apenas as informações apresentadas, bem como as normas e procedimentos para elaboração e evidenciação de demonstrações contábeis, e, ainda, considerando que a sociedade efetuou vendas de mercadorias no mês, assinale o valor correto da Receita de Venda de Mercadorias que deveria ser evidenciada na Demonstração do Resultado do mês de fevereiro.
R$ 25.000.000,00.
R$ 29.000.000,00.
R$ 29.054.000,00.
R$ 29.270.000,00.
A empresa Cair Paravel S.A, durante determinado exercício financeiro, vendeu 1000 unidades do seu produto ao preço unitário de R$ 5,00. Outras informações a respeito da entidade durante o respectivo exercício:
• Abatimentos sobre vendas: R$ 100,00
• Impostos sobre vendas: R$ 250,00
• Descontos Condicionais Concedidos: R$ 350,00
• Estoque inicial de produtos: R$ 700,00
• Compras do período: R$ 20,00
• Estoque final de produtos: R$ 80,00
Sabendo que essas foram as únicas informações relevantes durante o período, qual o Resultado Operacional Bruto da empresa?
R$ 3.220,00
R$ 4.010,00
R$ 6.640,00
R$ 7.440,00
A Cia Beauty vende roupas. Em 2023, o salário mensal de seus vendedores era de R$300.000. Em dezembro, a loja contratou vendedores terceirizados. O salário mensal destes era de R$100.000.
Assinale a opção que indica a classificação das despesas com os salários dos vendedores contratados e com os salários dos vendedores terceirizados, respectivamente, na Demonstração do Resultado do Exercício da loja.
Despesas de vendas; outras despesas.
Despesas de vendas; despesa de vendas.
Despesas de vendas; despesa administrativas.
Despesas administrativas; despesas de vendas.
Despesas administrativas, despesas administrativas.
A Companhia Delta foi criada em 02/01/2023 com objetivo social de comprar e vender mercadorias. No momento de sua criação, foi integralizado capital social em dinheiro no valor de R$ 100.000,00. Ato contínuo a sua fundação, a Delta negocia com um fornecedor a aquisição de um primeiro lote de mercadorias para compor seu estoque e, dada sua condição de empresa nova, negocia a aquisição de um grande lote de mercadorias a um prazo de 24 meses para liquidação delas. O valor da aquisição à vista das mercadorias seria de R$ 95.000,00, mais R$ 5.000,00 a título de seguro da mercadoria, contudo, dado o prazo para pagamento (dois anos), o fornecedor agregou ao valor da compra uma taxa de juros de 5% ao ano (taxa relevante). Ainda no mês de janeiro, a Companhia Delta vendeu 60% dos estoques adquiridos anteriormente ao valor de R$ 150.000,00, também com prazo de recebimento em dois anos e sujeito a uma taxa de juros de 5% ao ano.
Com base nas informações acima, assinale a alternativa que apresenta, CORRETAMENTE, o Lucro Bruto da Companhia Delta em 31/12/2023:
R$ 97.650,00.
R$ 99.225,00.
R$ 93.000,00.
R$ 94.500,00.
R$ 90.000,00.
O (CMV) Custo das Mercadorias Vendidas, em reais, é de
2.100.000.
4.750.000.
5.150.000.
7.100.000.
7.250.000.
Diante dos dados apresentados, assinale a alternativa que indica o total dos custos primários incorridos no exercício de 2023
535.000,00.
750.000,00.
590.000,00.
520.000,00.
680.000,00.
Uma empresa aloca seus Custos Indiretos de Fabricação (CIF) pelo Custeio por Absorção com Departamentalização e apresentou as seguintes informações:
Produtos | Volume produzido | Custos Diretos | Custos Indiretos de Produção | ||
Matéria-Prima (MP) | Mão de Obra Direta (MOD) | Aluguel | Energia Elétrica | ||
X | 300 unid. | R$ 1.000,00 | R$ 800,00 | R$ 900,00 | R$ 600,00 |
Y | 200 unid. | R$ 500,00 | R$ 400,00 | ||
Outras Informações | ||
Departamentos | Área (m2) | Consumo de Energia (kWh) |
Deptºs. Serviços | ||
Administração | 20 m² | 200 kWh |
Deptºs. Produção | ||
Corte e Montagem | 50 m² | 500 kWh |
Embalagem | 30 m² | 300 kWh |
Critérios de Rateio: • Custos Indiretos de Fabricação (CIF)para os Departamentos: (a) Aluguel - distribuído proporcionalmente as suas respectivas áreas; (b) Energia Elétrica – distribuída proporcionalmente ao consumo em kwh medido. • Custos dos Departamentos de Serviços para os Departamentos de Produção: (a) Departamento de Administração – 2/3 para Corte e Montagem e o restante para Embalagem. • Custos dos Departamentos de Produção para os Produtos: (a) Departamentos de Corte e Montagem e de Embalagem: proporcionalmente às unidades produzidas. | ||
Considerando as informações apresentadas e os resultados da questão anterior, após o rateio dos Custos Indiretos de Fabricação (CIF) para os Departamentos de Serviços e a inclusão dos Custos Diretos, os Custos Totais dos Produtos X e do Produto Y correspondem, respectivamente, a
(utilizadas duas casas após a vírgula sem arredondamentos)
R$ 900,00; R$ 1.200,00.
R$ 1.200,00; R$ 780,00.
R$ 1.350,00; R$ 870,00.
R$ 1.650,00; R$ 1.050,00.
R$ 2.700,00; R$ 1.500,00.
Os registros contábeis de uma empresa apresentaram os seguintes dados:
• Aquisição de mercadoria para revenda, em 202X: R$ 40.000,00
• Receita de vendas: R$ 50.000,00
• Estoque inicial: R$ 5.000,00
• Devolução de compras: R$ 2.000,00
• Estoque final: R$ 8.000,00
Neste caso, o custo das mercadorias vendidas corresponde a:
R$ 35.000,00
R$ 37.000,00
R$ 43.000,00
R$ 50.000,00
O valor dos custos dos produtos vendidos ao final do período, em reais, é igual a:
4.877.500
5.460.500
5.987.500
6.187.500
A extração e o refino de petróleo, a fabricação de cimento e a siderurgia são exemplos de produção:
por ordem.
por absorção.
por departamentalização.
continua.
padrão.
O custo unitário dos frascos de óleo adquiridos em 09/03/2024 é de R$ 52.
Certo
Errado
Uma empresa que comercializa eletrônicos forneceu as seguintes informações relacionadas às compras de mercadorias realizadas durante o ano de 2023:
• Pagamento efetuado ao fornecedor pelos eletrônicos: R$ 520.000,00
• Pagamento de seguro para cobrir danos durante o transporte até a sede da empresa: R$ 25.000,00
• Valor do frete pago para transportar as mercadorias: R$ 18.500,00
• Tributos recuperáveis incluídos nos valores pagos: R$ 45.000,00 Tributos não recuperáveis incluídos: R$ 20.000,00
• Descontos obtidos sobre as compras realizadas: R$ 55.000,00 O estoque inicial de eletrônicos no início do período era de R$ 200.000,00 e o estoque final no final do período era de R$ 175.000,00.
O estoque inicial de eletrônicos no início do período era de R$ 200.000,00 e o estoque final no final do período era de R$ 175.000,00.
Com base nessas informações, o custo das mercadorias vendidas (CMV) da empresa no ano de 2023 foi:
475.500,00.
485.500,00.
488.500,00.
513.200,00.



