







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Correlacione as terminologias de custos às suas definições e assinale a opção correta.
TERMINOLOGIAS DE CUSTOS
I- Perdas Normais
lI- Sucatas
Ill- Subprodutos
IV- Coprodutos
V- Perdas Anormais
DEFINIÇÕES
( ) Itens que são consumidos de forma anormal e involuntária durante o processo de produção e que não representam sacrifício premeditado.
( ) ltens cuja venda é realizada esporadicamente por valor não previsível no momento em que surgem na produção.
( ) Itens gerados de forma normal durante o processo de produção que possuem mercado de venda relativamente estável, tanto no que diz respeito à existência de compradores quanto ao preço, e que têm comercialização tão normal quanto os produtos da empresa, mas que representam porção ínfima do faturamento total.
( ) Itens consumidos de forma previsível e que já fazem parte da expectativa da empresa, constituindo-se num sacrifício que ela sabe que precisa suportar para obter o produto.
(II) (IV) (I) (V)
(V) (II) (III) (I)
(I) (II) (III) (V)
(III) (I) (V) (II)
(V) (III) (II) (I)
A Empresa Solt Ltda é uma Sociedade Empresária Limitada, efetuou uma venda de mercadorias à vista, no valor de R$ 400.000,00 com incidência de ICMS à alíquota de 18%.
O Custo da Mercadoria Vendida foi de R$ 195.000,00. O lucro bruto gerado por essa única transação realizada pela sociedade é de:
328.000,00
140.000,00
133.000,00
148.000,00
104.000,00
Assinale a alternativa que apresenta corretamente o valor, em reais, dos custos dos produtos vendidos.
9.805.000
10.375.000
11.025.000
12.375.000
13.525.000
A empresa Abacaxi S.A produziu, em março de 2021, 10.000 unidades de seu único produto, mas vendeu apenas 8.000 unidades pelo preço líquido de R$ 50,00 cada. No processo produtivo, a empresa consumiu matéria-prima, materiais e embalagens, cujos custos unitários foram, respectivamente, R$ 8,00, R$ 4,00 e R$ 2,00. Durante o mês de março, a empresa incorreu também em gastos com. Comissão sobre vendas, mensurada como 10% da receita líquida, despesas administrativas e comerciais de R$ 60.000,00; energia elétrica e aluguel, ambos da área produtiva, de R$ 30.000,00 e R$ 70.000,00, respectivamente, e materiais de escritório da área financeira de R$ 15.000,00. Considerando que não havia saldo inicial de estoques no período e que a empresa Abacaxi S.A, adota o Método de Custeio por Absorção Parcial, a margem bruta total auferida pela empresa, em 31/03/2021, foi de, em reais,
108.000,00
248.000,00
208.000,00
93.000,00
168.000,00
Analise o quadro a seguir que apresenta os saldos contábeis em determinada data, da empresa Comercial JKL Ltda.
Saldos contábeis | Valores em R$ |
Compras de mercadorias | 180.000,00 |
Vendas de mercadorias | 360.000,00 |
Devolução de compras | 8.000,00 |
Fretes na venda das mercadorias | 20.000,00 |
Salários e encargos | 30.000,00 |
Estoque inicial de mercadorias | 60.000,00 |
Devolução de vendas | 10.000,00 |
Estoque final de mercadorias | 40.000,00 |
Aluguéis | 18.000,00 |
Fretes na compradas mercadorias | 6.000,00 |
Desconsiderando os aspectos tributários, assinale a alternativa que apresenta, respectivamente, o custo da mercadoria vendida e o luco operacional do período.
R$ 158.000,00 e R$ 90.000,00
R$ 168.000,00 e R$ 100.000,00
R$ 174.000,00 e R$ 106.000,00
R$ 164.000,00 e R$ 96.000,00
R$ 198.000,00 e R$ 84.000,00
O (CMV) Custo das Mercadorias Vendidas, em reais, é de
2.100.000.
4.750.000.
5.150.000.
7.100.000.
7.250.000.
Diante dos dados apresentados, assinale a alternativa que indica o total dos custos primários incorridos no exercício de 2023
535.000,00.
750.000,00.
590.000,00.
520.000,00.
680.000,00.
Uma empresa aloca seus Custos Indiretos de Fabricação (CIF) pelo Custeio por Absorção com Departamentalização e apresentou as seguintes informações:
Produtos | Volume produzido | Custos Diretos | Custos Indiretos de Produção | ||
Matéria-Prima (MP) | Mão de Obra Direta (MOD) | Aluguel | Energia Elétrica | ||
X | 300 unid. | R$ 1.000,00 | R$ 800,00 | R$ 900,00 | R$ 600,00 |
Y | 200 unid. | R$ 500,00 | R$ 400,00 | ||
Outras Informações | ||
Departamentos | Área (m2) | Consumo de Energia (kWh) |
Deptºs. Serviços | ||
Administração | 20 m² | 200 kWh |
Deptºs. Produção | ||
Corte e Montagem | 50 m² | 500 kWh |
Embalagem | 30 m² | 300 kWh |
Critérios de Rateio: • Custos Indiretos de Fabricação (CIF)para os Departamentos: (a) Aluguel - distribuído proporcionalmente as suas respectivas áreas; (b) Energia Elétrica – distribuída proporcionalmente ao consumo em kwh medido. • Custos dos Departamentos de Serviços para os Departamentos de Produção: (a) Departamento de Administração – 2/3 para Corte e Montagem e o restante para Embalagem. • Custos dos Departamentos de Produção para os Produtos: (a) Departamentos de Corte e Montagem e de Embalagem: proporcionalmente às unidades produzidas. | ||
Considerando as informações apresentadas e os resultados da questão anterior, após o rateio dos Custos Indiretos de Fabricação (CIF) para os Departamentos de Serviços e a inclusão dos Custos Diretos, os Custos Totais dos Produtos X e do Produto Y correspondem, respectivamente, a
(utilizadas duas casas após a vírgula sem arredondamentos)
R$ 900,00; R$ 1.200,00.
R$ 1.200,00; R$ 780,00.
R$ 1.350,00; R$ 870,00.
R$ 1.650,00; R$ 1.050,00.
R$ 2.700,00; R$ 1.500,00.
Os registros contábeis de uma empresa apresentaram os seguintes dados:
• Aquisição de mercadoria para revenda, em 202X: R$ 40.000,00
• Receita de vendas: R$ 50.000,00
• Estoque inicial: R$ 5.000,00
• Devolução de compras: R$ 2.000,00
• Estoque final: R$ 8.000,00
Neste caso, o custo das mercadorias vendidas corresponde a:
R$ 35.000,00
R$ 37.000,00
R$ 43.000,00
R$ 50.000,00
O valor dos custos dos produtos vendidos ao final do período, em reais, é igual a:
4.877.500
5.460.500
5.987.500
6.187.500
A extração e o refino de petróleo, a fabricação de cimento e a siderurgia são exemplos de produção:
por ordem.
por absorção.
por departamentalização.
continua.
padrão.
O custo unitário dos frascos de óleo adquiridos em 09/03/2024 é de R$ 52.
Certo
Errado
Uma empresa que comercializa eletrônicos forneceu as seguintes informações relacionadas às compras de mercadorias realizadas durante o ano de 2023:
• Pagamento efetuado ao fornecedor pelos eletrônicos: R$ 520.000,00
• Pagamento de seguro para cobrir danos durante o transporte até a sede da empresa: R$ 25.000,00
• Valor do frete pago para transportar as mercadorias: R$ 18.500,00
• Tributos recuperáveis incluídos nos valores pagos: R$ 45.000,00 Tributos não recuperáveis incluídos: R$ 20.000,00
• Descontos obtidos sobre as compras realizadas: R$ 55.000,00 O estoque inicial de eletrônicos no início do período era de R$ 200.000,00 e o estoque final no final do período era de R$ 175.000,00.
O estoque inicial de eletrônicos no início do período era de R$ 200.000,00 e o estoque final no final do período era de R$ 175.000,00.
Com base nessas informações, o custo das mercadorias vendidas (CMV) da empresa no ano de 2023 foi:
475.500,00.
485.500,00.
488.500,00.
513.200,00.
O elemento que não compõe os custos das mercadorias produzidas corresponde ao seguinte exemplo:
seguro das instalações da fábrica
depreciação das máquinas de produção
impostos incidentes sobre a matéria prima
consumo de energia elétrica do escritório da fábrica
ATENÇÃO! Para resolução das próximas OITO questões (números 40 a 47), considere as informações adiante.
A Company Ltda. é uma empresa que atua na revenda de materiais de escritório. O quadro a seguir contém a relação de contas e saldos em 31/12/2023, após incorporado o resultado do exercício:
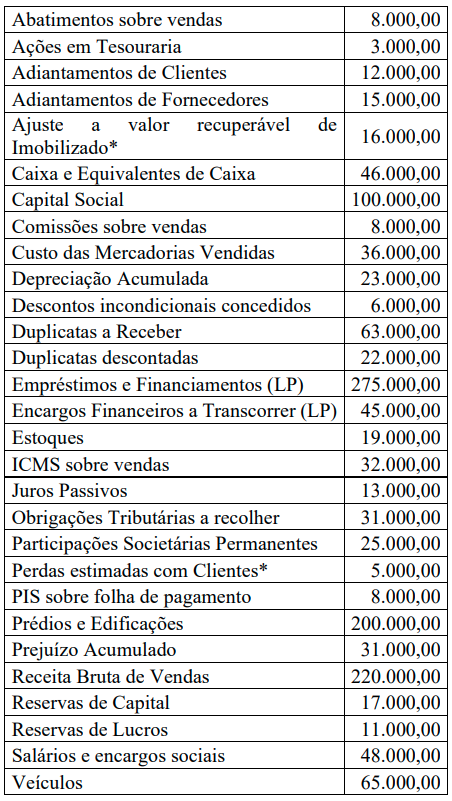
A Margem Líquida de Vendas obtida pela Company Ltda. no exercício de 2023 é de, aproximadamente:
17%.
18,5%.
19,5%.
20%.
23,5%.
De acordo com a NBC TSP 02 – Receita de Transação com Contraprestação, quando o produto de transação envolvendo a prestação de serviços puder ser mensurado confiavelmente, a receita associada à transação deve ser reconhecida tomando por base o estágio de execução dos serviços prestados até a data de apresentação das demonstrações contábeis. Sabe-se que o produto da transação pode ser estimado confiavelmente quando determinadas condições forem satisfeitas; analise-as.
I. Quando o montante da receita puder ser mensurado confiavelmente.
II. Quando for provável que os benefícios econômicos ou o potencial de serviços associados à transação fluirão para a entidade e terceiros.
III.Quando o estágio de execução dos serviços já executados até a data de apresentação das demonstrações contábeis puder ser mensurado confiavelmente.
IV.Quando os custos incorridos na transação e os custos para concluir a transação puderem ser mensurados confiavelmente.
Está correto o que se afirma em
I, II, III e IV.
I e II, apenas.
II e III, apenas.
III e IV, apenas.
I, III e IV, apenas.
Em julho de 2024, uma loja de eletrodomésticos vendeu 16 geladeiras, cada uma por R$3.000. A loja fornecia uma garantia de um ano para defeitos normais. A loja estimava que 25% das geladeiras vendidas poderiam utilizar essa cláusula de garantia. Os gastos estimados com a garantia eram de R$12.000.
Em 31/07/2024, a venda das geladeiras foi reconhecida do seguinte modo na Demonstração do Resultado do Exercício:
Receita de R$36.000, apenas.
Receita de R$48.000, apenas.
Receita de R$36.000 e despesa de R$12.000.
Receita de R$48.000 e despesa de R$12.000.
Receita de R$48.000 e redução da receita de R$12.000.
Ao realizar a análise horizontal da Demonstração do Resultado do Exercício da Cia Bela em 31/12/2022 e em 31/12/2023, um analista constatou que o lucro bruto aumentou, enquanto a receita de vendas diminuiu.
Assinale a opção que indica um fato que pode ter acontecido em 2023 para justificar tais variações.
Uma parte das mercadorias vendidas foi devolvida.
Uma despesa reconhecida no ano anterior foi revertida.
As despesas operacionais diminuíram ainda mais do que a receita de vendas.
As receitas financeiras aumentaram ainda mais do que as receitas de vendas.
O custo das mercadorias vendidas diminuiu ainda mais do que a receita de vendas.
A boutique de roupas Elegância Moderna Ltda. utiliza a análise da margem de contribuição para planejar suas promoções e estratégias de venda. Para a campanha de verão do ano X1, a boutique precisava decidir quais itens promover em seu catálogo online com base na lucratividade de cada produto.
Os preços de venda e os custos variáveis unitários dos itens em X1 eram os seguintes:
Item | Preço de Venda (R$) | Custo Variável Unitário (R$) |
Camiseta | 60 | 30 |
Bermuda | 80 | 40 |
Vestido | 120 | 60 |
Chapéu | 50 | 20 |
Além disso, a Elegância Moderna Ltda. recompensa seus vendedores com uma comissão de 5% sobre o preço de venda de cada item vendido.
Com base nessas informações, qual deveria ser a ordem dos itens no catálogo online, do maior para o menor destaque, considerando a margem de contribuição de cada um?
Vestido, Bermuda, Chapéu, Camiseta.
Vestido, Bermuda, Camiseta, Chapéu.
Chapéu, Vestido, Bermuda, Camiseta.
Bermuda, Vestido, Chapéu, Camiseta.
Camiseta, Chapéu, Bermuda, Vestido.
Um produto de uma empresa possui custo direto variável de R$ 1.000,00, custo indireto variável de R$ 1.500,00, custo fixo de R$ 2.000,00 e preço de venda de R$ 5.000,00.
Sendo assim, constata-se que o valor de margem de contribuição, em reais, é de
500
2.500
3.000
3.500
4.000



