







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Com relação ao Sistema Integrado de Administração Financeira do Governo Federal – SIAFI, quais as afirmações abaixo estão corretas?
I. O SIAFI tem como característica a centralização do processamento da execução orçamentária e financeira.
II. A conformidade é um instrumento de segurança do SIAFI que permite as Unidades Gestoras a ratificação e o fechamento das operações por elas realizadas.
III. A nota de dotação é o documento utilizado basicamente no registro do orçamento da despesa e da dotação estabelecida em créditos adicionais.
IV. A nota de empenho é o documento utilizado somente para efetuação de bloqueios orçamentários.
I, II e IV
Somente I e IV
Somente II e III
I, II e III
Os eventos mantêm correlação com os documentos de entrada do Sistema Integrado de Administração Financeira do Governo Federal (SIAFI), e não podem aparecer indistintamente nos documentos nele utilizados.
De acordo com as normas estabelecidas, o crédito deveria ter sido recebido por intermédio de uma nota de dotação, que é o documento do SIAFI empregado na movimentação dos créditos orçamentários e(ou) adicionais para dentro do mesmo órgão ou para outro órgão.
Uma vez publicada a LOA – Lei Orçamentária Anual, observadas as normas de execução orçamentária e de programação financeira da União estabelecidas no exercício e lançadas as informações orçamentárias, fornecidas pela Secretaria de Orçamento Federal, no SIAFI, cria-se o crédito orçamentário, por meio da geração do seguinte documento:
Nota de empenho – NE.
Ordem bancária – OB.
Programação financeira – PF.
Nota de dotação – ND.
Descentralização de crédito – DC.
Considere os documentos abaixo:
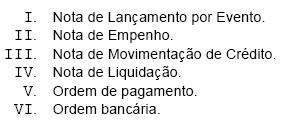
São alguns dos principais documentos utilizados pelo SIAFI os dispostos APENAS em
Quanto aos documentos do SIAFI podemos afirmar:
I- a nota de sistema destina-se a registrar os eventos contábeis automaticamente.
II- o darf eletrônico destina-se a registrar o recolhimento de contribuições para a seguridade social.
III- o guia de recolhimento destina-se a registrar os eventos vinculados ao recolhimento de numerário à conta bancária de unidade gestora.
Então
I , II e III são corretas.
somente I e II são corretas.
somente II e III são corretas.
somente I e III são corretas.
somente III é correta.
A nota de dotação (ND) é o documento em que são registrados os eventos vinculados ao comprometimento de despesa, bem como os casos em que se faça necessário o reforço ou a anulação de despesa.
Durante um exercício financeiro, uma unidade gestora subordinada ao Ministério da Educação transferiu recursos financeiros para outra unidade gestora, esta pertencente ao Ministério da Saúde. Para registro da operação no SIAFI, o documento de entrada de dados a ser utilizado será:
NC – Nota de Movimentação de Crédito.
A nota de dotação (ND) é documento utilizado para os mais diversos fins, tais como registro da previsão de receita, apropriação de despesa e assinatura de contrato.
Sobre o Sistema Integrado de Administração Financeira do Governo Federal – SIAFI, não podemos afirmar que:
para emissão de Pré-Empenho (PE), esta modalidade somente pode ser utilizada quando for inviável a utilização da Nota de Empenho (NE).
a utilização da Ordem Bancária (OB) busca evitar que sejam retirados valores da conta bancária da Unidade Gestora (UG) sem o devido registro no SIAFI.
a Nota de Lançamento (NL) somente deve ser utilizada para indicar movimentações de numerário.
a utilização do Pré-Empenho (PE) bloqueia o valor correspondente da dotação da UG.
a Guia da Previdência Social (GPS) é utilizada pelas UG para efetuarem retenções de valores de terceiros ao INSS.
A nota de sistema destina-se ao registro de detalhamento dos créditos previstos no orçamento geral da União, bem como a inclusão desses créditos.
A nota de lançamento (NL) destina-se a registrar os eventos vinculados ao recolhimento de numerário à conta bancária da unidade gestora.
O documento do SIAFI que embasa esses lançamentos é uma nota de movimentação de crédito.



