







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O ciclo operacional é de
408 dias.
450 dias.
468 dias.
510 dias.
550 dias.
Quanto à análise das demonstrações contábeis da empresa “X” apresentadas na tabela, assinale a afirmativa correta.
Tanto a liquidez corrente quanto a geral evidenciam capacidade plena de pagamento.
O grau de imobilização do capital próprio é menor que 100%.
O grau de endividamento total é maior que 100%.
A composição das exigibilidades ou concentração da dívida de curto prazo é menor que 50%.
O capital de giro próprio é positivo.
Considerando uma receita líquida de $2.000 e o lucro bruto de $1.200, o ciclo operacional em dias foi de
71 dias.
62 dias.
46 dias.
37 dias.
9 dias
Considerando somente as informações apresentadas na tabela a seguir, pode-se afirmar que o Ciclo operacional e o Ciclo de caixa são, respectivamente, em dias:
Contas | X1 | |
Contas a receber | R$ 100 | |
Vendas líquidas | R$ 500 | |
PMRV | 72 | dias |
Contas a Pagar fornecedores | R$ 150 | |
Compras | R$ 600 | |
PMPC | 90 | dias |
Estoque | R$ 100 | |
CMV | R$ 400 | |
PMRE | 90 | dias |
162 e 72
90 e 162
180 e 162
252 e 162
90 e 90
O gerente financeiro de uma determinada indústria resolveu apurar o giro dos estoques e o período médio de cobrança do período, para fins de análise e posterior tomada de decisão. Extraiu das demonstrações contábeis as seguintes informações: Caixa, R$ 70.000, imobilizado de uso, R$ 500.000, Duplicatas a receber, R$ 34.100, Vendas no ano (ano de 360 dias), R$ 600.000 e Custo dos produtos vendidos, R$ 460.000. Assinale a alternativa correta.
O período médio de cobrança foi de 20,46 dias.
O giro dos estoques foi de R$ 378.000.
O período médio de cobrança foi de R$ 20.460.
O giro dos estoques foi de 0,178.
As vendas à vista foram de R$ 70.000.
O prazo médio de compras ou pagamentos é de
180 dias.
270 dias.
360 dias.
540 dias.
1.080 dias.
Com base nas informações disponibilizadas sobre a empresa Jedama, é CORRETO afirmar
que, com exceção do indicador de liquidez seca, os demais indicadores de liquidez da empresa (corrente e geral) foram melhores em 2012 do que em 2011.
que o prazo médio de recebimento de vendas da empresa foi maior em 2012 em relação a 2011.
que o prazo médio de pagamento de compras da empresa foi menor em 2012 em relação a 2011.
que o indicador de participação do capital de terceiros se alterou em menos de 5% entre os anos de 2010 e 2011 e o aumento do passivo circulante não afetou a liquidez da empresa no curto prazo.
O capital circulante líquido (CCL) deve refletir a liquidez da empresa, assim, quanto maior o CCL, menores serão a rentabilidade exigida e o risco de insolvência.
A análise horizontal do Balanço Patrimonial levantado em 31-12-2011 mostrou que a conta de Clientes aumentou 40% em relação ao seu valor em 31-12-2010, que correspondeu a R$ 250.000,00. O total das vendas brutas da companhia realizadas a prazo nesse exercício foi R$ 1.080.000,00. Considerando-se o ano comercial, o prazo médio de recebimento das vendas a prazo foi, em dias, equivalente a
100.
120.
90.
80.
115.
A Cia. Distribuição definiu em sua estratégia comercial que o prazo médio de recebimento de vendas é de 50 dias, o prazo médio para pagamento de compras é de 30 dias e o estoque deve atender, em média, 20 dias de suas vendas. Com base nestas informações, os ciclos operacional e financeiro da empresa são, em dias, respectivamente,
20 e 20
30 e 30
70 e 40
80 e 60
80 e 100
Para que uma empresa consiga operar, isto é, manter as operações em andamento, ela irá necessitar de um determinado volume de recursos investido no ciclo operacional. Dentre os fatores abaixo, qual NÃO pode ser considerado como investimento no ciclo operacional?
Estoques (produtos prontos, produtos em elaboração e matérias-primas).
Despesas antecipadas, tais como jornais e revistas.
Títulos a receber (oriundos do financiamento das vendas aos clientes).
Despesas antecipadas, relacionadas às operações mercantis.
Disponibilidades utilizadas no cotidiano operacional da empresa.
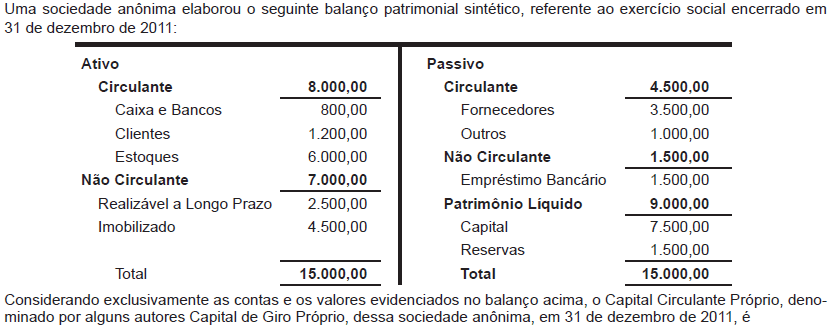
R$ 1.000,00
R$ 2.000,00
R$ 3.000,00
R$ 4.500,00
R$ 7.500,00
Uma empresa comercial apresentou os seguintes indicadores para os anos de 2010 e 2011:
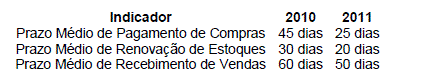
a redução no prazo médio de pagamento de compras foi responsável pela redução do ciclo operacional em 20 dias em 2011, em relação ao ano anterior.
a redução no prazo médio de pagamento de compras foi responsável pelo aumento do ciclo financeiro em 20 dias em 2011, em relação ao ano anterior.
apesar de o ciclo operacional ter aumentado em 20 dias de 2010 para 2011, o ciclo financeiro permaneceu o mesmo, em razão da redução do prazo médio de pagamento de compras.
apesar de o ciclo operacional ter diminuído em 20 dias de 2010 para 2011, o ciclo financeiro permaneceu o mesmo, em razão da redução do prazo médio de pagamento de compras.
Se determinada empresa realizou um empréstimo para a construção de uma nova sede corporativa, seu indicador de giro operacional não será diretamente influenciado pela referida operação.
Assinale a alternativa que contempla o grupo de índices de análise de demonstrações contábeis que representa a velocidade com que os elementos do patrimônio de relevo se renovam durante determinado período de tempo.
Quocientes de Liquidez.
Quocientes de Endividamento.
Análise Vertical.
Quocientes de Atividade.
Análise Horizontal.
Supondo que determinada companhia tenha apresentado como estoque inicial e final os valores de R$ 150.000,00 e R$ 300.000,00, respectivamente, e o custo das mercadorias vendidas para o exercício tenha sido de R$ 3.000.000,00, então o índice de rotação dos estoques desta companhia foi obrigatoriamente superior a 13.
Sobre ciclo operacional, pode-se afirmar que sua formulação é
a soma do prazo de rotação dos estoques e do prazo de recebimento da venda.
a soma do prazo de rotação dos estoques e do prazo de recebimento da venda, porém desconta-se o prazo médio dos pagamentos efetuados.
a soma do prazo de recebimento e do prazo médio de pagamentos.
igual à data de encerramento do balanço patrimonial da empresa.
igual ao exercício social da empresa.
No cálculo da rotatividade do investimento, o numerador deve ser
receita líquida.
receita bruta.
receita líquida + impostos.
receita líquida + deduções.
receita bruta +vendas canceladas.
O índice de rotação de estoques de uma determinada empresa foide 4,5 vezes; o resultado revela que os estoques ficaram parados nas prateleiras, em média:
4,5 anos.
4 anos e 5 meses.
80 dias.
15 dias.
45 dias.



