







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Das características descritas abaixo, assinale aquela para a qual o cálculo do índice de liquidez seca é mais importante como complemento do índice de liquidez corrente:
a margem de segurança adotada pela empresa, dentro de sua política de estoques, tem levado a freqüentes perdas de vendas;
a idade média dos estoques é baixa;
o giro dos estoques da empresa é muito superior ao do setor;
buscando minimizar o custo de emissão de pedidos, a empresa faz poucas compras de elevado valor;
é utilizado o sistema just-in-time na gestão de estoques.
Uma empresa do setor de eletrodomésticos apresenta as seguintes contas patrimoniais, em reais, no final de 2004:
- Aplicações Financeiras 1.000,00
- Duplicatas a Receber 4.000,00
- Fornecedores 2.000,00
- Estoques 1.500,00
- Capital 6.000,00
- Adiantamento de Clientes 400,00
- Adiantamento a Empregados 100,00
- Lucros Acumulados 200,00
- Caixa 300,00
- Duplicatas Descontadas 500,00
- Bens do Ativo Imobilizado 3.000,00
- Contas a Pagar 800,00
Com base apenas nas informações apresentadas e considerando a padronização das demonstrações financeiras para fins de análise de balanço, o índice de liquidez corrente desta empresa é:
1,6000
1,6190
1,7500
1,9375
2,1875
O índice de liquidez seca será afetado quando a empresa transferir o valor da receita antecipada de curto prazo para o resultado.
O quociente de liquidez seca é igual a 1,2.
A avaliação do patrimônio, feita em 21 de março, com base no saldo do Razão, demonstrou os seguintes valores:
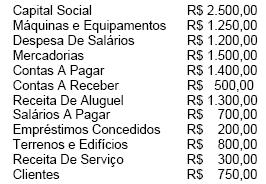
Ao representar este patrimônio, graficamente, segundo a ordem descrescente do grau de liquidez, encontram-se
Capital de Terceiros R$ 2.300,00
Capital Próprio R$ 2.500,00
Capital de Giro Próprio R$ 850,00
Capital de Giro R$ 5.000,00
Capital Fixo R$ 800,00
Pelo conceito tradicional de equilíbrio financeiro, a necessidade de capital de giro líquido a ser mantido por uma empresa equivale a seu investimento de caráter cíclico (permanente) no ativo circulante.
O índice de liquidez corrente em 2002 foi inferior a 0,3.
O valor da variação do CCL é
R$ 200.950
R$ 199.900
R$ 150.700
(R$ 135.000)
(R$ 140.700)
O Capital Circulante Líquido pode ser representado:
apenas pelo valor do Patrimônio Líquido.
pela diferença entre o somatório do Resultado de Exercícios Futuros com o Patrimônio Líquido e o Passivo Exigível a Longo Prazo, e o somatório do Ativo Permanente com o Ativo Realizável a Longo Prazo.
pelo valor do Ativo Permanente.
pela aplicação de recursos para o pagamento de dívidas de curto prazo.
As informações a seguir foram extraídas da Demonstração de Origens e Aplicações de Recursos (DOAR) da Cia. Emboabas do Sul:
Ativo Circulante em 20X1 R$ 350.000,00
Passivo Circulante em 20X0 R$ 310.000,00
Passivo Circulante em 20X1 R$ 330.000,00
Sabendo que o Capital Circulante Líquido aumentou em R$ 60.000,00 no exercício de 20X1, deduz-se que o Ativo Circulante da companhia, no exercício de 20X0 montou, em R$, a
270.000,00
280.000,00
290.000,00
300.000,00
310.000,00
De acordo com o Prof. José Pereira da Silva, na análise do índice de liquidez geral, o analista precisa examinar pelo menos os seguintes fatores adicionais, EXCETO:
Quanto ao passivo circulante, é necessário saber se há compromissos vencidos, inclusive impostos atrasados.
Em princípio, os passivos são inquestionáveis quanto a sua exigibilidade, enquanto a realização dos ativos precisa ser bem avaliada.
Os passivos terão a sua exigibilidade revista, enquanto a realização dos ativos precisa ser bem avaliada.
Os compromissos relativos aos contratos de leasing não são registrados. Portanto, são obrigações líquidas e certas que só aparecem nas notas explicativas, quando aparecem.
A variação negativa do capital circulante líquido levaria a uma redução no índice de liquidez corrente, caso, no início do período, estivesse acima de um, independentemente de haver aumento ou redução no índice de liquidez geral.
O índice de imobilização de capitais próprios é superior a 1,00.
Identifique a resposta correta.
O nível de endividamento e o índice de liquidez imediata são maiores no ano de 20x2.
O valor índice de liquidez geral e imediata do 20x2 é 1,11 e 0,22, respectivamente
O índice de participação do capital de terceiros de 20x2 é menor que o do ano anterior.
O capital circulante líquido de 20x1 é superior ao apurado no ano de 20x2.
Em 20x2 o nível de endividamento é 88% e o índice de liquidez seca, 0,46.
O índice de liquidez corrente do balanço patrimonial é maior que 1,92.
O quociente de liquidez corrente é inferior a um.
A empresa girou seu estoque mais de 10 vezes durante o exercício social.
Considere os dados da tabela a seguir:
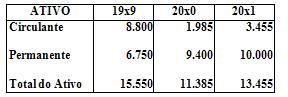
Ao proceder-se a uma análise horizontal nos valores do ativo total, pode-se afirmar que, tomando por base o valor referente ao ano de 19x9, o índice referente ao ano de 20x1 é:
A liquidez seca determina a capacidade de pagamento da empresa a curto prazo, utilizando as contas do disponível e valores a receber, e é expressa por:
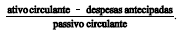
Se houver elevação do ativo permanente em R$ 1 milhão e do patrimônio líquido em R$ 2 milhões, ocorrerá um aumento da liquidez geral da empresa.



