







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere o Balanço Patrimonial da CIA ALFA, apresentado a seguir:
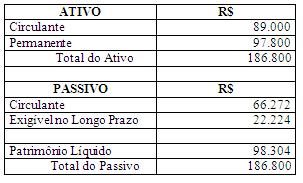
O índice de liquidez imediata é de:
38% ou 0,38
43% ou 0,43
48% ou 0,48
83% ou 0,83
O índice de liquidez geral é de:
75% ou 0,75
83% ou 0,83
85% ou 0,85
87% ou 0,87
Os índices de liquidez de uma empresa indicam:
velocidade de renovação dos estoques
situação de seus passivos no fluxo de caixa
capacidade de pagamento de suas dívidas
disponibilidade de recursos para investir em novos projetos
Os índices de liquidez visam fornecer uma medida, ou melhor, um indicador da capacidade da empresa de pagar suas dívidas, a partir da comparação entre os direitos realizáveis e as exigibilidades. Dentre as opções apresentadas, assinale a alternativa correta.
O índice de Liquidez Corrente indica quanto a empresa possui em dinheiro, em bens e em direitos realizáveis no curto prazo, comparando com suas dívidas a serem pagas no mesmo período.
O índice de Liquidez Seca indica quanto a empresa possui em dinheiro, bens e direitos realizáveis a curto e longo prazo, para fazer face às suas dívidas totais.
O índice de Liquidez Geral indica quanto a empresa possui em dinheiro, em aplicações fi nanceiras a curto prazo e em duplicatas a receber, para fazer face ao seu passivo circulante.
O índice de Liquidez Imediata indica quanto a empresa possui em dinheiro, em bens e em direitos realizáveis no longo prazo, comparando com suas dívidas a serem pagas no mesmo período.
Dados extraídos do balanço de dezembro de 2003 da Cia. Montreal, em reais:

20,00
40,00
43,00
51,00
64,00
Quando uma empresa efetua a reavaliação de seus Imobilizados, o Capital Circulante Líquido e o Índice de Liquidez da mesma têm o seguinte comportamento, respectivamente:
diminui; diminui.
não altera; diminui.
aumenta; aumenta.
não altera; não altera.
A Companhia Blumenau apresenta ativo circulante de $ 80.000,00 e passivo circulante de $ 20.000,00. Seu quociente de liquidez corrente e seu capital de giro líquido são, respectivamente:
25% ; $ 60.000,00
25% ; $ 80.000,00
400% ; $ 60.000,00
400% ; $ 80.000,00
A Cia. Sobral apresentou a seguinte estrutura patrimonial, em reais, em 31/12/2004:

não modifica os índices de liquidez corrente e geral.
melhora o índice de liquidez corrente, mas não altera o índice de liquidez geral.
melhora os índices de liquidez corrente e geral.
piora os índices de liquidez corrente e geral.
piora o índice de liquidez corrente, mas não altera o índice de liquidez geral.
Na concessão de um empréstimo de curto prazo, a avaliação da liquidez é essencial. Com base nas informações abaixo,
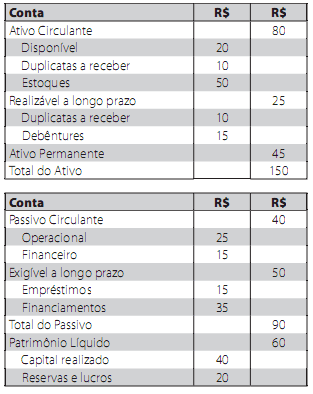
é verdadeiro afirmar que:
o índice de liquidez geral é menor do que 1, indicando difi culdades para a empresa saldar suas dívidas.
o índice de liquidez corrente é igual a 0,75.
o capital circulante líquido representa 50% do passivo circulante.
o índice de liquidez seca é menor do que o de liquidez corrente, devido ao alto valor dos estoques.
Os índices da participação de capitais de terceiros, em 2004 e 2005, foram, respectivamente, de:
44 % e 50%
32 % e 44 %
31 % e 33 %
22 % e 30 %
Uma empresa comercial apresentou um capital circulante
líquido de R$ 100,00 em dezembro de 2004, composto
pelas seguintes contas (em reais):
•
Bancos ............................................................... 100,00•
Duplicatas a Receber .......................................... 400,00•
Duplicatas Descontadas ..................................... 100,00•
Provisão para Devedores Duvidosos ................. 5,00•
Estoques ............................................................ 105,00•
Fornecedores ..................................................... 150,00•
Empréstimos a Pagar ......................................... 150,00•
Contas a Pagar ................................................... 100,00Considerando as técnicas de análise de balanços, inclusive
com reclassificação de contas, o índice de liquidez corrente
desta empresa será:
1,198
1,200
1,250
1,500
1,513
Índice de liquidez seca:
A apropriação da depreciação anual
altera o resultado do período e não afeta a liquidez.
não afeta o endividamento e altera a margem líquida.
gera efeito no capital circulante líquido e no endividamento global.
não altera o capital circulante líquido e altera a margem bruta.
altera o giro dos ativos e o capital circulante líquido.
Assinale a alternativa
CORRETA.Uma empresa tinha, em 30 de dezembro de 2004, o Ativo Circulante no montante de R$1.800.000,00 e Passivo Circulante de R$ 700.000,00. Em 31/12/2004 realizou uma aquisição extra de mercadorias a prazo (390 dias para efetuar o pagamento), na importância de R$ 400.000,00. Logo, o índice de Liquidez Corrente da referida empresa, em 31/12/2004, terá sido de...
2,57
1,71
2,00
Com base nas informações do Balanço Patrimonial, é possível afirmar que o índice de Liquidez Corrente é de:
1,33.
1,11.
0,78.
0,64.
0,54.
Índice de liquidez corrente:
O que ocorrerá se uma empresa apresentar um índice de liquidez corrente igual a 0,80?
Não terá nenhuma dificuldade para honrar compromissos de curto prazo.
Deverá providenciar, uma redução simultânea e do mesmo valor, no Ativo e no Passivo Circulante.
Estará praticamente falida.
Em condições normais, não poderá pagar suas obrigações de curto prazo.
Em condições normais, não poderá pagar suas dívidas de longo prazo.



