Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A empresa Comércio Operacional S/A apresenta os seguintes valores, em 31/12/2005:
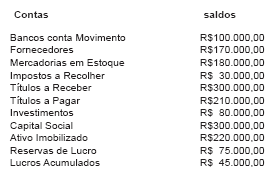
Observações:
1 - dos títulos a pagar, R$ 25.000,00 venceram em 2005, R$ 115.000,00 vencerão em 2006 e R$70.000,00 vencerão em 2007;
2 - dos títulos a receber, R$ 45.000,00 venceram em 2005, R$ 195.000,00 vencerão em 2006 e R$ 60.000,00 vencerão em 2007;
3 - dos títulos a vencer em 2006, R$ 50.000,00 acham-se descontados em bancos.
A análise contábil do balanço patrimonial originário das contas e saldos evidencia um quociente de liquidez seca ou acid test de
1,38.
1,15.
1,00.
0,87.
0,85.
Considerando que a empresa Líquida S.A. apresentou os seguintes dados parciais em 2005:
Ativo Total ........................ R$ 1.500.000,00
Capital de Terceiros ............... R$ 800.000,00
Ativo Permanente ................... R$ 500.000,00
É correto afirmar que
o índice de liquidez corrente é de 0,85.
o índice de imobilizações é de 0,90.
o índice de liquidez geral é de 1,25.
o grau de endividamento é de 80%.
a rentabilidade no período é de 5,5 %.
Considere o balanço patrimonial da CIA DELTA, apresentado a seguir:
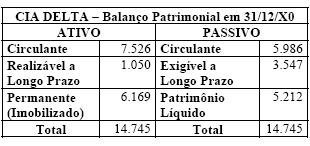
Ao se calcular o índice de imobilização dos recursos nãocorrentes, é possível determinar-se o percentual de recursos não-correntes aplicados no ativo permanente da empresa. Dessa maneira, o valor apurado no balancete acima, para o índice de imobilização dos recursos não-correntes, é inferior a 250%.
O capital circulante próprio é uma das formas utilizadas para se avaliar detalhadamente a composição do índice de liquidez geral. No balancete apresentado, o capital circulante próprio apurado é negativo.
Ao se classificar item no ativo circulante disponível, concluise que este é o item de maior liquidez do ativo. Assim, ao se calcular o índice de liquidez imediata, o ativo circulante não classificado como disponível deverá ser desconsiderado. Quanto maior for o valor do ativo circulante disponível melhor será o índice de liquidez imediata, mantendo-se o valor do passivo constante.
O registro do ajuste referente a realização de receita antecipada proporciona decréscimo ao passivo e acréscimo ao resultado do exercício. A realização da receita, nesse caso, não afeta o índice de liquidez seca.
Calcula-se o Índice de Liquidez Imediata ou Instantânea da seguinte forma:
ativo total/passivo total.
disponível/passivo circulante.
ativo circulante/passivo circulante.
(ativo total - ativo permanente)/passivo circulante.
O índice de liquidez seca é de:
37% ou 0,37
73% ou 0,73
74% ou 0,74
85% ou 0,85
O índice de liquidez corrente é de:
75% ou 0,75
85% ou 0,85
87% ou 0,87
149% ou 1,49

Índice de liquidez geral da empresa:
Os índices de liquidez geral, em 2004 e 2005, foram respectivamente, de:
2,16 e 2
2,25 e 2
2,36 e 2
3 e 1,75
São dados os seguintes índices de liquidez da Cia. Santista, calculados a partir de suas demonstrações contábeis:
- Índice de liquidez corrente 1,5
- Índice de liquidez seca 1,2
Sabendo-se que o valor dos estoques da companhia era de R$ 150 000,00 no final do exercício, o Ativo Circulante e o Passivo Circulante correspondem, respectivamente, a (em R$ ):
360 000,00 e 300 000,00
450 000,00 e 300 000,00
600 000,00 e 400 000,00
750 000,00 e 500 000,00
900 000,00 e 600 000,00
Analise as contas patrimoniais do balanço da Pacheco Comércio de Roupas Ltda., encerrado em dezembro de 2004.
(*1) Com carência de dois anos para início da quitação.
Os índices de liquidez corrente e liquidez geral da empresa, respectivamente, são:

0,64 e 0,61
1,00 e 0,88
1,00 e 1,08
1,20 e 0,88
1,20 e 1,00
Para obter um índice de liquidez seca de 1,25, a empresa Omega Ltda que possui Passivo Circulante de R$ 130 000,00 e Ativo Circulante de R$ 195.000,00, deverá ter estoques
de longo prazo de R$ 35 200,00.
totais em curto prazo de R$ 32 500,00.
de curto prazo no valor de R$ 35 500,00.
totais em curto e longo prazo de R$ 32 500,00.
de curto e longo prazo no valor de R$ 35 200,00.