Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Sucesso S/A é uma empresa comercial e está elaborando em 2010 seu planejamento estratégico para os próximos 5 anos. Todavia, ela precisa estimar o lucro antes dos juros, depreciação e amortização da sua (LAJIDA/EBITDA) na Demonstração de Resultado do Exercício nos próximos períodos. As informações a considerar são:
1. Quantidade de mercadorias vendidas no primeiro ano de projeção: 20.000;
2. Taxa de crescimento de vendas anual, determinada na base móvel anual, a partir do segundo ano: 10%;
3. Ticket médio do preço unitário do produto no primeiro ano: R$200,00;
4. Índice de reajuste dos preços, em base móvel anual: 5%;
5. Não há estimativa para devolução de vendas; 6. Desconto concedido aos clientes sobre as vendas efetivas: 8%
7. Alíquota dos Impostos Incidentes sobre a venda: 20%
8. Mark up = ROB / CMV: 4;
9. Comissão de vendedores incidentes sobre a ROL: 5%
10. Valor da despesa anual no primeiro ano: $ 1.200.000,00
11. Índice de reajuste das despesas administrativas a partir do segundo ano: 8%
Com essas informações, pode-se afirmar que a previsão de lucro (LAJIDA/EBITDA) para 2010 é de aproximadamente
R$ 326 mil
R$ 468 mil
R$ 596 mil
R$ 279 mil
Calcule o valor do EBITDA com os dados abaixo:
Despesas com Vendas: 2.000,00
Despesas Gerais: 4.000,00
Despesas Administrativas: 1.500,00
Despesas com Depreciação: 1.000,00
Despesas com Amortização: 500,00
CMV: 2.000,00
Receita Operacional Líquida: 30.000,00
19.000,00
20.500,00
20.000,00
23.000,00
Em relação às características do EBITDA (Lucros antes de juros, impostos, depreciação e amortização) está:
o foco da análise dos resultados da empresa em termos operacionais e de investimentos financeiros, sem considerar o efeito do governo (tributação).
o conceito de que EBITDA é igual ao lucro operacional antes do imposto de renda e receitas/despesas financeiras.
o conceito de que EBITDA é uma medida do fluxo de caixa e um indicador de liquidez geral da empresa.
a aplicação do conceito de EBITDA como um indicador econômico-financeiro que prescinde do uso de outros indicadores de desempenho como rentabilidade, endividamento e solvência.
a ênfase no resultado operacional da empresa, que permite avaliar a evolução dos ganhos de eficiência e produtividade na atividade-fim da empresa.
Utilizamos as informações obtidas nas demonstrações contábeis de uma empresa ou entidade para compreender a sua situação financeira, considerando:
I. políticas estratégicas, relacionadas com decisões de financiamentos e investimentos da entidade.
II. capacidade de pagamento da entidade, sem levar em conta a geração de Caixa.
III. exame dos coeficientes de EBITDA, NOPAT e EVA.
IV. análise horizontal, mas não vertical, de seus principais demonstrativos contábeis.
V. políticas operacionais e seus impactos na necessidade de capital de giro da empresa ou entidade.
Está(ão) correta(s) apenas
I, IV e V.
I e III.
II, IV e V.
I, II e III.
I, III e V.
A determinação do valor de uma empresa no mercado não é uma tarefa simples. As premissas envolvidas no cálculo desse valor são as mais diversas e envolvem, além dos elementos patrimoniais, outros dados mais subjetivos e de difícil aferição, como as tendências de mercado, as estratégias adotadas, ou mesmo o capital humano envolvido na gestão do negócio. Deve-se estimar o valor de uma empresa por meio da aplicação de um fator de referência, o qual tem como base outras empresas já avaliadas que atuam no mesmo segmento, sendo tal fator multiplicado pelo número de lucros, receitas ou EBITDAs (lucro líquido ajustado das despesas financeiras, dos impostos e da depreciação e amortização). Nesse método, considera-se, por exemplo, que a empresa vale “N vezes” seu EBITDA atual. Esse método de avaliação é chamado de:
Avaliação contábil.
Avaliação por liquidação.
Economic Value Added (EVA).
Avaliação por múltiplos ou relativa.
Fluxo de caixa descontado.
O conceito de EBITDA representa uma medida do fluxo de caixa gerado pelas operações. Quando se deduz do EBITDA o valor das despesas financeiras e dos impostos, obtém-se a medida ou conceito denominada (o):
fluxo de caixa das operações;
geração de caixa;
fluxo de caixa dos investimentos;
dividendos livres;
dividendos livres;
No cálculo do chamado EBITDA, freqüentemente divulgado por publicações especializadas, não se consideram as depreciações e as amortizações, as despesas financeiras, os tributos sobre o resultado e o resultado da equivalência patrimonial. Isso significa que se trata de uma avaliação que leva em conta a política de investimentos da empresa e a dependência de capitais alheios.
O EBITDA (earning before interests, taxes, depreciation and amortization) é um indicador de desempenho que não se restringe aos custos operacionais diretamente administráveis pela empresa, podendo ser apurado a partir do lucro operacional líquido antes dos impostos, adicionando-se juros, depreciação e amortização.
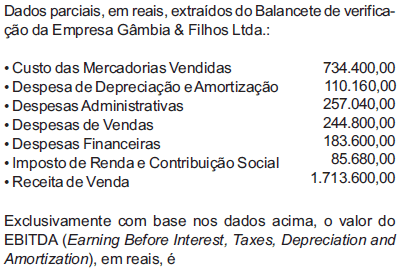
Dados parciais, em reais, extraídos do Balancete de verificação da Empresa Gâmbia & Filhos Ltda.:
• Custo das Mercadorias Vendidas 734.400,00
• Despesa de Depreciação e Amortização 110.160,00
• Despesas Administrativas 257.040,00
• Despesas de Vendas 244.800,00
• Despesas Financeiras 183.600,00
• Imposto de Renda e Contribuição Social 85.680,00
• Receita de Venda 1.713.600,00
Exclusivamente com base nos dados acima, o valor do EBITDA (Earning Before Interest, Taxes, Depreciation and Amortizat
183.600,00
342.720,00
477.360,00
501.840,00
979.200,00