Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.

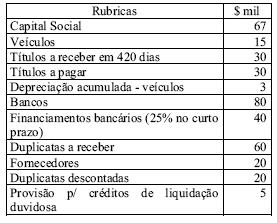
Com base nas informações do balancete de verificação apresentado, é correto concluir que o índice de endividamento apurado está entre
O valor do ativo permanente investimentos e a variação da avaliação do índice de endividamento, correspondem, respectivamente, a
O grau de endividamento dos anos de 2005 e 2006 são, respectivamente:
25% e 28%
25% e 75%
50% e 25%
70% e 30%
75% e 70%
Considere os dados a seguir para responder às questões de números 78 e 79 referentes às demonstrações financeiras de uma empresa.
Retorno sobre Patrimônio líquido..................... 0,20
Lucro líquido..................................................... R$ 100.000,00
Margem líquida................................................ 0,15
Capital circulante líquido................................... R$ 75.000,00
Ativo total ......................................................... R$ 2.500.000,00
Ativo não-circulante .......................................... R$ 1.800.000,00
O nível de dependência do capital de terceiros dessa empresa é
1,02
0,80
0,72
0,55
0,28
No período, o quociente de participação do Capital de Terceiros sobre os recursos totais (considerar até a 3a casa decimal) é:
0,418
0,363
0,336
0,148
0,188
O nível de dependência do capital de terceiros dessa empresa é
1,02
0,80
0,72
0,55
0,28
A Indústria "B" Ltda. apresenta os seguintes índices de análise de balanço:
Ativo circulante = R$20.000,00; Passivo circulante = R$18.182,00; Ativo Permanente = R$10.000,00 e Estoques = R$6.800,00.
Disponibilidades = R$20.000,00; Estoques = R$6.800,00; Passivo circulante = R$12.000,00; Realizável a Longo Prazo = R$10.000,00
Ativo circulante = R$20.000,00; Estoques = R$6.800,00; Passivo circulante = R$12.000,00; Exigível a Longo Prazo = R$10.000,00 e Patrimônio Líquido = 36.660,00.
Ativo circulante = R$20.000,00; Estoques = R$6.000,00; Passivo circulante = R$12.000,00; Exigível a Longo Prazo = R$10.000,00 e Patrimônio Líquido = 30.000,00.
Ativo circulante = R$25.000,00; Estoques = R$8.000,00; Passivo circulante = R$12.000,00; Exigível a Longo Prazo = R$12.000,00 e Patrimônio Líquido = 30.000,00.
O índice de endividamento do ano II é menor do que o índice de endividamento do ano I.
Com base no Balanço Patrimonial, assinale a alternativa que indica a participação porcentual dos créditos dentro do Ativo Circulante.
16,04%.
17,34%.
17,22%.
19,54%.
16,35%.
O índice de composição do endividamento demonstra a relação entre as obrigações de curto prazo e de longo prazo. Assim, ao se apurar o índice de composição de endividamento do balancete apresentado, obtém-se um percentual de obrigações de curto prazo superior a 90% do total de obrigações.
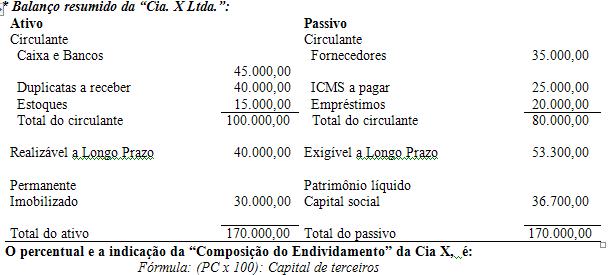
Determine a Composição do Endividamento.
0,26
0,27
0,51
0,54
1,00
Com base no Balanço Patrimonial, assinale a alternativa que indica o Índice de Endividamento Geral.
R$ 3,87.
R$ 5,64.
R$ 0,08.
R$ 0,63.
R$ 0,15.
Analise as afirmativas e assinale a alternativa correta.
I. Índice de Liquidez Corrente maior que 1, significa Capital Circulante Líquido superior a zero.
II. A predominância de recursos de terceiros pode ser mensurada pelo índice de composição do endividamento.
III. A rentabilidade de ativos é sinônimo de poder de ganho da empresa.
IV. Ciclo Financeiro ou Ciclo de Caixa pode revelar a necessidade de financiamento complementar.
V. As contas que compõem a tesouraria são correlacionadas diretamente com as atividades operacionais da empresa.
A análise da participação de capital de terceiros proporciona a verificação do montante disponibilizado pelos credores da empresa. Assim, ao se efetuar a análise do capital de terceiros do balancete em tela, constata-se participação de terceiros inferior a 250%.
Balancete da Cia ALFA em 31.12.X5:
Dadas as contas:
50%, indica quanto do Patrimônio Líquido está comprometido com dívidas de terceiros de curto prazo.
60%, indica situação razoável.
60%, indica o percentual de dívidas de curto prazo em relação ao total de dívidas com terceiros.
60%, indica quanto a empresa tomou de empréstimos.
N.R.A.
Deseja-se efetuar a análise de três empresas: ALFA, BETA e GAMA. Para esse objetivo, foram apresentadas as seguintes composições patrimoniais:
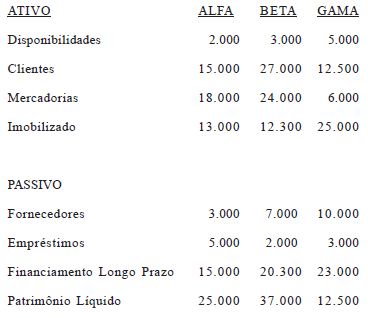
Com base nessas demonstrações, as empresas que apresentam o melhor índice de liquidez seca e o maior grau de endividamento são, respectivamente:
ALFA e BETA
BETA e ALFA
ALFA e GAMA
GAMA e ALFA
BETA e GAMA
Analise as afirmativas que podem ser produzidas pela técnica contábil de análise de balanços e assinale a alternativa correta.
I. Capacidade de pagamento das empresas.
II. Poder de ganho das empresas.
III. Rentabilidade do capital dos acionistas.
IV. Eficiência em gerar rentabilidade a partir de recursos de terceiros.
V. Utilização de recursos de terceiros de curto prazo financiando ativo permanente.
A contabilidade da Seguradora Blindada, para elaborar o cálculo da margem de solvência, identifica os dados a seguir:
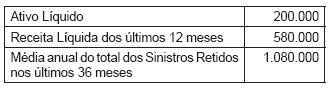
Com base nos dados fornecidos, pode-se afirmar que o valor do mesmo é: