







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A capacidade de liquidar as dívidas de curto prazo com recursos disponíveis da empresa B é pior que a capacidade de A, mesmo a empresa B apresentando um saldo do disponível maior do que o da empresa A.
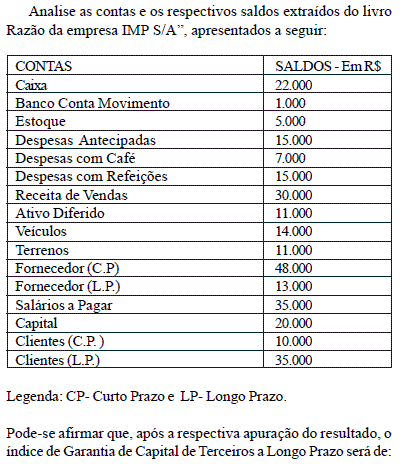
1,80;
2,25;
3,10;
2,15;
0,45
O endividamento da empresa aumentou em 7% do ano de 2006 para o ano de 2007.
O registro da conversão de obrigações em capital social proporciona acréscimo no índice de liquidez corrente e redução no índice de endividamento da empresa. Essa conversão ocorre quando há comum acordo entre empresa devedora e seu credor.
Sobre os indicadores de endividamento e estrutura, marque V para as afirmativas verdadeiras e F para as falsas:
( ) Utilizados para auferir a composição das fontes passivas de recursos de uma empresa.
( ) Mostram a proporção de recursos de terceiros em relação ao capital próprio.
( ) Visam à mensuração das diversas durações de um ciclo operacional.
A sequência está correta em:
V, V, V
V, V, F
V, F, V
V, F, F
F, F, F
A Companhia Intergaláctica S/A apresentou os seguintes Balanços Patrimoniais, em 2006 e 2007, respectivamente:
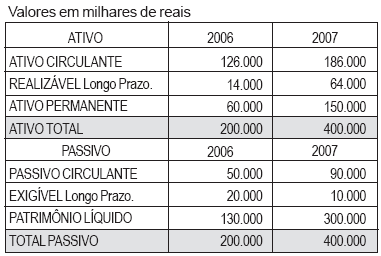
Com base no balanço acima, pode-se afirmar que a Participação do Capital de Terceiros (PCT), tomado em relação ao patrimônio líquido, em 2006 e 2007, respectivamente, foi de
35,00% e 25,00%
35,33% e 35,85%
53,33% e 35,33%
53,58% e 23,33%
53,85% e 33,33%
A empresa B apresenta mais condições de liquidar todas as suas dívidas com recursos próprios que a empresa A.
É CORRETO afirmar que a técnica contábil que trata da avaliação da situação real do patrimônio, em termos de capacidade financeira, desempenho operacional, sobrevivência da entidade e de suas possibilidades de expansão e desenvolvimento denomina- se
O índice de cobertura do capital próprio pelo imobilizado é de 35%.
A empresa apresenta comprometimento de 40% de seu ativo total para cobrir obrigações com terceiros de curto e longo prazos.
O índice de solvência da empresa, no período avaliado, é superior a 1,5.
Quanto maior for a proporção das dívidas contraídas por determinada empresa sobre os seus ativos totais, menor será a sua alavancagem financeira.
O índice de endividamento da empresa é
inferior a 25%.
superior a 32% e inferior a 63,5%.
superior a 66% e inferior a 79,65%.
superior a 86%.
O índice de endividamento geral da companhia, definido como a proporção dos ativos totais da empresa que são financiados por terceiros, na mesma data mencionada,
era maior que 120%.
estava situado no intervalo entre 90% e 120%.
era de 86,7%.
era menor que 70%.
era menor que 40%.
O pagamento de empréstimos de curto prazo reduzirá o total do ativo circulante e do passivo circulante. O capital circulante líquido sofrerá mudanças, mas o índice de endividamento não será afetado.
O índice de endividamento da empresa é menor do que 73,8%.
Com o intuito de manter a liquidez, a empresa deverá optar pela captação de empréstimos de longo prazo com carência, de preferência. Assim, a capacidade de pagamento de suas dívidas de curto prazo aumentará, mesmo com o aumento de seu índice de endividamento.
O índice de endividamento, antes da apuração do ICMS a pagar, considerando-se apenas as contas apresentadas, é inferior a 30%.
A margem de solvência demonstra a capacidade de a empresa honrar seus compromissos futuros. Assim, uma empresa é caracterizada como solvente se o fluxo de receitas futuras adicionado à sua margem de solvência — apurada considerando o passivo líquido — ultrapassar o fluxo de desembolsos futuros.



