







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma empresa apresentou em seu Balanço patrimonial, as seguintes informações:
Grupo Valor Ativo circulante .................................... 520.000,00
Ativo realizável a longo prazo.............. 70.000,00
Ativo permanente................................. 200.000,00
Passivo circulante................................ 450.000,00
Exigível a longo prazo......................... 120.000,00
Patrimônio líquido............................... 220.000,00
Com base nos dados acima, o índice de imobilização do capital é de
1,16
1,39
0,72
0,91
1,04
Existem importantes diferenças em termos de estrutura de capital entre os diferentes setores de negócios.
Todos os passivos exigíveis devem ser tratados, para fins de análise de alavancagem e endividamento, como redutores dos ativos circulantes, diminuindo, dessa forma, o valor global dos ativos que demandam recursos próprios ou de terceiros.
A taxa de custo da dívida onerosa é superior a 15%.
Um quociente de imobilização do capital próprio (permanente/capital próprio) de 0,90 revela que a empresa possui capital de giro próprio, pois o índice é inferior à unidade.
Certo
Errado
Um quociente de imobilização do ativo (permanente/ativo total) de 0,60 revela que o capital aplicado no giro é maior que o capital aplicado no ativo fixo.
Certo
Errado
Para o Prof. José Pereira da Silva, através da análise das demonstrações financeiras, são obtidas informações com intuito de se compreender e avaliar aspectos como, EXCETO:
O nível de endividamento oneroso apenas.
A capacidade de pagamento da empresa através da geração de caixa.
A capacidade de remunerar os investidores gerando lucro em níveis compatíveis com suas expectativas.
As políticas operacionais e seus impactos na necessidade de capital de giro da empresa.
O grau de endividamento (capitais de terceiros sobre capitais próprios) é inferior a 1,40.
Numa determinada empresa, quanto maior for o seu endividamento, menor será a sua capacidade:
patrimonial.
financeira.
econômica.
operacional.
É o índice que demonstra a capacidade da empresa para satisfazer todas as obrigações e pagamentos fixos, tais como juros dos empréstimos e principal, pagamentos de leasing e dividendos de ações preferenciais:
As demonstrações financeiras podem ser analisadas através de índices e se dividem em:
Atividade, Encerramento, Ponderado e de Lucratividade.
Endividamento, Temporal. Ponderado e )Liquidez.
Liquidez, Endividamento, Lucratividade e Atividade.
Lucratividade, Liquidez, Temporal e Atividade.
As alternativas B e D estão corretas.
Considere o seguinte Balanço resumido de uma empresa:O Índice de Composição do Endividamento referente a esta empresa é:
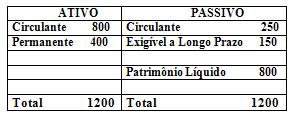
O índice de endividamento é inferior a 50%, considerando a fórmula passivo circulante/patrimônio líquido.
Para essa empresa, o índice de independência financeira é igual ao de dependência financeira.
Tomando como base os valores relativos ao índice de participação do Capital de Terceiros em cada um dos períodos, pode-se afirmar que
o valor deste índice no ano de 2000 é 30% maior que o apurado em 2001.
o maior valor apurado neste índice é o relativo ao ano de 1999.
o índice do ano de 2001 é 50% maior que o do ano 2000.
o menor valor apurado neste índice foi no ano de 2001.
o valor apurado neste índice em 2001 é igual ao do ano anterior.
Analisando os dados fornecidos pode-se afirmar que
a participação do capital de terceiros na empresa é decrescente
o nível de endividamento da empresa é maior no ano de 2000.
a dependência de capital de terceiros é maior no ano de 1999
a relação capital de terceiros e capital próprio é menor no ano de 1998.
o crescimento nominal do capital de terceiros é constante nos dois últimos anos.
A empresa apresentou elevação do grau de endividamento de 1999 para 2000.
O índice de endividamento procura medir o nível de comprometimento do capital próprio com as imobilizações de recursos.



