







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A participação de capital de terceiros em relação ao capital próprio de X1 em relação a X0
foi reduzida em 25,44%.
foi reduzida em 30,89%.
aumentou em 25,2%.
aumentou em 27,84%.
aumentou em 30,89%.
O indicador que tem o objetivo de medir a estrutura de financiamento de uma empresa, representando o reflexo das políticas de alavancagem financeira é o índice de
liquidez seca.
liquidez geral.
liquidez imediata.
rentabilidade do capital de terceiros.
endividamento.
A tabela a seguir refere-se às questões 56 e 57.
Despesas antecipadas de seguros...........................3.000
Duplicatas a receber C/P.........................................10.000
Bancos c/Movimento...............................................15.000
Caixa..........................................................................5.000
Despesas antecipadas antecipadas de juros ...........7.000
Duplicatas a pagar C/P..............................................6.000
Forncedores...............................................................9.000
Imóveus de uso .......................................................12.000
Capital Social ...........................................................48.000
Impostos a pagar.......................................................7.000
Matéria prima – Estoques........................................13.000
Financiamentos L/P ...................................................8.000
Salários a pagar.......................................................11.000
Veículos......................................................................8.000
Máquinas e equipamentos ......................................16.000
Assinale a alternativa que contenha o quociente de endividamento:
0,77
0,46
0,37
1,00
1,13
Uma companhia fechada em 31/12/20X1 apresenta a seguinte situação patrimonial:
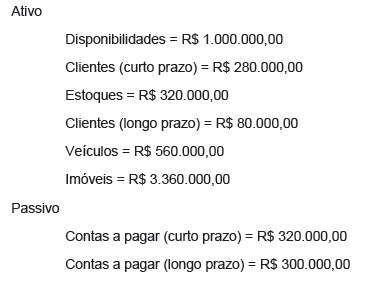
Assinale a alternativa que apresenta, nesta ordem, o índice de liquidez seca e o índice de imobilização.
600% e 10%
500% e 70%
500% e 10%
400% e 70%
400% e 10%
Quocientes que relacionam as fontes de fundos entre si, visando retratar a posição relativa do capital próprio com relação ao capital de terceiros, sendo de muita importância, pois indicam a relação de dependência da empresa com relação à capital de terceiros.
Quocientes de Endividamento.
Quocientes de Liquidez.
Quocientes de Rotatividade ou de Giro.
Quocientes de Análise de Rentabilidade.
Quocientes de Alavancagem Financeira.
As informações abaixo foram extraídas das demonstra- ções contábeis da Cia. Jaraguá do Norte em 31/12/2008.
− Índice de liquidez corrente........................................1,2
− Índice de endividamento geral (Passivo Exigível/ Ativo Total)..................................0,6
− Lucro líquido do exercício.......................R$ 50.000,00
− Passivo Não Circulante...........................R$ 150.000,00
− Total do Ativo..........................................R$ 500.000,00
Logo, é correto afirmar que o valor
da taxa de rentabilidade da companhia sobre o seu capital próprio corresponde a 20% ao ano.
das obrigações da companhia para com terceiros, vencíveis em até um ano, é maior que o valor total de seus bens e direitos realizáveis em idêntico prazo.
do capital de terceiros é inferior ao valor total do capital próprio.
do Ativo Circulante da companhia em 31/12/2008 monta a R$ 180.000,00.
do Passivo Circulante da companhia, em 31/12/2008, é igual a R$ 160.000,00.
As fórmulas utilizadas na análise das demonstrações contábeis abaixo são respectivamente: (onde / representa a função de divisão)
I - Passivo Circulante / Exigível Total.
II - Ativo Circulante – Estoques / Passivo Circulante.
III - Lucro Líquido / Patrimônio Líquido.
Os indicadores apresentados acima se referem a:
Participação das Dívidas de Curto Prazo sobre o Endividamento Total; Liquidez Seca; Retorno Sobre o Patrimônio Líquido.
Participação das Dívidas Gerais sobre o Patrimônio Líquido; Liquidez Seca; Retorno Sobre o Patrimônio Líquido.
Participação das Dívidas de Curto Prazo sobre o Patrimônio Líquido; Liquidez Imediata; Retorno Sobre o Patrimônio Líquido.
Participação das Dívidas de Curto Prazo sobre o Patrimônio Líquido; Liquidez Seca; Lucratividade.
A Cia. Planeta S/A apresentou o balanço patrimonial a seguir, com valores em reais, em 31/12/2008.
ATIVO | PASSIVO | ||
Disponível | 2.000,00 | Fornecedores | 12.000,00 |
Valores a Receber | 15.000,00 | Salários a Pagar | 3.000,00 |
Estoques | 10.000,00 | Impostos a Pagar | 5.000,00 |
ATIVO CIRCULANTE | 27.000,00 | Provisões Diversas | 2.000,00 |
Realizável Longo Prazo | 5.000,00 | PASSIVO CIRCULANTE | 22.000,00 |
Investimentos | 25.000,00 | PASSIVO NÃO CIRCULANTE | 12.000,00 |
Imobilizado | 120.000,00 | Capital | 125.000,00 |
Diferido | 15.000,00 | Reservas | 33.000,00 |
ATIVO NÃO CIRCULANTE | 165.000,00 | PATRIMÔNIO LÍQUIDO | 158.000,00 |
TOTAL DO ATIVO | 192.000,00 | TOTAL DO PASSIVO | 192.000,00 |
Considerando-se exclusivamente os dados acima, o índice de imobilização do patrimônio líquido da empresa é
0,7595
0,8229
0,9875
1,0127
1,2152
As estruturas A e B representam empresas que apresentam risco de insolvência mais baixo do que as empresas representadas pelas estruturas C e D.
A Empresa X informou os seguintes dispêndios, em reais, havidos com um equipamento:
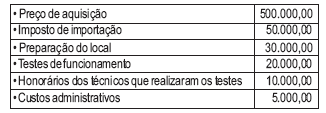
De acordo com o Pronunciamento Técnico CPC 27 do Comitê de Pronunciamentos Contábeis, aprovado pela Deliberação, CVM nº 583 /
A tabela acima apresenta os indicadores de endividamento geral (EG), a composição de exigibilidades (CE) e o passivo oneroso sobre ativo total (POSA) de determinada empresa, em três exercícios consecutivos, obtidos dos seus demonstrativos contábeis. Com base nessas informações, assinale a opção correta a respeito da situação dessa empresa no período considerado.
Em comparação com o cenário vigente no ano 1, ao final do período considerado a empresa está economicamente mais endividada, embora a concentração de dívidas de curto prazo tenha diminuído. Em cada ano desse período, todo o endividamento da empresa foi representado por passivos onerosos.
Em comparação com o cenário vigente no ano 1, ao final do período considerado a empresa está economicamente mais endividada, tendo, nesse período, aumentado em seu passivo a participação de dívidas não onerosas de longo prazo.
Durante todo o período considerado, a empresa manteve-se economicamente em situação estável, sendo tal estabilidade evidenciada pela manutenção do percentual de passivo oneroso sobre o ativo total, embora com maior concentração de dívidas de curto prazo.
Em comparação com o cenário vigente no ano 1, ao final do período considerado a empresa está financeiramente mais endividada, embora a concentração de dívidas de curto prazo tenha diminuído. Em cada ano desse período, todo o endividamento da empresa foi representado por passivos onerosos.
Em comparação com o cenário vigente no ano 1, ao final do período considerado a empresa está financeiramente mais endividada, tendo mantido seu endividamento oneroso por todo esse período, o que redunda em um perfil de dívida mais alongado.
O capital próprio é superior a 65%.
Assinale a opção correta acerca do valor das empresas e suas metodologias de apuração.
A capitalização de mercado, preço pelo qual o mercado está avaliando a companhia, é o valor atual da companhia obtido multiplicando-se o preço da ação no mercado pelo número de ações existentes.
O fluxo de caixa é mais empregado para avaliar empresas que possuam baixos valores de despesas de capital e para companhias que possuam pouco saldo de amortização para baixar.
O valor patrimonial de uma companhia não pode ser determinado apenas por dados contábeis. Assim, para calcular o valor patrimonial por ação é necessário dividir o valor total do patrimônio líquido da companhia, deduzido do montante das reservas, pelo número de ações existentes. Para aumentar a confiabilidade da análise é necessário utilizar o valor da cotação média das ações na data da avaliação como parâmetro para determinar o capital social atualizado.
O retorno sobre o patrimônio líquido (ROE) é uma medida de quanto, em termos de ativo disponível, uma companhia consegue gerar em oito trimestres, comparado com seu patrimônio líquido. O ROE é medido em termos percentuais.
Uma companhia pode ser avaliada pelo número de assinantes, ou pela conta de seus clientes. A avaliação baseada em assinantes é denominada dividend yield e ocorre mais comumente nas companhias de comunicação e mídia, que geram renda mensal regular, como celulares, TV a cabo e outras companhias on-line.
Considerando-se que, em uma empresa, a relação entre capitais de terceiros e capitais próprios seja igual a 0,5, é correto afirmar que essa empresa é fortemente capitalizada e que sua situação financeira é cômoda.
Certo
Errado
Assinale a opção que apresenta os intervalos nos quais se encontram o capital circulante líquido e o índice de endividamento, respectivamente.
R$ 1.000 e R$ 3.000 ; 50% e 70%
R$ 5.000 e R$ 8.000 ; 30% e 50%
R$ 3.000 e R$ 5.000 ; 50% e 70%
R$ 5.000 e R$ 8.000 ; 40% e 70%
R$ 8.000 e R$ 11.000 ; 50% e 70%
O índice de endividamento é menor que 23%.
O índice de endividamento mede o percentual de recursos de terceiros em relação ao ativo total da empresa. Esse índice aumenta quando a empresa liquida suas dívidas de longo prazo.
O índice de endividamento é superior a 40%.
Analise o Balanço Patrimonial abaixo.
ATIVO
Ativo Circulante R$ 5.000,00
Caixa R$ 1.500,00
Bancos Conta Movimento R$ 2.000,00
Duplicatas a Receber R$ 1.500,00
Ativo Permanente R$ 5.000,00
Veículos R$ 5.000,00
Ativo Total R$ 10.000,00
PASSIVO
Passivo Circulante R$ 7.000.00
Fornecedores R$ 3.000,00
Empréstimos a Pagar R$ 4.000,00
PATRIMÔNIO LÍQUIDO
Capital Social R$ 3.000,00
Passivo Total R$ 10.000,00
Os percentuais de Capital Próprio e de Terceiros são, respectivamente:
30,00% e 70,00%.
87,50% e 50,00%.
57,14% e 175,00%.
40,00% e 80,00%



