Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.

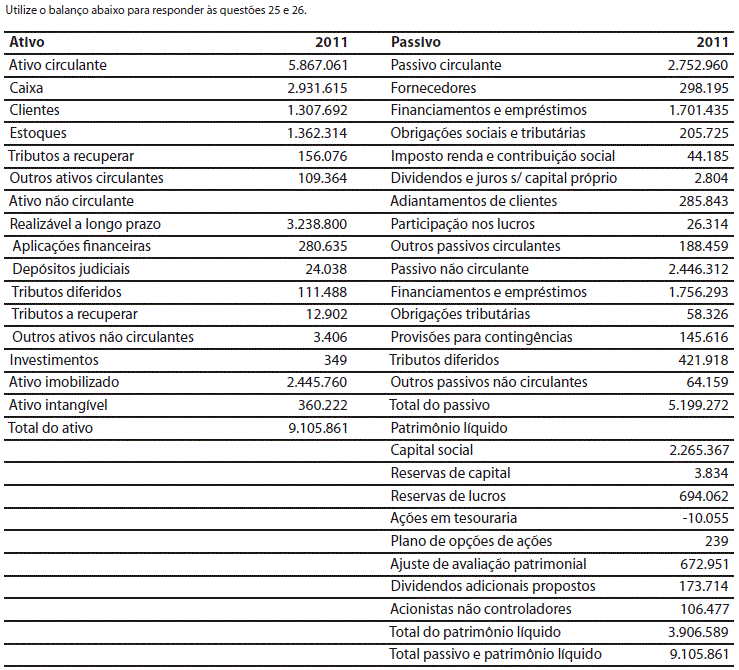
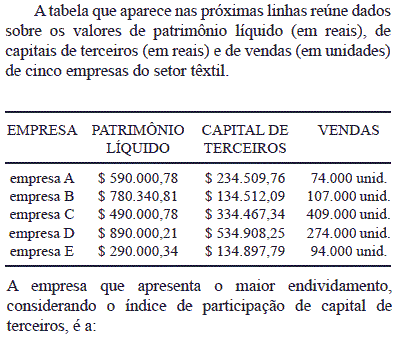
Na análise por quocientes das demonstrações financeiras, existem índices que servem para evidenciar o grau de endividamento da empresa em decorrência das origens de valores investidos no patrimônio. Esses índices utilizam as informações contidas no Balanço Patrimonial e são conhecidos por quocientes de
estrutura de capitais
liquidez
solvência
rentabilidade
ativos

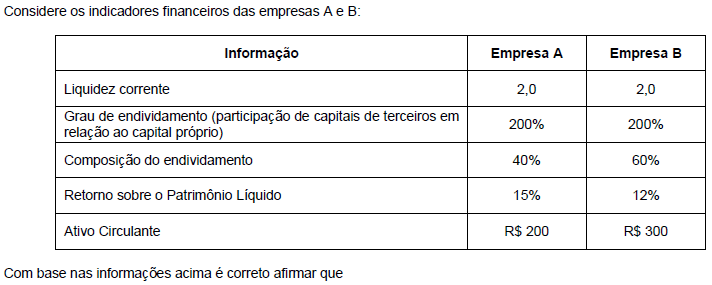
empresa A;
empresa B;
empresa C;
empresa D;
empresa E.

a empresa B apresenta maior lucro líquido.
a empresa A apresenta maior passivo circulante.
as empresas A e B apresentam Patrimônio Líquido iguais.
a empresa A possui maior montante de recursos de terceiros.
a maior parte das dívidas da empresa B vence no longo prazo.
A partir da análise das demonstrações financeiras da empresa AGA, obteve-se os seguintes indicadores: Grau de Endividamento (participação de capitais de terceiros em relação ao capital próprio) 200%; Composição do Endividamento 40%, Liquidez Corrente 1,6 e Liquidez Geral 1,0. Sabendo que o Ativo Total era R$ 375.000,00, o seu Ativo Circulante era, em reais,
240.000.
160.000.
150.000.
125.000.
100.000.
Observe os seguintes dados:
Saldo do exercício anterior = R$ 2.150.000,00
Inscrição ........................... = R$ 3.410.000,00
Encampação .................... = R$ 550.000,00
Baixa ................................ = R$ 1.830.000,00
Cancelamento .................. = R$ 220.000,00
Considerando os valores acima, pode-se afirmar que o resultado da dívida flutuante corresponde a
R$ 4.060.000,00.
R$ 2.960.000,00.
R$ 3.510.000,00.
R$ 6.110.000,00.
A análise das demonstrações financeiras envolve métodos de calcular e interpretar índices para avaliar o desempenho da empresa. Os insumos básicos para a análise de índices são a demonstração de resultado do exercício e o balanço patrimonial da empresa.
A relação entre a dívida da empresa a curto prazo e o seu capital próprio é representada por= Ativo Circulante / Passivo Circulante
= (Ativo Circulante – Estoques) / Passivo Circulante
= Ativo Circulante / Vendas Mensais
= Patrimônio Líquido / Vendas Mensais
= Passivo Circulante / Patrimônio Líquido
O índice que mede o percentual de endividamento da empresa a curto prazo, tomando-se como referência o endividamento total, é denominado grau de endividamento.
Para fins de apuração dos índices nas análises das demonstrações contábeis, objetivando uma melhoria da eficiência da análise e também índices mais positivos, o contador da empresa Sucesso S/A classificou os bens permanentes adquiridos sob contrato de leasing (arrendamento mercantil) no ativo imobilizado. Considerando o caso apresentado, verifica-se que o contador
fraudou as demonstrações contábeis.
contabilizou da única forma correta para o caso.
optou por uma das formas permitidas para esta contabilização.
maquiou as demonstrações para ganhar tempo até a liquidação dos contratos.
se equivocou na contabilização, haja vista que a norma vigente para este procedimento foi alterada.
De determinada empresa foram extraídos os seguintes índices:
- Liquidez Corrente (LC) igual a 1,2
- Composição do Endividamento (CE) igual a 0,7
Apenas com subsídio nesses indicadores, podemos afirmar que essa empresa:
o Capital Circulante Líquido é positivo;
o Capital Circulante Líquido é negativo;
o Capital Circulante Líquido é neutro;
dentre as dívidas totais da empresa, há uma maior proporção das dívidas de longo prazo em relação às dívidas de curto prazo;
o somatório de seus bens e direitos permitem pagar somente 70% de suas dívidas totais.
Uma entidade econômica em situação líquida superavitária possui o seguinte patrimônio: Ativo Circulante: R$ 180,00 Ativo Não Circulante: R$ 220,00 Passivo Circulante: R$ 140,00 Passivo Não Circulante: R$ 60,00 Assinale, dentre as alternativas abaixo, a que representa a garantia de capital de terceiros.
0,35
0,50
0,70
1,00
O que é Capital de Giro Líquido?
É a parcela de investimentos de curto prazo da entidade que são financiados por fontes de longo prazo.
É a parcela dos financiamentos de longo prazo, revertida em investimentos de longo prazo.
É o montante do endividamento da entidade resultante de financiamentos de risco, atrelados a investimentos de longo prazo.
É a parcela resultante dos investimentos de liquidez imediata, excluídos os financiamentos de risco.
É a expressão da liquidez da entidade, demonstrada pelo montante de Caixa e Equivalentes de Caixa em determinado momento.
A partir da análise das demonstrações financeiras da empresa H2O obteve-se os seguintes indicadores: Participação de capitais de terceiros sobre os recursos totais 75%; Composição do endividamento 70%. Dado que o ativo total da empresa é de R$ 160.000, o seu passivo não circulante (exigível a longo prazo) é de
R$ 12.000
R$ 36.000
R$ 84.000
R$ 120.000
R$ 160.000
Baseado no Balanço Patrimonial da Cia Crescimento, qual o valor da participação do capital de terceiros (em percentual)?
57,10%
47,05%
42,90%
32,50%
26,87%
No saneamento financeiro de uma empresa, quando o gestor opta por realizar uma operação de venda de ativo imobilizado, é correto afirmar que:
a medida do capital de giro diminui;
aumenta o saldo da conta investimentos;
aumenta o saldo dos exigíveis de longo prazo;
aumenta o saldo de tesouraria;
reduz-se o ativo cíclico permanente.
Considere as seguintes informações contábeis:
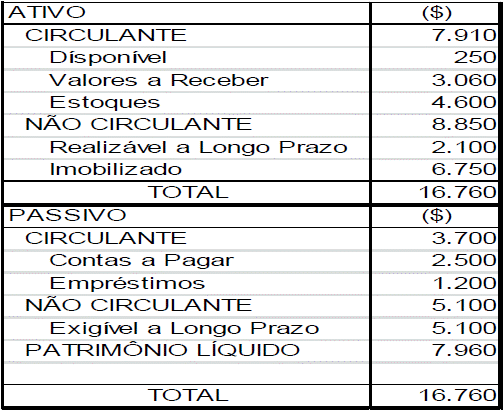
A partir dessas informações, os índices de Participação de Capitais de Terceiros sobre os Recursos Totais e de Capitais de Terceiros sobre Capitais Próprios são, respectivamente:
0,53 – 1,11
1,11 – 0,53
2,14 – 0,48
1,00 – 0,50
0,48 – 2,14
Em 31 de dezembro de 2009, duas empresas apresentaram as seguintes situações patrimoniais:
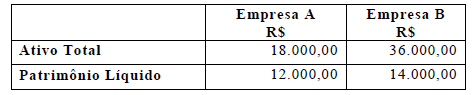
Qual das duas empresas apresentasituação patrimonial mais sólida?
A empresa B, porque movimenta mais recursos no Ativo.
A empresa B, porque apresenta Patrimônio Líquido mais elevado.
A empresa A, porque utiliza mais recursos próprios que recursos de terceiros
Ambas estão praticamente na mesma situação.
A empresa A, porque utiliza maior proporção de capital alheio.
Na estrutura de capital de uma empresa, se o endividamento aumentar em relação ao capital próprio, mesmo com dívidas a taxas de juros reduzidas, embora positivas, o(a)
retorno esperado sobre o capital próprio diminui.
lucro tributável da empresa aumenta.
lucro operacional da empresa aumenta.
probabilidade de insolvência diminui.
variância do retorno sobre o capital próprio aumenta.
A fronteira eficiente de Markowitz pode ser descrita como a composição de carteira que apresenta o menor nível de risco, considerando-se determinado nível de retorno. Na tabela abaixo, a carteira composta por 20% do ativo A e 80% do ativo B tem variância superior a 0,50 e inferior a 0,51.
variância | |
variância (A) | 1,8 |
variância (B) | 0,8 |
covariância (A, B) | -0,25 |
correlação (A, B) | -0,21 |
Certo
Errado
O prazo médio de recebimentos de X1 em relação a X0
melhorou em 10 dias.
melhorou em 9 dias.
melhorou em 2 dias.
melhorou em 3 dias.
melhorou em 12 dias.
Considerando que o índice de endividamento de uma empresa seja de 0,387, é correto afirmar que essa empresa opera necessariamente com 61,3% de capital de terceiros.