







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O capital circulante líquido é negativo, de R$ 49.564,00.
O capital circulante líquido (CCL) sofrerá acréscimo quando a empresa obtiver empréstimo de longo prazo em uma instituição financeira. Além do acréscimo do CCL, ocorrerá aumento, também, no índice de liquidez corrente.
O capital circulante líquido obtido após a elaboração da DRE corresponde a R$ 6.755 negativos.
Enquanto um índice pode informar, por exemplo, que uma empresa está em baixa liquidez, a análise vertical/horizontal apontará o item que:
compreende o principal credor e como se alterou a participação nos últimos exercícios
eventualmente, tenha crescido desproporcionalmente
é o Responsável pelo alto endividamento
determina a condição financeira da empresa
é o responsável pelo não pagamento das dívidas da empresa
Correlacione os indicadores a seguir, apresentados em exercícios sucessivos, por determinada empresa comercial, marcando a tendência mais provável:
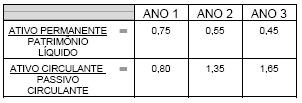
há indícios de maior utilização de recursos próprios no financiamento do ativo circulante
há indícios de aumento de aplicações em ativos permanentes, com utilização de recursos de terceiros a longo prazo
há indícios de aumento da capacidade financeira da empresa a curto prazo, em função do crescimento de sua lucratividade
há indícios de redução no volume de capital circulante
há indícios de redução no volume de caixa
A liquidez corrente é apurada pelo confronto entre o Ativo Circulante e o Passivo Circulante através da fórmula:
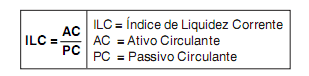
Se uma empresa apurar um Índice de Liquidez Corrente igual a 1,25, pode-se afirmar que o seu grau de liberdade é:
O índice de liquidez imediata, antes da apuração do ICMS a pagar, considerando-se apenas as contas apresentadas, é menor que 1.
O giro do estoque é maior do que 1,35.
Com o intuito de manter a liquidez, a empresa deverá optar pela captação de empréstimos de longo prazo com carência, de preferência. Assim, a capacidade de pagamento de suas dívidas de curto prazo aumentará, mesmo com o aumento de seu índice de endividamento.
Com relação à utilização do Payback simples (sem descontar os valores futuros) na análise e avaliação de projetos, indique abaixo a afirmativa verdadeira
O quociente de seco está adequadamente representado por
0,40.
0,75
0,90.
1,18.
1,25.
O capital circulante líquido da empresa é igual a
R$ 104.583,56.
R$ 74.583,56.
R$ 93.598,65.
R$ 106.987,65.
Com base nos indicadores financeiros LC, LS, PCT, GAF e ROE, assinale com V as afirmativas verdadeiras e com F as falsas.
( ) A liquidez corrente evidencia condições crescentes de capacidade de pagamento a curto prazo.
( ) A liquidez seca evidencia a menor dependência de estoques, melhorando a qualidade da liquidez corrente.
( ) É provável que a empresa esteja aumentando o ciclo operacional, caso as demais variáveis sejam mantidas.
( ) A empresa tem aumentado o endividamento, por isso tem reduzido o retorno sobre o capital próprio.
Assinale a alternativa que apresenta a seqüência de letras CORRETA.
(V) (V) (F) (F)
(V) (F) (V) (F)
(F) (F) (V) (V)
(F) (V) (F) (V)
Assinale a opção que apresenta a análise correta acerca dos índices de liquidez apurados com base nas informações do balancete.
O índice de liquidez corrente da empresa é maior do que 1,88.
O índice de liquidez imediata da empresa é menor do que 0,8.
O índice de liquidez geral da empresa é maior do que 2,20.
O índice de liquidez corrente é menor do que o índice de liquidez geral.
Considere que o índice de liquidez corrente do mercado seja de 1,85. Nesse caso, o índice de liquidez corrente da empresa é
superior a 1,98 e inferior a 2,01.
superior a 1,56 e inferior a 1,97.
superior a 1,25 e inferior a 1,55.
superior a 0,60 e inferior a 1,25.
No tocante ao Índice de Lucratividade – IL, é falso afirmar
O IL é uma relação entre o VPL do fluxo de caixa e o investimento inicial
Quando o IL é maior que 1, significa que, segundo a taxa exigida, o investimento será recuperado e remunerado.
Se o IL é menor do que 1, o investimento poderá ser remunerado a uma taxa menor que a exigida.
O resultado do IL não é uma taxa de juros nem uma taxa percentual
Se o IL é igual a 1, o investimento será recuperado e remunerado, segundo a TIR do fluxo de caixa
O quociente de liquidez imediata está adequadamente representado por
1,95.
1,50.
1,07.
0,71.
0,50
O índice de liquidez seca, antes da apuração do ICMS a pagar, considerando-se apenas as contas apresentadas, é menor que 2,3.
Com base nas informações apresentadas no balancete de verificação, é correto afirmar que o índice de liquidez corrente (ILC) da empresa
é maior do que 1,01. Assim, a empresa possui recursos econômicos de curto prazo suficientes para arcar com suas obrigações de curto prazo.
é menor do que 1,00. Conseqüentemente, a empresa não possui recursos econômicos de curto prazo suficientes para arcar com suas obrigações de curto prazo.
é maior do que 1,10. Daí, conclui-se que a empresa possui recursos econômicos de curto prazo suficientes para arcar com suas obrigações de curto prazo.
é menor do que 0,95. Esse dado leva a concluir que a empresa não possui recursos econômicos de curto prazo suficientes para arcar com suas obrigações de curto prazo.
O índice de liquidez geral, antes da apuração do ICMS a pagar, considerando-se apenas as contas apresentadas, é maior que 4,3.



