Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O ciclo operacional e ciclo de financeiro são, respectivamente:
150 e –60 dias.
30 e 34 dias.
107 e –18 dias.
14 e 29 dias.
25 e –25 dias.
A Indústria "B" Ltda. apresenta os seguintes índices de análise de balanço:
Ativo circulante = R$20.000,00; Passivo circulante = R$18.182,00; Ativo Permanente = R$10.000,00 e Estoques = R$6.800,00.
Disponibilidades = R$20.000,00; Estoques = R$6.800,00; Passivo circulante = R$12.000,00; Realizável a Longo Prazo = R$10.000,00
Ativo circulante = R$20.000,00; Estoques = R$6.800,00; Passivo circulante = R$12.000,00; Exigível a Longo Prazo = R$10.000,00 e Patrimônio Líquido = 36.660,00.
Ativo circulante = R$20.000,00; Estoques = R$6.000,00; Passivo circulante = R$12.000,00; Exigível a Longo Prazo = R$10.000,00 e Patrimônio Líquido = 30.000,00.
Ativo circulante = R$25.000,00; Estoques = R$8.000,00; Passivo circulante = R$12.000,00; Exigível a Longo Prazo = R$12.000,00 e Patrimônio Líquido = 30.000,00.
Em 31/12/2004, a Empresa ABC apresentava a seguinte situação patrimonial:
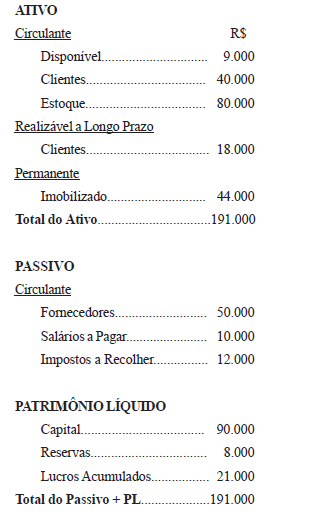

Essas operações irão refletir no patrimônio da empresa, em relação ao Capital Circulante Líquido, a seguinte situação:

redução de R$ 30.000
aumento de R$ 8.000
redução de R$ 5.000
aumento de R$ 3.000
aumento de R$ 5.000
Ao registrar a provisão para pagamento de salários, a empresa aumenta o saldo do passivo circulante e reduz o índice de liquidez corrente. Ao efetuar o pagamento de salários provisionados, há redução do ativo circulante e no resultado do exercício.
A CIA EPSILON apurou que seu Prazo Médio de Recebimento de Vendas é de 72 dias. Então, seu índice de Rotação de Duplicatas a receber é:
O cálculo dos índices de liquidez de um único período da organização aponta os seguintes valores:
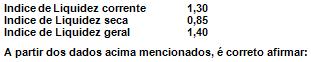
A empresa apresenta capacidade de pagamento total nos três índices.
O índice de liquidez geral demonstra que o exigível supera em 40% as contas do ativo.
O índice de liquidez seca reflete que o ativo circulante supera em 15% o passivo circulante, não incluindo o valor em estoques.
O índice de liquidez corrente reflete um endividamento superior à capacidade de pagamento no curto prazo.
As contas de curto prazo dependem da venda dos estoques para serem liquidadas.
O prazo médio de Recebimento das Vendas é
28 dias.
26 dias.
24 dias.
22 dias.
19 dias.
O índice de liquidez corrente do ano I é inferior ao índice de liquidez seca do ano II.
A Cia. Aresta registrou as seguintes transações em sua contabilidade num determinado exercício (em R$):
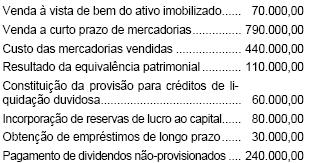
Considerando apenas essas informações, é correto concluir que o efeito das transações no aumento do capital circulante líquido da companhia foi, em R$:
Determine o Prazo Médio de Recebimento de Clientes (considere que o ano tem 360 dias).
9 dias
11,25 dias
36 dias
45 dias
60 dias
Analise as afirmativas e assinale a alternativa correta.
I. Índice de Liquidez Corrente maior que 1, significa Capital Circulante Líquido superior a zero.
II. A predominância de recursos de terceiros pode ser mensurada pelo índice de composição do endividamento.
III. A rentabilidade de ativos é sinônimo de poder de ganho da empresa.
IV. Ciclo Financeiro ou Ciclo de Caixa pode revelar a necessidade de financiamento complementar.
V. As contas que compõem a tesouraria são correlacionadas diretamente com as atividades operacionais da empresa.
A empresa Mentescapo S/A apresentou os seguintes dados componentes de seu balanço patrimonial e demonstração de resultados do exercício de 2005 para elaboração das Demonstrações e efetivação de análise contábil (em milhares de reais):
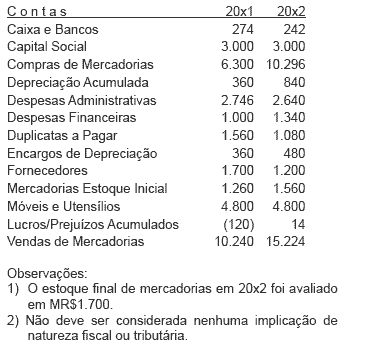
Ao promover-se a análise contábil dos balanços, elaborados com base nas informações acima, pode-se dizer que:
A liquidez corrente cresceu quase 52% de 20x1 para 20x2.
A rentabilidade do capital sofreu forte declínio de 20x1 para 20x2.
A liquidez imediata tem-se mantido abaixo de um décimo.
A liquidez seca manteve-se inalterada de 20x1 para 20x2.
A rotação dos estoques, que era de 94 dias em 20x1, tornou-se mais lenta ao passar para 60 dias em 20x2.
Ao se calcular o índice de liquidez corrente, conclui-se que a empresa apresenta folga financeira de R$ 0,25 para cada R$ 1,00 de dívidas de curto prazo.
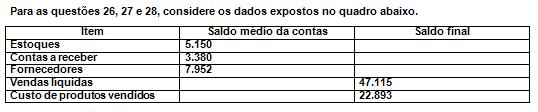
O ciclo operacional e ciclo de financeiro são, respectivamente:
150 e –60 dias.
30 e 34 dias.
107 e –18 dias.
14 e 29 dias.
25 e –25 dias.
Com base no Balanço Patrimonial, assinale a alternativa que indica o Índice de Liquidez Seca.
R$ 3,73.
R$ 5,64.
R$ 0,08.
R$ 0,63.
R$ 0,15.
O capital circulante líquido do ano I é maior do que o capital circulante líquido do ano II.
Com base no Balanço Patrimonial, assinale a alternativa que indica o Índice de Liquidez Geral.
R$ 3,87.
R$ 5,64.
R$ 0,08.
R$ 0,63.
R$ 0,15.
O balanço patrimonial de uma empresa estava assim constituído
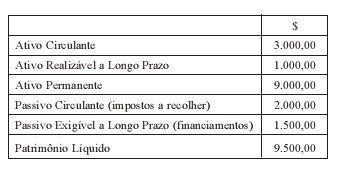
o seu capital próprio é de $ 13.000,00.
o capital de terceiros é de $ 1.500,00.
o capital circulante líquido é de $ 1.000,00.
o capital nominal é de $ 9.500,00.
o capital circulante próprio é de $ 9.500,00.
Considere as seguintes informações sobre o patrimônio de uma companhia (em R$):
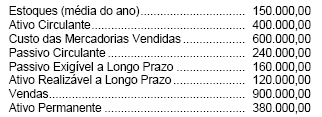
É correto afirmar que o índice de