







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O decréscimo do passivo exigível em longo prazo, por motivo de classificação da conta no passivo circulante, proporciona alteração no índice de liquidez imediata da empresa, que é reduzido.
Em 2005, a Cia. Vale das Rosas apresentou, em seus demonstrativos financeiros, saldo médio de contas a receber de R$ 350.000,00 e receita de vendas de R$ 2.800.000,00. Com o propósito de aumentar sua participação no mercado e seu faturamento, a companhia passou a conceder a seus clientes um prazo médio para pagamento de 60 dias. Admitindo-se 360 dias no ano, o giro de contas a receber terá uma variação em valor absoluto de:
2;
4;
6;
8;
10.
A empresa Comércio Operacional S/A apresenta os seguintes valores, em 31/12/2005:
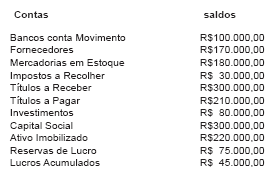
Observações:
1 - dos títulos a pagar, R$ 25.000,00 venceram em 2005, R$ 115.000,00 vencerão em 2006 e R$70.000,00 vencerão em 2007;
2 - dos títulos a receber, R$ 45.000,00 venceram em 2005, R$ 195.000,00 vencerão em 2006 e R$ 60.000,00 vencerão em 2007;
3 - dos títulos a vencer em 2006, R$ 50.000,00 acham-se descontados em bancos.
A análise contábil do balanço patrimonial originário das contas e saldos evidencia um quociente de liquidez seca ou acid test de
1,38.
1,15.
1,00.
0,87.
0,85.
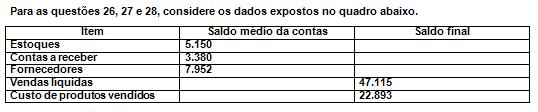
O prazo de pagamento das compras é
O prazo médio de cobrança e pagamento são, respectivamente:
50 e 60 dias.
30 e 34 dias.
7 e 40 dias.
14 e 29 dias.
26 e 125 dias.
Ao se classificar item no ativo circulante disponível, concluise que este é o item de maior liquidez do ativo. Assim, ao se calcular o índice de liquidez imediata, o ativo circulante não classificado como disponível deverá ser desconsiderado. Quanto maior for o valor do ativo circulante disponível melhor será o índice de liquidez imediata, mantendo-se o valor do passivo constante.
O registro do ajuste referente a realização de receita antecipada proporciona decréscimo ao passivo e acréscimo ao resultado do exercício. A realização da receita, nesse caso, não afeta o índice de liquidez seca.
Capital Circulante Líquido:
O registro da aquisição de veículos à vista, para uso da empresa, aumenta o ativo permanente. Como a aquisição foi à vista, o índice médio de aquisição de investimentos aumentará.
Calcula-se o Índice de Liquidez Imediata ou Instantânea da seguinte forma:
ativo total/passivo total.
disponível/passivo circulante.
ativo circulante/passivo circulante.
(ativo total - ativo permanente)/passivo circulante.
O Giro do ativo é de:
0,23 vez
0,35 vez
2,4 vezes
3,5 vezes
O índice de liquidez seca é de:
37% ou 0,37
73% ou 0,73
74% ou 0,74
85% ou 0,85
O índice de liquidez corrente é de:
75% ou 0,75
85% ou 0,85
87% ou 0,87
149% ou 1,49
O nível de estoque no Centro de Distribuição de um varejista que opera com um lote de despacho de 100 unidades e intervalos entre remessas de uma semana apresenta uma taxa de variação constante. Considerando um estoque de reserva de 20 unidades e uma taxa de juros efetiva de 10%a.a., conclui-se que o estoque médio anual é igual a:
Na análise de crédito, a classificação, conhecida como os 5 C's, da disposição para cumprir as obrigações; dos fluxos de caixas suficientes;das reservas financeiras; das garantias; e das condições econômicas gerais, refere-se respectivamente, às seguintes diretrizes:
caráter, capacidade, capital, colateral e condições;
caráter, capital, capacidade, condições e colateral;
colateral, capacidade, caráter, condições e capital;
capacidade, condições, capital, caráter e colateral;
capital, caráter, condições, colateral e capacidade.



