







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Os índices da participação de capitais de terceiros, em 2004 e 2005, foram, respectivamente, de:
44 % e 50%
32 % e 44 %
31 % e 33 %
22 % e 30 %
Uma empresa comercial apresentou um capital circulante
líquido de R$ 100,00 em dezembro de 2004, composto
pelas seguintes contas (em reais):
•
Bancos ............................................................... 100,00•
Duplicatas a Receber .......................................... 400,00•
Duplicatas Descontadas ..................................... 100,00•
Provisão para Devedores Duvidosos ................. 5,00•
Estoques ............................................................ 105,00•
Fornecedores ..................................................... 150,00•
Empréstimos a Pagar ......................................... 150,00•
Contas a Pagar ................................................... 100,00Considerando as técnicas de análise de balanços, inclusive
com reclassificação de contas, o índice de liquidez corrente
desta empresa será:
1,198
1,200
1,250
1,500
1,513
Índice de liquidez seca:
Considerando as informações abaixo apresentadas, assinale a opção que representa o valor do Capital de Giro Líquido (CGL).
Contas do Balanço Patrimonial em 31/12/X0

Valores em R$ 1,00
R$ 1.000,00
R$ 8.000,00
R$ 10.000,00
R$ 18.000,00
A apropriação da depreciação anual
altera o resultado do período e não afeta a liquidez.
não afeta o endividamento e altera a margem líquida.
gera efeito no capital circulante líquido e no endividamento global.
não altera o capital circulante líquido e altera a margem bruta.
altera o giro dos ativos e o capital circulante líquido.
Assinale a alternativa
CORRETA.Uma empresa tinha, em 30 de dezembro de 2004, o Ativo Circulante no montante de R$1.800.000,00 e Passivo Circulante de R$ 700.000,00. Em 31/12/2004 realizou uma aquisição extra de mercadorias a prazo (390 dias para efetuar o pagamento), na importância de R$ 400.000,00. Logo, o índice de Liquidez Corrente da referida empresa, em 31/12/2004, terá sido de...
2,57
1,71
2,00
Com relação ao comportamento do índice de liquidez seca em 19X1 e 19X2, pode-se afirmar:
Melhorou porque houve redução do saldo de Estoques de Mercadorias e redução do saldo de exigibilidades de curto prazo no período.
Piorou porque houve redução do saldo de Estoques no período.
Piorou porque a redução das disponibilidades no período compromete a capacidade de pagamento da empresa
Piorou porque a empresa aumentou os empréstimos de longo prazo no período, afetando sua capacidade de pagamento no futuro.
Piorou porque houve aumento do ativo permanente no período, comprometendo os recursos circulantes disponíveis.
Com base nas informações do Balanço Patrimonial, é possível afirmar que o índice de Liquidez Corrente é de:
1,33.
1,11.
0,78.
0,64.
0,54.
Índice de liquidez corrente:
O que ocorrerá se uma empresa apresentar um índice de liquidez corrente igual a 0,80?
Não terá nenhuma dificuldade para honrar compromissos de curto prazo.
Deverá providenciar, uma redução simultânea e do mesmo valor, no Ativo e no Passivo Circulante.
Estará praticamente falida.
Em condições normais, não poderá pagar suas obrigações de curto prazo.
Em condições normais, não poderá pagar suas dívidas de longo prazo.
Das características descritas abaixo, assinale aquela para a qual o cálculo do índice de liquidez seca é mais importante como complemento do índice de liquidez corrente:
a margem de segurança adotada pela empresa, dentro de sua política de estoques, tem levado a freqüentes perdas de vendas;
a idade média dos estoques é baixa;
o giro dos estoques da empresa é muito superior ao do setor;
buscando minimizar o custo de emissão de pedidos, a empresa faz poucas compras de elevado valor;
é utilizado o sistema just-in-time na gestão de estoques.
Uma empresa do setor de eletrodomésticos apresenta as seguintes contas patrimoniais, em reais, no final de 2004:
- Aplicações Financeiras 1.000,00
- Duplicatas a Receber 4.000,00
- Fornecedores 2.000,00
- Estoques 1.500,00
- Capital 6.000,00
- Adiantamento de Clientes 400,00
- Adiantamento a Empregados 100,00
- Lucros Acumulados 200,00
- Caixa 300,00
- Duplicatas Descontadas 500,00
- Bens do Ativo Imobilizado 3.000,00
- Contas a Pagar 800,00
Com base apenas nas informações apresentadas e considerando a padronização das demonstrações financeiras para fins de análise de balanço, o índice de liquidez corrente desta empresa é:
1,6000
1,6190
1,7500
1,9375
2,1875
O Capital circulante líquido (CCL) é de:
750,00
20.250,00
57,250,00
(20.250,00) não há capital circulante líquido
A empresa tem R$ 14.000,00 em disponíveis e a realizar, e R$ 10.000,00 a pagar, a curto prazo. Entretanto, a capacidade de pagamento de todas as obrigações nos respectivos prazos de vencimento vai depender dos prazos médios de recebimento das vendas, de pagamento das compras e empréstimos, e da rotação dos estoques.
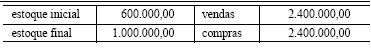
Considerando os dados acima (em reais) e os critérios adotados para o cálculo da rotação de valores, julgue o item seguinte.
O índice de liquidez seca será afetado quando a empresa transferir o valor da receita antecipada de curto prazo para o resultado.
O capital circulante líquido ou capital de giro líquido (ativo circulante – passivo circulante) consiste no excedente dos recursos permanentes (a longo prazo), próprios ou de terceiros, alocados pela empresa, em relação ao montante também aplicado a longo prazo.
Na análise de capital de giro, observa-se que os elementos circulantes apresentam, em geral, rentabilidade e divisibilidade menores que os ativos fixos, características que permitem o aporte de recursos nos itens de curto prazo em níveis variados e relativamente baixos, sendo possível a alocação de recursos no momento do surgimento das necessidades financeiras.
O quociente de liquidez seca é igual a 1,2.
A avaliação do patrimônio, feita em 21 de março, com base no saldo do Razão, demonstrou os seguintes valores:
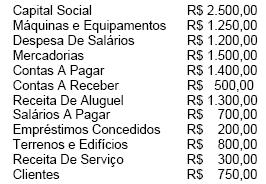
Ao representar este patrimônio, graficamente, segundo a ordem descrescente do grau de liquidez, encontram-se
Capital de Terceiros R$ 2.300,00
Capital Próprio R$ 2.500,00
Capital de Giro Próprio R$ 850,00
Capital de Giro R$ 5.000,00
Capital Fixo R$ 800,00



