







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Numa análise financeira, o Índice de Liquidez Geral nos indica quanto a empresa possui no Ativo Circulante e Realizável a Longo Prazo, para cada R$ l,00 de dívida total. Podemos concluir que:
quanto menor for o índice melhor será a situação da empresa.
quanto maior for o índice, melhor será a situação da empresa.
quanto maior for o índice, pior será a situação da empresa.
quanto menor for o índice, pior será a situação da empresa.
quanto menor for o índice, será indiferente para a situação da empresa.
A liquidez seca determina a capacidade de pagamento da empresa a curto prazo, utilizando as contas do disponível e valores a receber, e é expressa por:
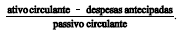
O prazo médio de recebimento de contas pelas vendas, admitindo-se um volume de vendas anual de R$ 520.000 mil e um volume médio de contas a receber igual ao saldo de final de período, é superior a 90 dias.
Se houver elevação do ativo permanente em R$ 1 milhão e do patrimônio líquido em R$ 2 milhões, ocorrerá um aumento da liquidez geral da empresa.
O prazo médio de recebimento de clientes em 2000 é:
10 dias
12 dias
13 dias
14 dias
16 dias
O valor do índice de Liquidez Seca para os períodos em análise é:
1999 | 2000 | 2001 |
0,45 | 0,65 | 0,40 |
1999 | 2000 | 2001 |
0,50 | 0,60 | 0,45 |
1999 | 2000 | 2001 |
0,55 | 0,55 | 0,50 |
1999 | 2000 | 2001 |
0,60 | 0,50 | 0,55 |
1999 | 2000 | 2001 |
0,65 | 0,45 | 0,60 |
O prazo médio de renovação dos estoques em 2001 é:
10 dias
12 dias
13 dias
14 dias
16 dias
A empresa Nove S/A efetuou as operações
abaixo listadas e, após a competente contabilização,
mandou elaborar a DOAR – Demonstração
das Origens e Aplicações de Recursos.
Operações:
01- compra a prazo de máquinas para o próprio
uso, no valor de R$ 15.000,00;
02- pagamento de um título no valor de
R$ 3.000,00;
03- compra de mercadorias por R$ 8.000,00 com
pagamento a longo prazo;
04- venda de ações de coligadas por R$ 6.000,00,
recebendo em cheque;
05- distribuição de dividendos de R$ 1.000,00,
para pagamento em 60 dias;
06- recebimento de receitas do mês no valor de
R$ 12.000,00;
07- pagamento de despesas do mês no valor de
R$ 7.000,00;
08- provisionamento para o imposto de renda
no valor de R$ 1.200,00;
09- registro das despesas de depreciação
no valor de R$ 800,00;
10- compra de móveis para uso, por R$ 6.000,00,
aceitando duplicatas, sendo dois terços com
vencimento a longo prazo.
Lendo a referida Demonstração, executada apenas
com os dados citados, certamente vamos encontrar:
Aplicações de Recursos no valor de R$ 27.000,00.
Aplicações de Recursos no valor de R$ 21.800,00.
Origens de Recursos no valor de R$ 22.000,00
Redução do Capital Circulante Líquido no valor de R$ 200,00
Aumento do Capital Circulante Líquido no valor de R$ 200,00.
O índice que mede a capacidade da empresa de saldar todos os seus compromissos é denominado:
liquidez geral
rentabilidade operacional
alavancagem financeira
retorno do passivo
nível de endividamento
A companhia com o quociente de liquidez corrente abaixo de 1 que eleva tanto o ativo circulante como o passivo circulante em R$ 1 bilhão (valor relevante) apresentará um aumento nesse índice de liquidez corrente.
O valor Capital Circulante Líquido do exercício de 2001 é
menor que o de 1999.
10% maior que o de 2000.
de valor idêntico ao de 1999.
igual ao apurado em 2000.
menor que o apurado em 2000.
A empresa Comercial Sociedade Anônima, que nos foi dada a analisar, apresenta a seguinte série de Demonstrações Financeiras, aqui devidamente simplificadas:
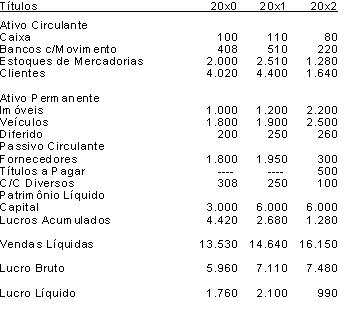
Ao completar a análise de balanços solicitada, o Analista vai chegar à conclusão de que a(o):
liquidez seca cresceu acima de 5% de 20x0 para 20x1, quase dobrando em 20x2
rotação de estoques no ano 20x1 alcançou o índice de 3,3
liquidez imediata superou os 20% nos dois primeiros anos, caindo em 20x2
custo da mercadoria vendida em 20x2 alcançou o valor absoluto de R$ 7.530,00
rentabilidade do patrimônio líquido alcançou 26% em 20x2
O prazo médio de renovação dos estoques está associado diretamente ao volume de compras de mercadorias e de recebimento de contas.
Existem a liquidez estática e a dinâmica, sendo esta associada aos prazos de renovação dos itens cíclicos do ativo e passivo circulantes e é possível, e perfeitamente razoável, que uma empresa apresente liquidez corrente, estática, abaixo de 1 ou de 0,7 e tenha uma sólida situação financeira, em razão de operar com prazos menores de renovação de estoques e de recebimento de vendas, em relação a prazos mais elevados de passivos circulantes operacionais.
Na análise dos indicadores de atividade da empresa, o auditor constatou significativa variação no prazo médio de estocagem. Indique a fórmula que o profissional utilizou para mensurar esse prazo em dias.
(Estoque Final/Custo dos Produtos Vendidos Final) x 360
(Estoque Inicial/Custo dos Produtos Vendidos do Ano Anterior) x 360
(Estoque Médio Anual/Custo dos Produtos Vendidos do Ano) x 360
(Estoque Final/Custo dos Produtos Vendidos do Ano) x 12
(Estoque Inicial/Custo dos Produtos Vendidos no Ano) x 360
Em princípio, do ponto de vista financeiro, quanto maior o prazo de recebimento de clientes e menor o prazo de pagamento a fornecedores, melhor.
O auditor constatou que o balanço patrimonial da empresa foi manipulado para apresentar melhor Índice de Liquidez Seca. Indique a opção que apresenta a evidência do fato.
Reclassificação de contas a pagar de curto prazo para longo prazo.
Reclassificação de realizável a longo prazo para ativo permanente.
Reclassificação de duplicatas descontadas do ativo circulante para passivo circulante.
Contabilização de resultado negativo de equivalência patrimonial de investimentos.
Avaliação dos estoques pelo princípio contábil do registro pelo valor original.
O índice de liquidez corrente da referida companhia apresentou elevação em 2000 em relação a 1999.
Uma empresa com liquidez corrente igual a 0,80 apresentará redução nesse índice, caso eleve em igual valor o ativo e o passivo circulantes.



