





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.

Determine a Liquidez Geral.
Segundo o método Dupont, os três indicadores que influenciam o lucro do capital próprio são o giro do ativo total, a margem líquida e o multiplicador do capital próprio, que indicam, respectivamente:
a eficiência na alocação dos recursos investidos, a lucratividade das vendas e a eficiência na estrutura de captação de recursos.
o volume de investimentos em capital de giro, a lucratividade das vendas e a rentabilidade do investimento.
a eficiência na alocação dos recursos investidos, a alavancagem financeira e a lucratividade das vendas.
a lucratividade do capital próprio, a eficiência na alocação dos recursos investidos e a lucratividade das vendas.
O registro da captação de recursos de curto prazo não afeta o capital de giro líquido. Dessa maneira, quando a empresa apresenta situação de liquidez imediata desfavorável, a solução é captar recursos de longo prazo para melhorar sua liquidez corrente e também o valor apurado pelo índice de liquidez imediata.

O índice de liquidez seca é alterado em função da quantidade de mercadoria comercializada no período.
O índice de liquidez imediata da empresa, em 2003, é maior que em 2004.
A firma Special Comércio S/A é titular das contas abaixo relacionadas, apresentadas no livro Razão, em 31 de dezembro de 2005 antes da apuração do resultado do exercício:
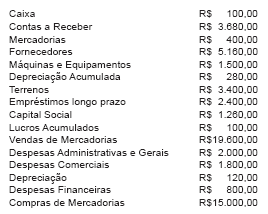
Observações:
1- o estoque final foi avaliado em R$1.400,00;
2- considerar o ano comercial;
3- desconsiderar quaisquer implicações de ordem fiscal ou tributária;
4- o débito inicial de clientes era de R$1.120,00 e o crédito de fornecedores era de R$ 2.840,00;
5- no período, a empresa operou a prazo 3/4 do movimento de vendas e 2/3 do movimento de compras.
A análise contábil a que foi submetida a empresa, no período, evidenciou quociente de
lucratividade de 5%.
endividamento de 52,65%.
solvência de 77,14%.
rotação no pagamento das dívidas de 187 dias.
liquidez geral de 68,52%.
O índice de liquidez seca do ano I é menor do que o índice de liquidez imediata de II.
O prazo médio de cobrança e pagamento são, respectivamente:
50 e 60 dias.
30 e 34 dias.
7 e 40 dias.
14 e 29 dias.
26 e 125 dias.
A liquidez geral é um indicador de análise das demonstrações contábeis que apresentou em 2005 o resultado de 1,20. Se uma empresa adquirir em 28 de dezembro de 2006, uma máquina industrial no valor de R$ 150.000,00 sendo 20% de entrada e o restante será pago em 48 parcelas fixas e mensais, com a primeira vencendo em 28/01/2007. Sem levar em consideração outros fatores, a aquisição da máquina provocará o seguinte impacto no índice de liquidez geral:
As mudanças que vão ocorrer não vão provocar alteração no resultado anterior do índice.
As mudanças que vão ocorrer provocarão um aumento no índice
As mudanças que vão ocorrer provocarão uma redução no índice.
O denominador da fórmula do índice não se altera, porém o numerador se eleva.
O capital circulante líquido da empresa não sofreu alterações no período analisado.
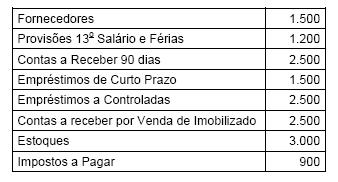
Uma empresa apresenta em seu balanço os seguintes dados:

Seus índices de Liquidez Corrente e Liquidez Geral são, respectivamente,
1 e 1,25
1 e 1,75
1,25 e 1
1,75 e 1,25
2 e 1,25
Tendo como base somente essas informações, a necessidade de capital de giro da empresa é R$
Determinada empresa apresenta as seguintes contas patrimoniais em dez/2005:

Com base apenas nas contas apresentadas e considerando
as técnicas de padronização das demonstrações financeiras
para fins de análise de balanços, o índice de liquidez corrente
desta empresa é:
1,55
1,60
1,66
1,69
1,73
Ao se contabilizar a conversão de dívidas em capital, ocorre o decréscimo do índice de endividamento da empresa. Além disso, há aumento dos índices de liquidez corrente e imediata.
O índice de liquidez geral apresenta o valor disponível para a liquidação das obrigações de curto prazo e de longo prazo da empresa. O índice de liquidez geral apurado no balancete acima corresponde a 1,20.
O capital circulante líquido é utilizado para a elaboração e a análise da demonstração de origens e aplicação de recursos (DOAR). O valor do capital circulante líquido apurado no balancete corresponde a R$ 191.253,00.
A apropriação da distribuição de dividendos aumenta o saldo do passivo circulante. Ao depositar os dividendos na conta bancária dos acionistas, a empresa reduz o passivo circulante e o disponível. Dessa maneira, o pagamento não afeta o índice de liquidez corrente porque tanto o ativo circulante quanto o passivo circulante foram reduzidos.
Uma empresa possui as seguintes informações extraídas de seu Balancete de Verificação em 2003:
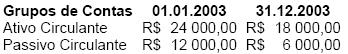
Em relação ao índice de Liquidez Corrente da empresa em 2003, é CORRETO afirmar que:
A empresa terminou o exercício de 2003 com uma redução de 50 % na Liquidez Corrente.
A empresa terminou o exercício de 2003 com uma redução de R$ 6 000,00 na Liquidez Corrente.
A empresa terminou o exercício de 2003 com crescimento positivo na Liquidez Corrente de R$ 1,00.


