







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Quociente é o número inteiro cujo produto pelo divisor é igual ao dividendo, é um cálculo muito utilizado na análise e a interpretação de balanços. Sobre quocientes, assinale a alternativa incorreta.
A importância do Quociente de Retorno sobre o Patrimônio Líquido (QRPL) reside em não expressar os resultados globais auferidos pela gerência na gestão de recursos próprios e de terceiros, em benefício dos acionistas.
O quociente de liquidez corrente pode apresentar resultados em dias, meses e anos.
O quociente de atividades relaciona reais prontamente disponíveis e rapidamente realizáveis com dívidas de curto prazo.
Os quocientes de rentabilidade medem a capacidade da empresa para retribuir os capitais investidos e a capacidade da empresa de modificar seu Ativo ou Patrimônio Líquido.
Assinale a alternativa que contém o valor aproximado, da margem líquida, para o exercício de 2019. Para o cálculo, considere até a segunda casa decimal, bem como o critério de arredondamento.
0,33.
0,42.
0,40.
0,15.
0,28.
A missão da controladoria é assegurar a otimização do resultado econômico da organização, com a responsabilidade de tornar as informações úteis para breves ou futuras e importantes mudanças no cenário empresarial. O centro de responsabilidade é uma parte, segmento ou subunidade de uma organização, cujo gerente é responsável por um conjunto específico de atividades. A indústria de fabricação de soja e seus derivados avalia o desempenho de seus três centros de responsabilidades (soja, óleo e margarina). Para esse fim, utiliza o Preço de Transferência nas transações internas. Para a determinação do Preço de Transferência, a empresa considera o quanto pagaria no mercado para adquirir prontos seus produtos intermediários. Considerando os dados a seguir, o controller pretende identificar se todos os negócios da empresa são lucrativos.
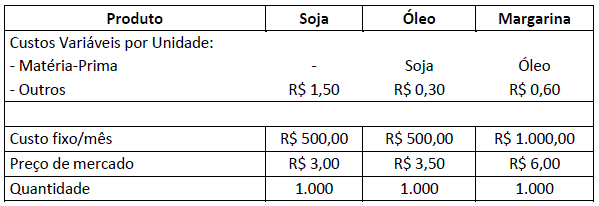
Observações:
Ao analisar os dados e verificar o resultado operacional de cada unidade de negócio, o controller concluiu que:
A soja e o óleo são negócios lucrativos.
A soja e a margarina são negócios lucrativos.
O óleo e a margarina são negócios lucrativos.
A soja, o óleo e a margarina são negócios lucrativos.
Determinado conjunto de indicadores avaliam o desempenho global da empresa, em termos de remunerar o capital nela aplicado. A referência é feita aos indicadores de:
lucratividade.
fluxos de caixa
rentabilidade.
endividamento.
liquidez.
A Empresa apresenta uma margem líquida de
12,31%.
15,33%.
17,38%.
18,11%.
21,65%.
Assinale a alternativa que apresente exclusivamente índices sobre a estrutura de capital.
Imobilização do Patrimônio Líquido – Participação de Capital de Terceiros sobre Recursos Próprios – Imobilização dos Recursos a Longo Prazo e do Patrimônio Líquido
Grau de Alavancagem – Endividamento Geral – Margem Operacional
Liquidez Seca – Margem Líquida – Participação dos Recursos Bancários sobre o Capital de Terceiros
Índice de Recursos Correntes – Rentabilidade do Investimento – Prazo Médio de Pagamento de Compras
Participação das Dívidas de Curto Prazo – Giro do Ativo – Liquidez Corrente
As áreas da administração financeira que se preocupam respectivamente com a liquidez e com a rentabilidade são:
Tesouraria e Controladoria.
Controladoria e Orçamentária.
Controladoria e Tesouraria.
Tesouraria e Orçamentária.
A empresa Industrial GETA apresentou as seguintes informações em 31.12.20x9:
Receita Bruta: R$ 1.650.000,00;
Impostos sobre vendas: R$ 150.000,00;
Margem Líquida: 15%;
Margem Operacional: 30%;
Margem Bruta: 55%;
Ativo Total: R$ 8.500.000,00;
Patrimônio Líquido: 3.500.000,00.
Sabe-se que o ROA (Retorno sobre o Ativo) pode ser obtido pela divisão do lucro líquido pelo Ativo Total e, na sequência, multiplica-se por cem. O ROE (Retorno sobre o Patrimônio Líquido) pode também ser obtido dividindo-se o lucro líquido pelo Patrimônio Líquido, multiplicado por cem. Com base no exposto, assinale a alternativa que corresponde ao ROA e ao ROE, respectivamente.
2,65% e 6,43%.
2,65% e 6,53%.
2,91% e 7,17%.
2,91% e 7,27%
Sobre a empresa Gama, considere:
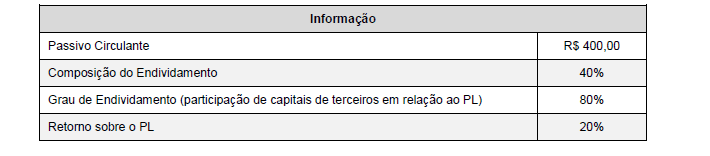
Com base nessas informações, é correto afirmar que
Considere as seguintes informações obtidas a partir das demonstrações contábeis das empresas Redonda S.A. e Quadrada S.A. de determinada data:
Informação | Redonda S.A. | Quadrada S.A |
Ativo circulante | R$ 21.000,00 | R$ 28.000,00 |
Liquidez corrente | 1,5 | 2,0 |
Composição do endividamento | 40% | 70% |
Grau de endividamento (em relação aos recursos totais) | 70% | 50% |
Retorno sobre o PL | 15% | 10% |
Com base nas informações acima, é correto afirmar que
o passivo circulante da empresa Redonda S.A. é maior que o da empresa Quadrada S.A.
a empresa Quadrada S.A. é mais endividada.
a empresa Quadrada S.A. obteve mais recursos de terceiros do que capital próprio.
o patrimônio líquido da empresa Redonda S.A. é maior que o da empresa Quadrada S.A.
o lucro líquido apurado pela empresa Redonda S.A. é maior que o da empresa Quadrada S.A.
Segundo Gitman (2010), os efeitos das variações no nível dos ativos circulantes sobre o tradeoff risco-lucratividade das empresas podem ser ilustrados mediante o uso da relação ativos circulantes / ativos totais, que indica a porcentagem dos ativos totais constituída por ativos circulantes (capital de giro).
No contexto dos efeitos de variações dessa relação ou índice sobre o risco e a lucratividade, assinale a alternativa CORRETA.
Se a variação no índice for de aumento, haverá aumento do lucro e aumento do risco.
Se a variação no índice for de aumento, haverá aumento do lucro e redução do risco.
Se a variação no índice for de redução, haverá aumento do lucro e aumento do risco.
Se a variação no índice for de redução, haverá redução do lucro e aumento do risco.
O índice de cobertura de juros é de
2,00.
2,78.
5,78.
0,83.
1,29.
A análise da demonstração de resultados permite verificar, dentre outros aspectos,
a liquidez e o nível de endividamento da organização.
a lucratividade e o ponto de equilíbrio da organização.
a estrutura de investimentos e de financiamentos.
o nível de rentabilidade e o grau de endividamento.
as situações de superávit ou déficit financeiro.
Em uma avaliação de oportunidades de investimentos, foram observados os seguintes dados relativamente a um projeto:
Valor presente líquido, descontado à taxa ajustada ao risco do projeto = $20.000,00
Taxa de retorno livre de risco = 7%
Retorno esperado da carteira de mercado = 11%
Retorno exigido do projeto = 15%
A partir desse contexto, é correto afirmar que
o projeto dará prejuízo, com o que não deve ser aprovado.
o Beta do projeto não permite viabilizar o investimento.
o Beta do projeto é igual a 2.
o projeto deve ser rejeitado, já que o retorno esperado da carteira de mercado é inferior ao retorno exigido do projeto.
os dados não permitem concluir sobre a aprovação do projeto.
O Quociente de Imobilização do Capital em X6 é:
0,88
0,96
1,05
1,50
1,80
Assinale a alternativa abaixo que não participa de nenhuma das fórmulas para calcular os índices de rentabilidade de uma companhia.
Passivo circulante
Lucro líquido
Vendas líquidas
Ativo



