







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Índices de Rentabilidade são definidos como o grupo de índices que mostra os efeitos combinados da liquidez, da gestão de ativos e do endividamento sobre os resultados operacionais. O quociente que mede o lucro por unidade monetária de vendas e é calculado dividindo-se o lucro líquido pelas vendas denomina-se:
Margem Líquida.
Retorno sobre os Ativos.
Retorno sobre o Patrimônio Líquido.
Índice de Capacidade de Geração de Lucros.
No caso dos custos/despesas e das despesas financeiras, é correto afirmar que os dados registrados apresentaram, de 2013 para 2014,
uma redução de 1,4% dos custos/despesas e uma redução de 89,5% das despesas financeiras.
um aumento de 0,4% dos custos/despesas e um acréscimo de 52,8% das despesas financeiras.
um aumento de 1,4% dos custos/despesas e uma redução de 68,2% das despesas financeiras.
uma redução de 100,4% dos custos/despesas e um acréscimo de 52,8% das despesas financeiras.
uma redução de 0,4% dos custos/despesas e um acréscimo de 89,5% das despesas financeiras.
A respeito dos indicadores financeiros, dos indicadores de liquidez e de retorno da Companhia PR S.A., assim como de outros indicadores, assinale a opção correta.
A liquidez geral em 20X4 foi igual a 4,14, e a liquidez corrente, igual a 1,40.
No ano de 20X4, o retorno sobre o ativo foi inferior a 0,10, enquanto o retorno sobre o patrimônio líquido foi superior a 0,30, índices obtidos a partir do resultado líquido e do resultado operacional, respectivamente.
Apesar das alterações na margem líquida e no retorno sobre o patrimônio líquido, o endividamento se manteve constante e igual a 0,33 ao longo do período analisado.
Se a variação na conta de empréstimos e financiamentos for o valor da despesa financeira não paga em 20X4 e a taxa de retorno exigida pelos investidores for de 25% sobre o capital social (já deduzidos todos os benefícios fiscais), o valor agregado ao acionista em 20X4 será igual a R$ 3.500.
O índice de liquidez seca, que era igual a 3,00 em 20X2, passou para mais de 3,4 em 20X4, e a liquidez imediata, que era inferior a 0,7 em 20X2, passou para 1,00 em 20X4, o que indica melhoria nos indicadores analisados.
O percentual do total dos impostos pagos em relação às receitas arrecadadas nos meses/ano apresentados foram, respectivamente, de
8,89%; 16,03%; 10,26%; 10,41%.
623,89%; 960,63%; 974,27%; 1124,53%.
16,03%; 10,41%; 10,26%; 8,89%.
1124,53%; 974,27%; 960,63%; 623,89%.
10,41%; 10,26%; 16,03%; 8,89%.
Um administrador deseja saber o ganho líquido da empresa em cada unidade de venda, de modo a determinar qual produto deve ter sua venda estimulada.
Assinale a opção que apresenta o indicador mais recomendado para a obtenção dessa informação.
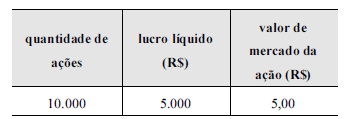
A partir das informações contidas na tabela seguinte é possível concluir que o índice preço/lucro é igual a 10, e a lucratividade da ação é de 10%.
O Quociente do Resultado das Variações Patrimoniais é
menor que 1, indicando déficit financeiro.
menor que 1, indicando déficit patrimonial.
maior que 1, indicando superávit patrimonial.
maior que 1, indicando superávit financeiro.
Em 31/12/2014, foram levantadas as seguintes informações da Empresa ABC (valores em R$):
Ativo Circulante...........................................................60.000
Ativo Não Circulante.................................................180.000
Passivo Circulante......................................................40.000
Passivo Não Circulante..............................................80.000
Vendas.....................................................................300.000
Custos e Despesas Totais.........................................172.000
Deduções sobre Vendas............................................80.000
Pode-se afirmar que, no exercício, a taxa de retorno do patrimônio líquido correspondeu a:
40%
50%
70%
250%
Por meio da análise horizontal, que permite a avaliação de tendência, é correto concluir que as obrigações de longo prazo tiveram um crescimento, desconsiderando a inflação, de 100% de um ano para o outro.
Certo
Errado
O Quociente Financeiro Real da Execução Orçamentária é, aproximadamente, de.
1,05.
0,95.
R$ 9,2 milhões, positivo.
R$ 3,1 milhões, negativo.
Um gestor empresarial estava trabalhando no orçamento de capital do próximo ano da empresa onde atua e percebeu que a soma dos investimentos demandados pelos 10 (dez) projetos de investimento apresentados superava o valor orçado. No intuito de determinar quais projetos apresentam maior geração de valor por unidade de capital investido, o gestor deverá calcular, para cada projeto, seu/sua:
Payback Descontado;
Payback Simples ou Nominal;
Índice de Lucratividade Líquida – ILL;
Taxa Interna de Retorno – TIR;
Valor Presente Líquido – VPL.
Qual das empresas a seguir possui o melhor índice de rentabilidade de giro do ativo?
Empresa SOL = 1,76
Empresa MAR = 1,31
Empresa LUA = 1,11
Empresa PEDRA = 0,61
Empresa CHUVA = 0,46
O índice de preço/lucro é considerado um dos índices utilizados para analisar o preço de uma ação. Se a ação de uma determinada empresa foi negociada a R$ 28,90 no final do ano de 2014 e seu lucro por ação foi de R$ 3,40 no mesmo período, é correto afirmar:
Os investidores estavam pagando R$ 28,90 por cada R$ 1,00 de lucro.
Os investidores estavam pagando R$ 8,50 por cada R$ 1,00 de lucro.
Os investidores estavam pagando R$ 3,40 por cada R$ 1,00 de lucro.
Os investidores estavam pagando R$ 98,26 por cada R$ 1,00 de lucro.
Os indicadores de desempenho são fundamentais para as análises econômicas e financeiras. Com base nas projeções da empresa, responda às questões 74 a 80:
A lucratividade sobre as vendas em 2015 será:
15,26%.
21,36%.
23,18%.
30,07%.
63,03%.
O Quociente de Execução da Receita é
maior que 1, devido ao excesso de arrecadação.
menor que 1, devido à falta de arrecadação.
negativo, em cerca de R$ 3,1 milhões.
positivo, em cerca de R$ 9,2 milhões.
O Quociente do Resultado Orçamentário é
menor que 1, indicando a existência de déficit.
maior que 1, indicando a existência de superávit.
positivo, no valor R$ 9,2 milhões.
negativo, no valor de R$ 3,1 milhões.



