







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O índice de rentabilidade do ativo foi de 1,47.
Uma empresa apresenta a seguinte estrutura contábil:
Receita (—) Custo variável (=) Margem de contribuição (—) Custos Fixos (=) Lucro | R$ 3.000.000,00 R$ 2.000.000,00 R$ 1.000.000,00 R$ 500.000,00 R$ 500.000,00 |
A alternativa que corresponde à alavancagem operacional da empresa é:
1
2
3
4
5
A alavancagem financeira é representada pela inclusão do valor referente ao ativo imobilizado nas receitas operacionais da empresa, com o objetivo de aumentar seu lucro operacional.
O índice de rentabilidade sobre o capital próprio é, em percentagem, igual a
10%.
15%.
17,5%.
18,5%.
20%.
O índice de cobertura do capital próprio pelo imobilizado é de 35%.
Quando o quociente de participação de capitais de terceiros sobre os recursos totais for igual a 0,6 (ou 60%), isso significará que 40% do ativo são financiados com recursos próprios.
A administração financeira trata de tópicos relacionados à administração das finanças de empresas e organizações. Acerca desse assunto, assinale a opção correta.
A demonstração do resultado apresenta as receitas e despesas operacionais, mas exclui o imposto de renda sobre os lucros auferidos pela empresa.
Quando o capital de giro líquido é positivo, o volume de recursos disponíveis nos doze meses seguintes é inferior ao volume que precisará ser desembolsado para financiar as despesas da produção.
Se comparada a outra firma que apresente uma razão superior entre custos fixos e custos variáveis, a empresa cujos custos variáveis são muito elevados em relação aos seus custos fixos apresentará um menor grau de alavancagem operacional.
O aumento dos encargos sociais relativos aos salários da administração da empresa contribui para reduzir o valor do ponto de equilíbrio operacional (PEO).
Com base nos indicadores financeiros GAF e GAO, é INCORRETO afirmar que
o GAF indica que a empresa está obtendo, gradativamente, maior rentabilidade do capital próprio.
o GAO indica que a empresa está obtendo, gradativamente, menor rentabilidade na atividade operacional.
o GAF indica que o custo da dívida é inferior ao retorno obtido pelo uso de capital de terceiros.
o GAO indica que a razão entre margem de contribuição e custos fixos está aumentando.
Com base nos indicadores financeiros LC, LS, PCT, GAF e ROE, assinale com V as afirmativas verdadeiras e com F as falsas.
( ) A liquidez corrente evidencia condições crescentes de capacidade de pagamento a curto prazo.
( ) A liquidez seca evidencia a menor dependência de estoques, melhorando a qualidade da liquidez corrente.
( ) É provável que a empresa esteja aumentando o ciclo operacional, caso as demais variáveis sejam mantidas.
( ) A empresa tem aumentado o endividamento, por isso tem reduzido o retorno sobre o capital próprio.
Assinale a alternativa que apresenta a seqüência de letras CORRETA.
(V) (V) (F) (F)
(V) (F) (V) (F)
(F) (F) (V) (V)
(F) (V) (F) (V)
O índice de capital próprio da empresa é maior do que 1,35.
O valor do ativo permanente investimentos e a variação da avaliação do índice de endividamento, correspondem, respectivamente, a
Suponha-se que tenha sido considerado insatisfatório, sobre o investimento, o quociente de retorno calculado por meio da fórmula que combina margem líquida e giro do ativo total. Nessa situação, uma das recomendações pertinentes para a melhoria desse quociente seria a alienação de ativos nãooperacionais.
Para fins de análise, as empresas que sejam arrendatárias devem adicionar ao ativo o valor dos bens arrendados, para que a taxa de retorno sobre investimentos seja mais realista e adequada à interpretação de seus resultados.
A taxa de rentabilidade sobre o patrimônio líquido da companhia no exercício de 2006 foi de
10%.
15%.
20%.
25%.
30%.
Mantidos constantes os totais das origens e aplicações de recursos, quanto maior for o índice de Imobilização do Patrimônio Líquido menor será o índice de:
Rentabilidade do Patrimônio Líquido.
Giro dos Estoques.
Composição do Endividamento.
Liquidez Geral.
Lucratividade
De acordo com as Normas Brasileiras de Contabilidade, analise as afirmativas abaixo e assinale a alternativa correta, quanto ao desenvolvimento do planejamento da perícia.
I. Os documentos dos autos servem como base para obtenção das informações necessárias à elaboração do planejamento da perícia.
II. Em caso de ser identificada a necessidade de realização de diligências, na etapa de elaboração do planejamento, devem ser considerados a legislação aplicável, documentos, registros, livros contábeis, fiscais e societários, laudos e pareceres já realizados e outras informações que forem identificadas para determinar a natureza do trabalho a ser executado.
III. Deve ser feito novo planejamento sempre que fatos novos surjam no decorrer da perícia.
Apenas as afirmativas I e III estão certas.
Apenas a afirmativa I está certa.
Todas as afirmativas estão certas
Apenas a afirmativa III está errada
Apenas as afirmativas I e II estão erradas
O Capital Asset Pricing Model (CAPM) tradicional é um modelo de apreçamento de ativos de capital que relaciona risco a retorno esperado. Com base nesse modelo e nos dados abaixo, assinale a alternativa correta.
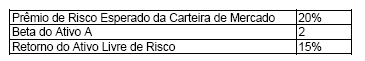
O retorno esperado do ativo A é de 35%.
O prêmio de risco esperado do ativo A é de 5%.
O retorno esperado da Carteira de Mercado é de 40%.
O prêmio de risco esperado do ativo A é de 40%.
O retorno esperado do ativo A é de 40%.
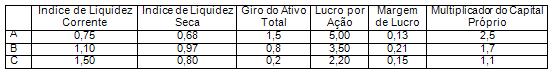
O retorno sobre o capital próprio das empresas A, B e C baseados no quadro abaixo são, respectivamente: (Identidade Dupont)
24,31%, 6% e 8%.
13%, 21% e 15%.
48,75%, 28,56% e 3,30%.
35%, 12% e 21%.
12%, 48% e 9,11%.
A Cia. ITA possui, no final de 2004, os dados identificados a seguir, com valores em reais:

Para alcançar este índice, o Lucro Líquido do Período, deve ter sido de R$



