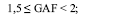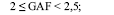Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Simulação de Monte Carlo é uma técnica utilizada na análise de cenários que leva em conta distribuições de probabilidade associadas a variáveis importantes do empreendimento. Suponha que, para um determinado empreendimento, os resultados da Simulação de Monte Carlo estão tabulados abaixo. Assinale a alternativa correta de acordo com a análise de simulações de Monte Carlo.
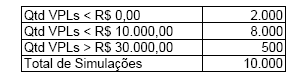
A probabilidade de que o empreendimento seja viável é de 20%.
A probabilidade de que o empreendimento seja inviável é de 80%.
A probabilidade de que o VPL seja maior ou igual a R$ 0,00 e menor que R$ 10.000,00 é de 70%.
A probabilidade de que o VPL seja maior do que R$ 0,00 é de 70%.
A probabilidade de que o VPL seja maior ou igual a R$ 10.000,00 e menor ou igual a R$ 30.000,00 é de 15%.
Com base no Balanço Patrimonial, assinale a alternativa que indica o Indicador de Rentabilidade do Patrimônio Líquido
R$ 3,87.
R$ 5,64.
R$ 0,08.
R$ 0,63.
R$ 0,15.
O índice de rentabilidade do Patrimônio Líquido é
Considere as seguintes informações sobre o patrimônio de uma companhia (em R$):
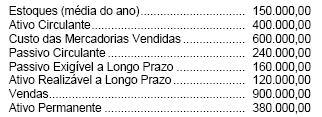
É correto afirmar que o índice de

Margem Líquida = Lucro Líquido do Exercício/PL x 100.
Margem Operacional = Lucro Líquido do Exercício /
Taxa de Rentabilidade do Patrimônio Líquido = Lucro Operacional/PL x 100.
Retorno sobre o investimento = Lucro Operacional / Ativo Total.
Taxa de Rentabilidade do Ativo Total = Lucro Líquido/Ativo Total x 100.
Analise as afirmativas que podem ser produzidas pela técnica contábil de análise de balanços e assinale a alternativa correta.
I. Capacidade de pagamento das empresas.
II. Poder de ganho das empresas.
III. Rentabilidade do capital dos acionistas.
IV. Eficiência em gerar rentabilidade a partir de recursos de terceiros.
V. Utilização de recursos de terceiros de curto prazo financiando ativo permanente.
Quanto mais uma empresa se financie mediante o uso de dívidas e ações preferenciais, maior será a alavancagem financeira dessa empresa e, portanto, maiores serão o retorno e o risco esperados.
A empresa HDV Ltda. (Havemos de Vencer) avalia que um novo projeto necessitará, para sua implementação, de investimento total de R$ 10 milhões. Os sócios da empresa contam com recursos próprios de 30% deste valor, e os restantes 70% serão conseguidos através de financiamento. Os resultados anuais previstos para este projeto aparecem abaixo. (Os dados estão em R$ 1.000. Suponha, para simplificar, que não há impostos nem inflação.)
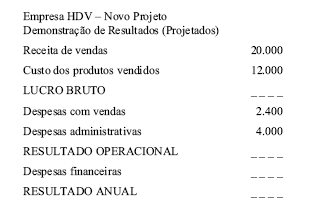
Uma vez que os juros sobre o financiamento são de 12% ao ano, assinale a alternativa correta para o grau de alavancagem financeira (GAF) deste novo projeto:
GAF < 1;


O índice de rentabilidade do ativo demonstra o percentual de rendimento obtido pelo capital aplicado através das atividades da empresa. Assim, o índice de rentabilidade do ativo apurado é de 2%.
A assertiva CORRETA é:
Margem Líquida = Lucro Líquido do Exercício/PL x 100
Taxa de Rentabilidade do Ativo Total = Lucro Líquido/Ativo Total x 100
Margem Operacional = Lucro Líquido do Exercício /
Taxa de Rentabilidade do Patrimônio Líquido = Lucro Operacional/PL x 100
Com base nos dados abaixo calcule o grau de alavancagem financeira da Empresa XXX.
2,20;
1,25;
0,45;
0,80.;
1,00.
O índice de rentabilidade do patrimônio líquido é de:
5% ou 0,05
20% ou 0,20
23% ou 0,23
28% ou 0,28
O Investimento Operacional em Giro (IOG) da companhia corresponde, em R$, a
280 000,00
250 000,00
240 000,00
160 000,00
140 000,00
O índice de rentabilidade do ativo é de:
3,9% ou 0,03
4,8% ou 0,04
23,3% ou 0,23
24,5% ou 0,24
Com relação ao índice de retorno sobre o investimento, pode-se afirmar:
Não pode ser calculado porque não foi informado o lucro referente ao exercício findo em 31/12/X1.
Não é afetado pelo giro do ativo e depende de informações de margens de contribuição para os eventos.
Traduz o esforço dos fornecedores em disponibilizar ativos circulantes com taxas internas maiores do que as taxas vigentes no mercado financeiro.
É um índice pouco útil para a compreensão da capacidade financeira da empresa, porque não reflete rentabilidade.
É afetado pelas margens de lucro em relação às vendas em cada período.