







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Define-se quociente de retorno sobre o patrimônio líquido como a relação:
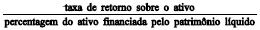
Se uma empresa pretende alavancar seu resultado não poderá trabalhar com recursos de terceiros.
Uma empresa que opere com um custo fixo de R$ 200 milhões para uma capacidade produtiva de 50 milhões de unidades de um único produto, com margem de contribuição de R$ 10, deverá estar produzindo e vendendo no mínimo 40 milhões de unidades para apresentar resultado positivo e exercitar a alavancagem operacional, com melhor aproveitamento dos custos fixos.
Aceitando-se o patrimônio líquido dessa empresa como igual a R$ 1 bilhão em 31/12/2001, a rentabilidade do capital próprio teria ficado abaixo de 12%.
A rentabilidade do capital próprio é inferior a 6%.
Um dos indicadores da eficiência global da administração da empresa é a taxa de retorno sobre o ativo total, que superou o patamar de 25%.
O índice de rentabilidade do capital próprio, assumindo um lucro líquido no período de R$ 50.000 mil e considerando a fórmula lucro líquido sobre patrimônio líquido final, é superior a 15%.
O retorno do ativo líquido de R$ 141.750 mil, caso a empresa Y operasse sem dívida, seria de 33,5%.
A taxa de remuneração do capital próprio de determinada companhia tenderá a ser afetada positivamente caso a rentabilidade proveniente de novos ativos seja superior ao custo da dívida assumida para financiá-los.
A rentabilidade apresentada pela empresa é muito baixa, considerando o custo do dinheiro no mercado e a rentabilidade média das empresas no mercado.
A empresa funcionou com uma margem operacional inferior a 10%.
Quando o retorno produzido pelo capital de terceiros for superior ao custo financeiro da sua captação, pode-se afirmar que nesse caso ocorreu um(a)
imobilização baixa de recursos próprios.
baixo nível de endividamento.
margem líquida superavitária.
alavancagem financeira favorável.
resultado operacional negativo.
O índice de rentabilidade do capital próprio da empresa Y é menor que 30%.
A rentabilidade do capital próprio da empresa Y foi maior com dívida do que seria caso a dívida onerosa não existisse, porque o custo dela é inferior ao retorno do ativo, indicando uma alavancagem financeira positiva.
A margem de contribuição obtida em caso de contratação de representante comercial será igual a R$ 17,50.
O Retorno sobre o investimento de 2000 é:
8%
7%
6%
5%
4%
A empresa Comercial Sociedade Anônima, que nos foi dada a analisar, apresenta a seguinte série de Demonstrações Financeiras, aqui devidamente simplificadas:
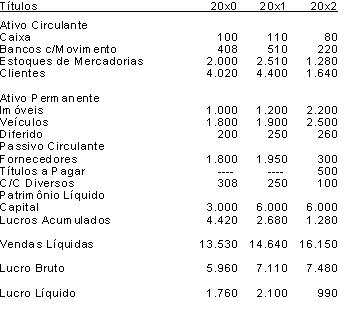
Ao completar a análise de balanços solicitada, o Analista vai chegar à conclusão de que a(o):
liquidez seca cresceu acima de 5% de 20x0 para 20x1, quase dobrando em 20x2
rotação de estoques no ano 20x1 alcançou o índice de 3,3
liquidez imediata superou os 20% nos dois primeiros anos, caindo em 20x2
custo da mercadoria vendida em 20x2 alcançou o valor absoluto de R$ 7.530,00
rentabilidade do patrimônio líquido alcançou 26% em 20x2
Efetuando análises verticais e horizontais das demonstrações de resultados mensais de uma empresa, o auditor constatou expressivas variações nas margens operacionais em determinados meses. A fórmula de cálculo utilizada para obter tal margem foi:
No caso da companhia H, é fácil identificar a ocorrência de uma situação de alavancagem financeira positiva.



