







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Se, após a contabilização das contas apresentadas, o valor das provisões matemáticas for positivo em 50.000 UMs, o saldo do patrimônio social ao final do exercício será de 235.000 UMs.
Certo
Errado
De acordo com os dados apresentados, tanto o retorno sobre o patrimônio líquido quanto o retorno sobre o ativo total sofreram redução de 20X1 para 20X3.
Certo
Errado
Em 31/12/2014, foram levantadas as seguintes informações da Empresa ABC (valores em R$):
Ativo Circulante...........................................................60.000
Ativo Não Circulante.................................................180.000
Passivo Circulante......................................................40.000
Passivo Não Circulante..............................................80.000
Vendas.....................................................................300.000
Custos e Despesas Totais.........................................172.000
Deduções sobre Vendas............................................80.000
Pode-se afirmar que, no exercício, a taxa de retorno do patrimônio líquido correspondeu a:
40%
50%
70%
250%
Em 31/12/20x0, a Companhia TRR apresentou as seguintes contas patrimoniais e de resultado:
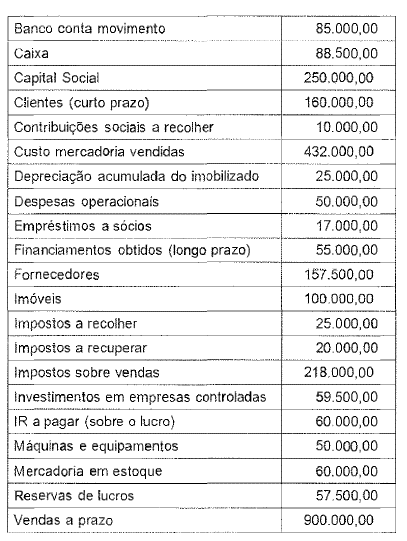
96,53%.
44,69%.
31,28%.
65,04%.
45,53%.
A companhia Magnus apresentou a seguinte evolução na Receita de Vendas para os exercícios sociais de 20x0 a 20x3:

20x1: apresentou crescimento nominal de 30%.
20x2: apresentou decrescimento real de 34%.
20x3: apresentou crescimento real de 80%.
20x1: apresentou crescimento real de 40%.
20x2: apresentou decrescimento nominal de 80%.
Ao realizar a análise vertical da Demonstração do Resultado da Companhia Vale Azul, obtevese um margem operacional de 25% e um coeficiente de despesas operacionais de 0,30. Sabese que o Lucro Bruto foi igual a 82.500,00 e que a companhia não apresenta operações em descontinuidade. Portanto, se a empresa não teve qualquer outra receita operacional, além da receita proveniente das vendas, pode-se afirmar que o valor dessas era de
150.000,00.
147,500,00.
146.000,00.
145.000,00.
142.500,00.
As medidas de rentabilidade servem para medir o quão eficientemente a empresa utiliza seus ativos e administra suas operações. Nesse sentido, o retorno do capital próprio é uma ótima medida de desempenho em termos de lucro. Assim sendo, o retorno do capital próprio é expresso corretamente somente na alternativa:
LucrolıˊquidoPatrimo^nioLıˊquido
Patrimo^niolıˊquidoLucroLıˊquido
AtivoTotalPatrimo^nioLıˊquido
Patrimo^niolıˊquidoVendas
As vendas líquidas de uma empresa são iguais a $ 4 milhões, seu ativo total é de $ 8 milhões e o total do exigível é de $ 3 milhões. Conhecendo seu indicador de margem líquida, igual a 10%, pode-se afirmar que suas taxas de Retorno do Ativo (ROA) e do Patrimônio Líquido (ROE) são, respectivamente, iguais a:
3% e 5%
5% e 8%
8% e 4%
4% e 3%
As alterações que possam sobrevir no índice retorno sobre o patrimônio líquido podem decorrer do comportamento do índice de rentabilidade das vendas ao longo do tempo e em função do giro do patrimônio líquido.
Se, em determinado período, uma empresa apresentar rentabilidade de vendas igual a 2,7% e giro do patrimônio líquido igual a seis vezes, o retorno sobre o patrimônio líquido será inferior a 15% e as vendas líquidas representarão seis vezes o valor do patrimônio líquido.
O índice de retorno sobre o patrimônio líquido é superior a 1,00.
O retorno sobre o patrimônio líquido deve ser sempre comparado à taxa de retorno mínimo exigido pelo acionista. Por conseguinte, para tornar-se atraente, o investimento deve oferecer uma rentabilidade pelo menos igual ao custo de oportunidade.
Uma empresa que apresenta, no início do período, um total de ativo no valor de $40.000, um passivo exigível de $30.000 e apura, ao final do ano, um lucro líquido do exercício de $2.000, terá uma rentabilidade sobre o capital próprio de
5%.
10%.
15%.
20%.
25%.
Representa o retomo que os acionistas ou quotistas da empresa estão obtendo em relação aos seus investimentos na empresa. Essa taxa pode ser comparada com a de outros rendimentos alternativos no mercado, como Caderneta de Poupança, CDBs, Letras de Câmbio, Ações, Aluguéis, Fundos de Investimentos, etc.
Liquidez Seca e Corrente.
Margem Líquida ou Retorno Sobre Vendas.
Liquidez Imediata.
Rentabilidade do Patrimônio Líquido.
Margem Líquida Sobre Vendas.
O retorno sobre investimentos foi superior a 4%.
O retorno do patrimônio líquido em 20X7 é, aproximadamente,
2,09%.
9,35%.
65,31%.
1,40%.
0,61%.
Considere que a empresa tenha apresentado os seguintes resultados contábeis: lucro operacional = R$ 40.000; lucro líquido = R$ 30.000; ativo total médio = R$ 80.000; passivo total médio = R$ 35.000; patrimônio líquido médio = R$ 45.000. Nesse caso, o retorno sobre o ativo foi inferior ao retorno sobre o patrimônio líquido.
Um possível indicador da rentabilidade de uma empresa é a razão entre o lucro líquido, depois do imposto de renda, e o(a)
ativo circulante
passivo circulante
patrimônio líquido médio no período
caixa
valor dos estoques
Se essa empresa tiver apresentado lucro líquido de 50 milhões de reais em 2010, seu indicador de retorno sobre o patrimônio líquido naquele ano terá sido superior a 1,02.



