







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Definindo-se o quociente de retorno sobre o patrimônio líquido como a relação entre a taxa de retorno sobre o ativo e a percentagem do ativo financiada pelo patrimônio líquido, é correto afirmar que, para aumentar a taxa de retorno, uma das opções seria converter obrigações com terceiros em capital próprio.
Para determinada empresa, o cálculo da razão entre o lucro líquido e o patrimônio líquido seria, tipicamente, um índice de
endividamento.
rotação de estoques.
preços.
liquidez.
rentabilidade.
As fórmulas utilizadas na análise das demonstrações contábeis abaixo são respectivamente: (onde / representa a função de divisão)
I - Passivo Circulante / Exigível Total.
II - Ativo Circulante – Estoques / Passivo Circulante.
III - Lucro Líquido / Patrimônio Líquido.
Os indicadores apresentados acima se referem a:
Participação das Dívidas de Curto Prazo sobre o Endividamento Total; Liquidez Seca; Retorno Sobre o Patrimônio Líquido.
Participação das Dívidas Gerais sobre o Patrimônio Líquido; Liquidez Seca; Retorno Sobre o Patrimônio Líquido.
Participação das Dívidas de Curto Prazo sobre o Patrimônio Líquido; Liquidez Imediata; Retorno Sobre o Patrimônio Líquido.
Participação das Dívidas de Curto Prazo sobre o Patrimônio Líquido; Liquidez Seca; Lucratividade.
O retorno sobre o patrimônio líquido pode ser representado como o produto de três fatores: retorno sobre as vendas; giro do ativo; e estrutura de capitais. Desse modo, utilizase a expressão a seguir, em que LL é o lucro líquido, PLm é o patrimônio líquido médio, VL é vendas líquidas, e Atm é o ativo total médio, para estabelecer a relação entre essas variáveis.
LL / PLm = LL /
A partir dessas informações, é correto afirmar que é possível melhorar esse indicador
expandindo a capacidade de produção, mediante deslocamento de recursos para novos investimentos.
convertendo ativos não-operacionais em operacionais.
aumentando as vendas na mesma proporção de um aumento dos estoques, mediante desimobilizações, sem alteração da margem de lucro.
convertendo empréstimos dos sócios em aumento de capital.
A taxa de retorno do Patrimônio Líquido (RPL) é calculada a partir da multiplicação do giro do Patrimônio Líquido (PL) pela margem sobre as vendas. Sabendo-se que o PL gira 4 vezes durante o exercício, as vendas montam a R$ 4.000.000,00 e que a RPL é igual a 1,2, então, o Patrimônio Líquido (PL) e o lucro antes do imposto de renda (LAIR) são, respectivamente:
R$ 1.000.000,00 e R$ 1.200.000,00
R$ 1.000.000,00 e R$ 1.300.000,00
R$ 1.100.000,00 e R$ 1.000.000,00
R$ 1.200.000,00 e R$ 980.000,00
R$ 1.300.000,00 e R$ 780.000,00
O retorno do Patrimônio Líquido é
0,070
0,140
0,117
0,175
0,350
O índice de rentabilidade do PL foi negativo.
A taxa de rentabilidade sobre o patrimônio líquido da companhia no exercício de 2006 foi de
10%.
15%.
20%.
25%.
30%.
O retorno sobre o capital próprio das empresas A, B e C baseados no quadro abaixo são, respectivamente: (Identidade Dupont)
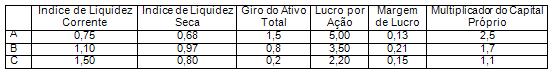
24,31%, 6% e 8%.
13%, 21% e 15%.
48,75%, 28,56% e 3,30%.
35%, 12% e 21%.
12%, 48% e 9,11%.
A Cia. ITA possui, no final de 2004, os dados identificados a seguir, com valores em reais:

Para alcançar este índice, o Lucro Líquido do Período, deve ter sido de R$
O índice de rentabilidade do Patrimônio Líquido é
O índice de rentabilidade do patrimônio líquido é de:
5% ou 0,05
20% ou 0,20
23% ou 0,23
28% ou 0,28
Define-se quociente de retorno sobre o patrimônio líquido como a relação:
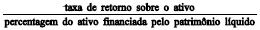
A taxa de retorno sobre o investimento será calculada da seguinte maneira:
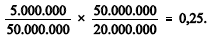
Analise as informações a seguir, da Empresa Delta S/A, em reais. Lucro líquido do exercício - R$ 400,00 Patrimônio líquido médio - R$ 2.000,00 Despesas financeiras - R$ 100,00 Ativo médio - R$ 3.000,00 Com base nos dados acima, a taxa de retorno do patrimônio líquido médio e o grau de alavancagem financeira são, respectivamente,
1,20 e 20
17 e 20
20 e 1,20
20 e 17
20 e 20
Aceitando-se o patrimônio líquido dessa empresa como igual a R$ 1 bilhão em 31/12/2001, a rentabilidade do capital próprio teria ficado abaixo de 12%.
A rentabilidade do capital próprio é inferior a 6%.
O índice de rentabilidade do capital próprio, assumindo um lucro líquido no período de R$ 50.000 mil e considerando a fórmula lucro líquido sobre patrimônio líquido final, é superior a 15%.
A taxa de remuneração do capital próprio de determinada companhia tenderá a ser afetada positivamente caso a rentabilidade proveniente de novos ativos seja superior ao custo da dívida assumida para financiá-los.



