







Seu próximo nível começa aqui
Seu desenvolvimento não pode ter limites. Garanta sua Assinatura Ilimitada e libere uma preparação completa com os melhores professores do Brasil.

Texto para os itens de 101 a 107
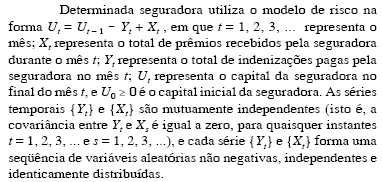
Com relação ao texto, julgue os itens a seguir, considerando que a perda líquida da seguradora seja definida como Pt = Yt - Xt, em que Xt = 0,8X t-1 + at, {at} é um processo ruído branco com média zero e variância A, Yt é um processo tal que {Pt} é um processo ruído branco com média zero e variância igual a B, e a covariância entre at e Ps é nula para quaisquer instantes t = 1, 2, 3, ... e s = 1, 2, 3, ....
A variância de Yt é igual a 