







Seu próximo nível começa aqui
Seu desenvolvimento não pode ter limites. Garanta sua Assinatura Ilimitada e libere uma preparação completa com os melhores professores do Brasil.

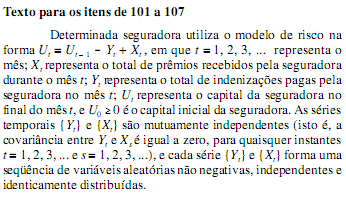
Com relação ao texto, julgue os itens a seguir, considerando que a perda líquida da seguradora seja definida como Pt = Yt - Xt , em que Xt = 0,8Xt - 1 + at , {at } é um processo ruído branco com média zero e variância A, Yt é um processo tal que {Pt } é um processo ruído branco com média zero e variância igual a B, e a covariância entre at e Ps é nula para quaisquer instantes t = 1, 2, 3, ... e s = 1, 2, 3, ....
A função de densidade espectral das séries temporais de {Yt - Xt } é 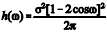 , em que σ2 é uma constante positiva e
