





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.

Na data , um benefício de renda vitalícia antecipada de R$ 24.000,00 anuais será concedido daqui a anos, com . As contribuições futuras, anuais antecipadas de R$ 9.000,00, têm renda temporária .
Pela abordagem prospectiva, a provisão matemática na data é
R$ 252.000,00.
R$ 198.000,00.
R$ 306.000,00.
R$ 54.000,00.
R$ 144.000,00.
Considere a.a. () e a tábua reduzida: , , , sem sobreviventes após a idade .
O valor da renda vitalícia antecipada é
1,96.
1,64.
1,32.
2,30.
2,00.
Um Plano de Benefício custeia determinado benefício pelo regime financeiro de repartição de capitais de cobertura. No exercício, foram concedidas 5 novas rendas vitalícias, cada uma no valor anual de R$ 24.000,00, sendo a anuidade atuarial correspondente igual a 10. Havendo 1.000 participantes ativos, assinale a alternativa que representa a contribuição necessária por participante ativo para constituir, no exercício, os capitais de cobertura dos benefícios concedidos.
R$ 12.000,00.
R$ 24.000,00.
R$ 240,00.
R$ 1.200,00.
R$ 1.200.000,00.
Repartição simples é o regime financeiro mínimo aplicável para cálculo dos benefícios não programáveis de aposentadorias por incapacidade permanente para o trabalho.
Certo
Errado
As regras de constituição e reversão do fundo para oscilação de riscos devem constar do demonstrativo de resultado de avaliação atuarial (DRAA), devendo o referido fundo realizar a cobertura até o limite do seu saldo nos casos de apuração, ao final do exercício, de resultado negativo para o plano de benefícios.
Certo
Errado
Ao final do exercício, o resultado superavitário dos planos de benefícios das entidades fechadas será destinado para constituição de reserva de contingência até o limite de 25% das reservas matemáticas.
Certo
Errado
O princípio da universalidade da cobertura e do atendimento, aplicável à seguridade social, impede que lei estabeleça requisitos e condições para o acesso às prestações previdenciárias, dado que todo cidadão faz jus ao benefício, independentemente de contribuição.
Certo
Errado
A retirada de patrocínio consiste na extinção da relação contratual que existe entre patrocinador, entidade e plano de benefícios, e é formalizada em termo de retirada de patrocínio e autorizada pela Superintendência Nacional de Previdência Complementar (PREVIC).
Certo
Errado
A diversidade da base de financiamento é princípio constitucional da seguridade social e tem por finalidade reduzir a vulnerabilidade do sistema ao distribuir as fontes de custeio entre empregadores, trabalhadores, concursos de prognósticos e demais fontes definidas em lei.
Certo
Errado
Os planos de benefícios são classificados de acordo com seus benefícios de risco, tais como aposentadoria por idade.
Certo
Errado
O custo suplementar é a quantia correspondente às necessidades de custeio, financeiramente calculadas, destinada à cobertura do tempo de serviço passado, ao equacionamento de déficit ou a outras causas que tenham ocasionado a insuficiência de ativos garantidores necessários à cobertura das provisões matemáticas previdenciárias.
Certo
Errado
O resultado deficitário acumulado apurado ao final de cada exercício social que ultrapassar o limite de déficit deve ser equacionado, não podendo ser inferior a 2% das provisões matemáticas.
Certo
Errado
Os métodos de financiamento atuarial permitidos para os benefícios dos planos dos regimes próprios de previdência social (RPPS) são exclusivamente os listados a seguir: crédito unitário projetado; idade normal de entrada; prêmio nivelado individual; e agregado.
Certo
Errado
Os planos de previdência complementar fechada que adotam a modalidade puramente financeira durante o período de diferimento (contribuições) e a modalidade atuarial somente durante o período de pagamento de benefícios, são classificados como
benefício definido.
benefício variável.
contribuição definida.
contribuição definida pura.
contribuição variável.
Um plano de benefícios adota o regime financeiro de Repartição de Capitais de Cobertura para a renda vitalícia de aposentadoria por invalidez.
Considere que o benefício é devido no início do ano da entrada em invalidez. Para um grupo de segurados de idade x, dispõe-se das seguintes informações:
Salários no ano (base de contribuição): R$ 1.000.000,00
• Probabilidade de entrada em Invalidez: ix = 0,005
• Probabilidade de mortalidade de inválido: 𝑞𝑥 𝑖 = 0,01
• Anuidade vitalícia de inválido 𝑎̈𝑥 𝑖 =: 12,000
O custo normal (em R$) necessário para financiar o capital de cobertura dos eventos que ocorrerão no ano para esses participantes de idade x é de
50.
600.
5.000.
60.000.
500.000.
O Demonstrativo de Resultados da Avaliação Atuarial (DRAA) de 2026 detalha a evolução dos compromissos atuariais de um regime próprio com plano de benefícios estruturado sob o regime de capitalização. Os valores, referentes ao triênio 2024-2026, estão expressos em milhões de reais e foram atualizados para a moeda de 2026, conforme a tabela abaixo:
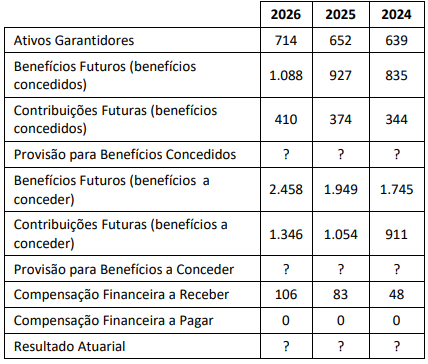
A partir dos números apresentados nos três últimos anos, a melhor interpretação para a situação atuarial do plano, relacionada aos resultados atuariais, é
déficit conjuntural.
déficit estrutural.
equilíbrio atuarial.
superávit conjuntural.
superávit estrutural.
Em uma avaliação atuarial anual de um Regime Próprio de Previdência Social, os seguintes números foram calculados:
• Provisões atuariais: R$ 100.000.000,00;
• Patrimônio do plano: R$ 80.000.000,00;
• Folha de salários futuros: (valor presente atuarial acumulado até o n-ésimo ano):
– Acumulado até o 1º ano: R$ 10.000.000,00;
– Acumulado até o 2º ano: R$ 19.000.000,00;
– Acumulado até o 3º ano: R$ 26.000.000,00;
– Acumulado até o 35º ano: R$ 200.000.000,00.
Com base nessas informações, e considerando que o custo suplementar será pago no prazo de 35 anos, a alíquota percentual aplicável sobre a base de contribuição salarial é de
0%.
5%.
10%.
20%.
25%.
A evolução do fluxo de caixa atuarial de receitas e despesas previdenciárias, futuras, não descontadas pela meta atuarial, positiva, de um plano de custeio (em R$ milhares), conforme os anos de projeção indicados na tabela (t+1 a T), está apresentada na tabela a seguir.
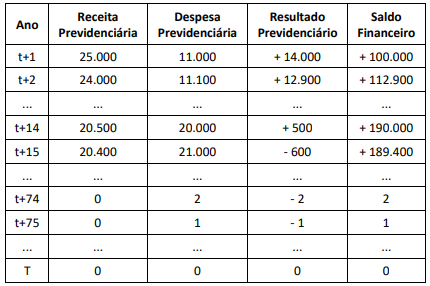
Assinale a opção que apresenta a única conclusão válida que se pode extrair desses números.
A receita previdenciária inclui os juros auferidos.
A taxa de rotatividade (desligamentos) é nula.
É o fluxo de um plano financeiro, sob segregação de massas.
Foi utilizada massa de novos entrantes.
Há déficit atuarial, mas não há insuficiências financeiras.
Em uma Nota Técnica Atuarial, o desenvolvimento da Função Heritor (Hx) permite a precificação de benefícios estruturados para amparar diferentes núcleos familiares.
Considere que o fator atuarial para uma determinada modalidade de renda é definido pela seguinte expressão:
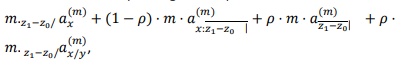
na qual x é a idade do segurado (em anos); y é a idade do beneficiário (em anos); m é o fracionamento da anuidade; 𝜌 é um percentual fixo; z1 é a idade para atingir a maioridade; z0 é a idade do dependente menor mais jovem.
Considerando a estrutura da fórmula, que combina rendas temporárias com rendas reversíveis, a modalidade do benefício oferecido é a

financeira.
vitalícia.
vitalícia com prazo mínimo garantido.
vitalícia reversível ao beneficiário.
vitalícia reversível ao cônjuge com continuidade aos menores.
Um Regime Próprio de Previdência Social realiza uma avaliação atuarial partindo do enfoque determinístico para o enfoque estocástico.
De acordo com o Teorema Central do Limite, a simulação de Monte Carlo para o valor presente dos benefícios futuros estruturados em regime de capitalização gerou uma distribuição estatística Normal com os seguintes valores:
• Média do Passivo Atuarial: R$ 200.000.000,00;
• Desvio Padrão do Passivo Atuarial: R$ 10.000.000,00.
Obs.: escore Z Padrão para 95% de confiança: 1,644853627.
O atuário recomenda a constituição de um Fundo de Oscilação de Riscos para garantir que o plano tenha resultado positivo em 95% dos cenários projetados.
O valor que deve ser destinado exclusivamente à composição do fundo é de
R$ 8.224.268,13.
R$ 16.448.536,26.
R$ 64.485.362,70.
R$ 128.970.725,39.
R$ 216.448.536,26.

