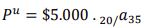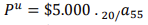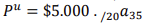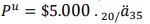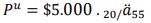Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A equivalência de capitais consiste em determinar valores monetários em diferentes datas que tenham o mesmo valor econômico, considerando uma taxa de juros. Dois capitais são equivalentes se produzem o mesmo valor futuro ou presente quando aplicados à mesma taxa. Assinale a afirmativa correta sobre equivalência de capitais.
Capitais equivalentes são necessariamente iguais em valor nominal independentemente da data de pagamento.
A equivalência de capitais dispensa a consideração da taxa de juros, bastando somar os valores nominais.
Capitais equivalentes produzem o mesmo resultado econômico quando trazidos ao mesmo ponto no tempo mediante uma taxa de desconto comum.
Dois capitais só podem ser equivalentes se forem pagos na mesma data.
A equivalência de capitais não se aplica a fluxos de pagamentos, apenas a valores isolados.
Sabe-se que , que a taxa de juros efetiva anual é 5% e que, na tábua utilizada, e .
O valor de é, aproximadamente,
10,37.
12,00.
11,58.
12,58.
11,37.
Para um indivíduo de idade , sabe-se que , , a taxa de juros efetiva é 4% a.a. e que a renda vitalícia antecipada diferida por 2 anos vale .
O valor de é, aproximadamente,
17,95.
18,00.
18,95.
19,95.
18,05.
Uma EFPC apura o custo normal pelo método agregado. O valor atual dos benefícios futuros é R$ 80.000.000,00, os ativos garantidores somam R$ 20.000.000,00, o valor atual da folha salarial futura é R$ 300.000.000,00 e a folha salarial anual atual é R$ 10.000.000,00.
Assinale a alternativa que representa o custo normal (contribuição anual) do plano.
R$ 2.000.000,00.
R$ 6.000.000,00.
R$ 200.000,00.
R$ 12.000.000,00.
R$ 60.000.000,00.
Assinale a opção em que são corretamente apresentadas as formas admitidas para a revisão do plano de benefícios em decorrência da constituição da reserva especial.
suspensão temporária de contribuições; revisão da taxa de juros; e alteração da política de investimentos
aumento da contribuição patronal; majoração de taxa de administração; e criação de fundo previdencial específico
criação de um novo plano de benefícios; alteração da tábua atuarial; e revisão da taxa de juros atuarial
redução parcial de contribuições; transferência de recursos para outro plano; e aumento de benefício de risco
redução parcial de contribuições; suspensão de contribuições; e melhoria de benefícios e(ou) reversão de valores
Em relação à reserva de contingência em planos de benefícios administrados por EFPC, assinale a opção correta.
A reserva de contingência pode ser utilizada livremente pela entidade quando há superávit acumulado superior a 10% das provisões matemáticas.
A reserva de contingência é destinada a absorver flutuações desfavoráveis nos resultados do plano e é limitada ao máximo de 25% das provisões matemáticas.
A reserva de contingência deve ser integralmente revertida aos participantes e assistidos ao final de cada exercício.
A constituição da reserva de contingência é facultativa e pode ultrapassar 25% das provisões matemáticas quando houver autorização da PREVIC.
A reserva de contingência converte-se automaticamente em reserva especial, podendo ser utilizada para revisão do plano se o superávit persistir por dois exercícios consecutivos.
São exemplos de fluxo financeiro com base em métodos atuariais de análise na determinação de riscos
as mensalidades de um plano de saúde.
as mensalidades de uma escola infantil.
as prestações de leasing de um automóvel sem seguro.
os salários de servidores públicos na área de saúde.
as prestações de um financiamento da casa própria sem seguro.
Um plano de contribuição variável é considerado híbrido por mesclar características de benefício definido e contribuição definida. Assinale a opção que corresponde à característica de benefício que, na fase de concessão, pode ser adotada, com a respectiva implicação atuarial imediata dessa escolha.
A contribuição passa a ser zero na fase de inatividade, tornando os riscos atuariais iguais aos de um plano de benefício definido saldado.
O valor do benefício é recalculado anualmente com base na inflação, eliminando o risco de investimento para o beneficiário.
O participante pode optar por uma renda vitalícia, implicando a transferência do risco de investimento para o plano.
O participante deve, obrigatoriamente, optar por uma renda por prazo certo, implicando a transferência do risco de longevidade para o participante.
O participante pode optar por transformar o saldo de sua conta individual em uma renda vitalícia, transferindo o risco de longevidade para o plano.
No que diz respeito aos parâmetros de aderência das premissas e hipóteses atuariais, assinale a opção correta.
O relatório da avaliação atuarial deve contemplar estudo técnico de aderência que confronte as probabilidades de ocorrência de morte ou invalidez constantes das tábuas utilizadas e aquelas constatadas para a massa analisada.
O relatório da avaliação atuarial é um documento de responsabilidade da unidade gestora do RPPS, por meio do qual são demonstradas a adequação e a aderência das bases técnicas adotadas na avaliação atuarial.
O relatório da avaliação atuarial, elaborado por profissional habilitado, deve conter a descrição da metodologia utilizada na análise de hipóteses, além de conclusões quanto às hipóteses utilizadas nas avaliações atuariais anuais dos RPPS.
A análise de convergência entre os eventos indicados na aplicação das probabilidades de ocorrência de morte das tábuas biométricas utilizadas na avaliação atuarial e aquelas constatadas na massa coberta deve ter um histórico de, no mínimo, cinco exercícios.
O atuário deve descrever e atestar, no relatório de análise de hipóteses, as hipóteses que foram utilizadas na avaliação, indicando aquelas de maior impacto para o resultado atuarial do RPPS.
No encerramento de 31/12/2024, em um plano de benefício definido de uma entidade fechada de previdência complementar, constatou-se o seguinte.
Ativo real líquido (ARL) = R$ 2,10 bilhões Provisões matemáticas (benefícios concedidos + a conceder) = R$ 2 bilhões Outras provisões técnicas previdenciárias = R$ 0,05 bilhão
No mesmo exercício, a rentabilidade da carteira ficou abaixo da meta atuarial, mas houve contribuição extraordinária do patrocinador, elevando-se o patrimônio.
Na situação hipotética precedente, do ponto de vista da apuração de resultado técnico e da necessidade de equacionamento de déficit, assinale a opção correta.
A contribuição adicional do patrocinador não pode ser considerada na apuração de resultado, que deve refletir exclusivamente a experiência atuarial e financeira do plano.
A posição final de ARL superior ao total das provisões indica superávit técnico no encerramento do exercício, ainda que a rentabilidade anual tenha sido inferior à meta, de modo que não há déficit técnico a equacionar.
Não é possível caracterizar superávit ou déficit sem conhecer a duração do passivo e a taxa de juros parâmetro.
Como a rentabilidade ficou abaixo da meta, o plano necessariamente apresentou déficit técnico a ser imediatamente equacionado, independentemente da posição de ARL em relação às provisões.
A existência de outras provisões técnicas além das reservas matemáticas impede a apuração de resultado técnico, sendo necessário zerar essas provisões para, então, comparar ARL com reservas.
O DRAA relativo à avaliação atuarial anual deve ser enviado ao Ministério da Previdência Social até
o dia 31 de maio de cada exercício.
o dia 30 de abril de cada exercício.
o dia 30 de junho de cada exercício.
o último dia de fevereiro de cada exercício.
o dia 31 de março de cada exercício.
Uma entidade fechada de previdência complementar administra um plano de benefícios estruturado na modalidade benefício definido (BD). Na avaliação atuarial do exercício, foram apurados os resultados apresentados na tabela a seguir.
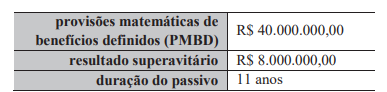
Considerando a situação hipotética precedente e as normas vigentes, assinale a opção que corresponde ao limite máximo da reserva de contingência no caso em apreço.
R$ 14.400.000,00
R$ 10.000.000,00
R$ 12.000.000,00
R$ 8.400.000,00
R$ 9.000.000,00
De acordo com a Resolução CNPC n.º 30/2018, a reserva especial para revisão do plano
deve ser mantida indefinidamente, servindo como reforço permanente ao fundo previdencial do plano.
deve ser integralmente revertida ao patrocinador, como contrapartida das contribuições normais vertidas.
deve ser destinada obrigatoriamente à melhoria dos benefícios de aposentadoria e pensão dos assistidos.
pode ser utilizada voluntariamente após sua constituição e torna-se de destinação obrigatória quando o superávit persiste por três exercícios consecutivos.
pode ser integralmente incorporada ao patrimônio da EFPC, desde que haja parecer atuarial favorável.
A NTA pode ser elaborada de forma conjunta para o fundo em repartição e para o fundo em capitalização nos casos de segregação da massa.
Certo
Errado
O DRAA é exclusivo de cada RPPS e deve demonstrar as características gerais do plano de benefícios, da massa segurada e os principais resultados da avaliação atuarial.
Certo
Errado
Assinale a opção que apresenta uma premissa ou hipótese biométrica aplicada ao cálculo de projeções atuariais.
Composição familiar.
Entrada em aposentadoria especial.
Novos entrantes.
Rotatividade.
Tábua de morbidez.
Um plano de benefício definido (BD) de uma entidade fechada de previdência complementar apresenta Ativo Real Líquido de R$ 140 milhões para um total de provisões matemáticas (em benefício definido) de R$ 100 milhões.
Sabendo-se que o limite regulamentar para a manutenção de excedentes em reserva de contingência foi fixado em 25% dessa provisão, a parte (em R$ milhões) do resultado técnico que deverá ser destinada à constituição da reserva especial para revisão do plano é de
5.
15.
25.
30.
40.
Uma entidade fechada de previdência complementar decide encerrar seu plano estruturado na modalidade de benefício definido (BD) para novas adesões, oferecendo aos atuais participantes a transferência para um novo plano na modalidade de contribuição definida (CD).
Esse processo de reestruturação envolve o instituto de
extinção do plano, com devolução do superávit à patrocinadora.
liquidação extrajudicial, com transferência de gestão para o órgão fiscalizador.
portabilidade externa, com perda do tempo de contribuição anterior.
retirada de patrocínio, com obrigatoriedade de resgate das reservas.
saldamento do plano BD e migração, facultativa, para o plano CD.
No contexto dos Regimes Próprios de Previdência Social (RPPS) e das Entidades Fechadas de Previdência Complementar (EFPC), a avaliação atuarial é o instrumento fundamental para garantir o equilíbrio do plano de custeio e de benefícios no longo prazo.
Considerando as atribuições legais e técnicas do atuário, uma atividade de sua competência exclusiva no processo de avaliação e manutenção da solvência do plano de previdência é
auditar os processos de governança corporativa e controles internos, emitindo relatórios de conformidade sobre a execução financeira e orçamentária perante o Conselho Fiscal e o Conselho Deliberativo.
elaborar estudos de adequação e aderência de hipóteses demográficas, biométricas, econômicas e financeiras, bem como efetuar o cálculo das provisões e reservas matemáticas, para garantir o custeio equilibrado do plano de benefícios.
executar a análise macroeconômica do mercado financeiro e de capitais, para a seleção de ativos de renda fixa e variável, visando à superação da meta atuarial de rentabilidade na carteira de investimentos.
realizar a escrituração dos fatos patrimoniais e elaborar as demonstrações econômico-financeiras, como o Balanço Patrimonial e a Demonstração do Resultado Abrangente.
realizar a gestão administrativa da entidade, definindo as políticas de recursos tecnológicos e a estrutura organizacional necessária para o adequado funcionamento estratégico, tático e operacional.
Uma pessoa de 35 anos deseja receber uma renda vitalícia de $5.000,00 ao final de cada período, a partir dos 55 anos de idade. Nesse contexto, assinale a alternativa que apresenta a formulação correta para o cálculo do prêmio único puro que deverá ser pago à companhia seguradora.