







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Assinale a opção que apresenta a modalidade de plano de previdência complementar fechada caracterizada pela fixação prévia do valor do benefício a ser recebido na aposentadoria, fazendo com que o risco atuarial e financeiro de déficits recaia sobre o patrocinador ou sobre a coletividade.
plano de contribuição definida
plano saldado
plano de repartição simples
plano de benefício definido
plano de contribuição variável
Em relação à NTA, julgue os itens a seguir.
I A NTA deve conter a demonstração da formulação do cálculo da dinâmica populacional de reposição, das provisões matemáticas e dos custos correspondentes relativos à hipótese de alteração do perfil da massa de segurados por reposição de segurados em decorrência de falecimento, rotatividade, invalidez e entrada em aposentadoria.
II A NTA deve observar a estrutura e o conteúdo mínimo do modelo disponibilizado pela SPREV na página da Previdência Social na Internet.
III Nos casos de substituição da NTA, deve ser elaborada justificativa técnica com a descrição das alterações promovidas e de seus impactos, considerando-se os custos, compromissos, resultados atuariais, nível de capitalização das reservas e o plano de custeio suficiente para o equilíbrio do RPPS.
Assinale a opção correta.
Apenas o item I está certo.
Apenas o item III está certo.
Apenas os itens I e II estão certos.
Apenas os itens II e III estão certos.
Todos os itens estão certos.
Sumário executivo com os resultados e recomendações do relatório de análise das hipóteses deverá ser elaborado
pelo atuário responsável pela elaboração da avaliação atuarial, que o disponibilizará, apartado do relatório, aos beneficiários do regime e aos órgãos de controle interno e externo.
pelo ente federativo, que o disponibilizará, juntamente com o relatório, aos órgãos de controle interno e externo, sendo vedada sua disponibilização aos beneficiários do regime.
pelos dirigentes e gestores do RPPS, que o disponibilizarão, apartado do relatório, aos órgãos de controle interno e externo.
pela unidade gestora do RPPS, que o disponibilizará, juntamente com o relatório, aos beneficiários do regime e aos órgãos de controle interno e externo.
por profissional habilitado, que o disponibilizará, apartado do relatório, aos órgãos de controle interno e externo.
A operação de migração entre planos é um processo de transferência voluntária do grupo de participantes e assistidos e suas respectivas reservas de migração para outro plano de benefícios administrado pela mesma EFPC.
Certo
Errado
A seguridade social, nos termos da Constituição Federal de 1988, compreende um conjunto integrado de ações de iniciativa dos poderes públicos e da sociedade destinado a assegurar os direitos relativos à saúde, à previdência e à assistência social.
Certo
Errado
A reserva especial para revisão do plano de benefícios é considerada destinada quando há o dispêndio dos seus recursos.
Certo
Errado
A irredutibilidade do valor dos benefícios é princípio expresso da seguridade social, ao passo que a equidade na forma de participação no custeio é diretriz aplicável ao financiamento da previdência social, mas não da seguridade social como um todo.
Certo
Errado
Em uma avaliação atuarial, o valor presente atuarial foi calculado (em R$ milhões), chegando-se aos números a seguir, devidamente acompanhados pela respectiva escolha do regime financeiro de capitalização (CAP) ou do regime financeiro de capitais de cobertura (RCC).
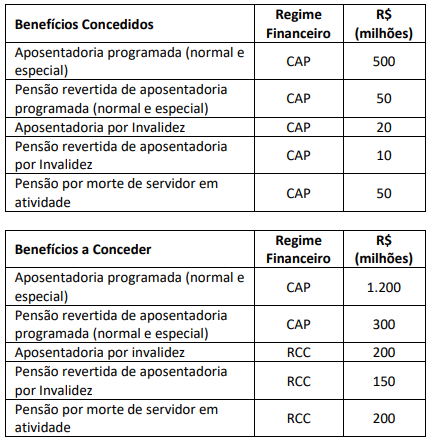
Se o valor do ativo garantidor (em R$ milhões) é de 1.500, e o valor presente atuarial das contribuições é de 1.000, o resultado atuarial apurado é um
déficit de 1.130.
déficit de 180.
superávit de 20.
superávit de 370.
superávit de 920.
Um atuário de um regime próprio analisa a evolução do passivo atuarial e do custo normal de um plano na modalidade Benefício Definido (BD), utilizando quatro métodos de custeio: Agregado, Crédito Unitário Projetado, Idade Normal de Entrada e Prêmio Nivelado Individual.
Com base no comportamento esperado ao longo do tempo, assinale a afirmativa correta.
O Método Agregado, por não gerar explicitamente um passivo atuarial inicial de serviço passado, dilui esses valores diretamente no custo normal, futuro, resultando em uma curva de contribuição tipicamente mais volátil e sensível a oscilações da massa de segurados.
O Método Crédito Unitário Projetado apresenta o passivo atuarial mais elevado nas idades iniciais, pois financia o benefício de forma antecipada como um percentual do salário de contribuição.
O Método Idade Normal de Entrada gera um custo normal que tende a ser crescente em relação à idade, assemelhandose ao comportamento do método Crédito Unitário Projetado aplicado a populações maduras.
O Método Prêmio Nivelado Individual resulta em um custo normal decrescente, conforme o participante se aproxima da idade de aposentadoria.
Para o longo prazo, todos os métodos de custeio convergem para o mesmo valor de Passivo Atuarial, porém o método Idade Normal de Entrada é o único que permite o financiamento de benefícios sem a constituição de reservas prévias.
A qualidade da base de dados é fundamental para a fidedignidade da avaliação atuarial nos regimes próprios de previdência social e nas entidades fechadas de previdência complementar.
O processo contempla identificar deficiências cadastrais, reduzir distorções em variáveis e eliminar inconsistências que diminuem a precisão dos cálculos das provisões matemáticas.
Entre as opções a seguir, assinale a que representa a técnica ou prática que não deve ser utilizada no tratamento de dados.
Análise de outliers nos proventos: identificação de valores de benefícios que extrapolam o teto do regime, visando verificar se houve erro de exportação nos dados ou se existe algum direito adquirido específico.
Expurgo de registros de participantes “sem vínculo”: eliminação de registros de participantes que não possuem data de desligamento, mas que pararam de contribuir, sem a ocorrência de institutos como o benefício proporcional diferido.
Imputação de salários/contribuições: preenchimento de meses sem registro de contribuição utilizando a média dos últimos salários ou a evolução salarial prevista no plano de cargos e salários do ente.
Padronização de variáveis categóricas: ajuste de campos como “estado civil” e “sexo” para uma padronização, garantindo que as premissas de reversão em aposentadoria e pensão sejam automatizadas e calculadas corretamente.
Saneamento de inconsistências temporais: identificação e correção de datas conflitantes, como data de admissão posterior à data de início do benefício ou data de nascimento inconsistente com a idade de entrada no regime de origem.
Em um plano de uma entidade fechada de previdência complementar, o regulamento estabelece que o resultado superavitário deve ser destinado à reserva de contingência até o menor dos dois limites: 25% da Provisão Matemática em Benefício Definido (PMBD) ou a fórmula
[10% + (1% x duração do passivo em Benefício Definido)] x PMBD.
Considere os seguintes dados:
• Provisão Matemática de Benefícios a Conceder (parcela em Contribuição Definida): R$ 100 milhões;
• Provisão Matemática de Benefícios a Conceder (parcela em Benefício Definido): R$ 100 milhões;
• Provisão Matemática de Benefícios Concedidos (parcela em Benefício Definido): R$ 200 milhões;
• Duração do Passivo (Benefício Definido): 14 anos;
• Ativo Real Líquido: R$ 600 milhões;
• Duração do Ativo (Ativo Real Líquido): 25 anos.
Desta forma, o valor máximo (em R$ milhões) que pode ser constituído como Reserva de Contingência é
72.
75.
96.
100.
150.
De acordo com a Lei Complementar nº 109/2001, que dispõe sobre o Regime de Previdência Complementar, e com a Resolução CNPC nº 41/2021, que estabelece parâmetros para os planos administrados pelas Entidades Fechadas de Previdência Complementar (EFPC), analise as assertivas abaixo, assinalando V, se verdadeiras, ou F, se falsas.
( ) Nos planos de Contribuição Definida (CD), o benefício programado é determinado em função do saldo acumulado em conta individual do participante, sendo esse saldo constituído pelas contribuições efetuadas e pela rentabilidade líquida dos investimentos, de modo que o risco financeiro é predominantemente suportado pelo participante.
( ) Nos planos de Benefício Definido (BD), o valor do benefício é previamente estabelecido no regulamento do plano. Nessa modalidade, as contribuições são calculadas atuarialmente para garantir o financiamento dos compromissos futuros, podendo haver necessidade de contribuições extraordinárias em situações de déficit atuarial.
( ) Nos planos de Contribuição Variável (CV), tanto a fase de acumulação quanto a fase de pagamento dos benefícios são estruturadas exclusivamente sob o regime financeiro de capitalização individual, inexistindo características típicas de planos de Benefício Definido.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
V – V – V.
V – F – F.
F – V – V.
V – V – F.
F – F – V.
Nos planos de seguro de vida individual estruturados com formação de provisão matemática, podem ser previstos institutos conhecidos como valores garantidos, destinados a preservar, total ou parcialmente, os direitos do segurado quando ocorre a interrupção do pagamento dos prêmios. Nesse contexto, relacione a Coluna 1 à Coluna 2, associando os institutos às suas respectivas definições.
Coluna 1
1. Resgate.
2. Seguro Prolongado (Prolongamento).
3. Saldamento.
Coluna 2
( ) Direito que permite ao segurado receber, total ou parcialmente, os recursos financeiros acumulados na provisão matemática, observadas as condições contratuais e regulamentares.
( ) Opção que possibilita a manutenção do valor originalmente contratado da cobertura, mediante redução proporcional do prazo de vigência do seguro.
( ) Opção que possibilita a manutenção do prazo originalmente contratado, mediante redução proporcional do valor do capital segurado ou benefício.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
2 – 3 – 1.
3 – 1 – 2.
1 – 2 – 3.
2 – 1 – 3.
1 – 3 – 2.
Conforme destaca a Nota Técnica SEI nº 18162/2021 do Ministério da Economia, a avaliação atuarial realiza a comparação, a valor presente, entre os ativos e as receitas futuras do regime e suas obrigações projetadas, permitindo verificar a existência de equilíbrio, superávit ou déficit atuarial. Sobre o tema, analise as assertivas a seguir:
I. O equilíbrio financeiro refere-se à capacidade de honrar compromissos no curto prazo.
II. O equilíbrio atuarial considera a compatibilidade entre receitas futuras e obrigações previdenciárias futuras.
III. Um Regime Próprio de Previdência Social (RPPS) pode apresentar equilíbrio financeiro momentâneo e desequilíbrio atuarial de longo prazo.
Quais estão corretas?
Apenas II.
Apenas I e II.
Apenas I e III.
Apenas II e III.
I, II e III.
No que se refere aos prazos de validade e à periodicidade do estudo técnico de adequação das hipóteses atuariais em uma Entidade Fechada de Previdência Complementar (EFPC), assinale a alternativa correta.
O estudo técnico de adequação apresenta validade geral máxima de seis anos para todas as premissas demográficas e financeiras, contados da data de sua realização.
A hipótese de taxa real anual de juros deve ser fundamentada em estudo técnico com validade específica de quatro anos, visando à estabilidade do plano de custeio.
O estudo técnico de adequação possui validade geral máxima de três anos, contados da data de sua realização, observando-se o prazo de validade específica de um ano para a hipótese de taxa real anual de juros.
O prazo de validade para o estudo da hipótese de tábua de mortalidade geral é de dois anos quando o plano de benefícios utiliza tábuas geracionais com escala de melhoria de longevidade.
A atualização do estudo técnico de adequação na ocorrência de fatos relevantes que ensejem nova avaliação atuarial é um procedimento facultativo, desde que a validade geral de três anos não tenha expirado.
Considerando uma anuidade vitalícia antecipada a ser paga a um sobrevivente de idade y somente após o falecimento de um indivíduo de idade x, assinale a opção que indica o valor (em unidades monetárias) dessa renda de reversão a¨x∣y.
Considere:a¨x=16;a¨y=18;a¨xy=24
2.
6.
8.
10.
22.
O demonstrativo de ganhos e perdas atuariais pode refletir o ajuste entre a realidade e a expectativa que se tinha quando da formulação do plano de custeio, acerca do comportamento das hipóteses atuariais. Na conciliação do passivo atuarial, suponha que o valor das obrigações de benefício definido no início do ano tenha sido (em R$ milhares) de 1.000 e, no final do ano, elevado para 1.500.
Sabendo-se que o custo do serviço corrente foi de 700, o custo dos juros foi de 10% das obrigações no início do ano e os benefícios líquidos pagos aos assistidos foi de 200, o valor do ganho ou da perda atuarial (em R$ milhares) foi
ganho de 100.
ganho de 300.
perda de 100.
perda de 300.
perda de 500.
O custo normal do plano corresponde às necessidades de custeio do serviço corrente sob os regimes financeiros e os métodos de financiamento adotados. Já o custo suplementar equaciona os déficits atuariais e o serviço passado não financiado.
No plano de custeio de equilíbrio, define-se o conjunto de alíquotas normais e suplementares e de aportes, discriminadas por benefício, para financiamento do plano de benefícios e dos custos com a administração, necessários para se garantir o equilíbrio financeiro e atuarial. Já o plano de custeio vigente revela o conjunto de alíquotas normais e suplementares e de aportes para financiamento do plano de benefícios e dos custos com a administração, estabelecido em lei pelo ente federativo e vigente na posição da avaliação atuarial.
Diante dessas definições, assinale a afirmativa correta.
As alíquotas normais e suplementares discriminadas no plano de custeio vigente referem-se exclusivamente ao serviço passado não financiado, enquanto os aportes de cobertura são destinados apenas ao custeio do serviço corrente.
O custo normal tem como finalidade o equacionamento de déficits atuariais decorrentes de oscilações biométricas passadas, devendo ser discriminado no plano de custeio por meio de aportes periódicos para amortização do déficit atuarial.
O custo suplementar é destinado ao custeio das necessidades do serviço corrente, sendo calculado com base nos regimes financeiros adotados para garantir que os benefícios gerados no exercício sejam cobertos pelas contribuições normais.
O plano de custeio de equilíbrio define as alíquotas e aportes tecnicamente necessários para garantir a solvência do regime, podendo divergir do plano de custeio vigente caso este último ainda não tenha sido atualizado por lei para refletir as novas necessidades apuradas na avaliação atuarial.
O plano de custeio vigente deve obrigatoriamente coincidir com o plano de custeio de equilíbrio, sendo vedada qualquer divergência entre as alíquotas estabelecidas em lei e aquelas tecnicamente necessárias para o financiamento de equilíbrio apurado na avaliação atuarial.
Considere uma renda vitalícia antecipada para uma vida de idade X, com pagamentos fracionados m vezes ao ano.
Utilizando a aproximação da fórmula de Woolhouse com três termos, em um modelo de decremento único, assinale a opção que indica a expressão que representa corretamente o valor presente atuarial desta renda, dada a força de mortalidade 𝜇x e a força de juros 𝛿.
a¨x(m)≈a¨x−2mm−1−12m2m2−1(μx+δ)
a¨x(m)≈a¨x−2mm−1+12m2m2−1(μx+δ)
a¨x(m)≈a¨x+2mm−1−12m2m2−1(μx+δ)
a¨x(m)≈a¨x+2mm−1+12m2m2−1(μx+δ)
a¨x(m)≈a¨x±21(μx+δ)
O equilíbrio financeiro e atuarial reflete a garantia de equivalência entre bens, direitos e obrigações do plano de previdência do regime próprio de previdência social (RPPS).
O aporte atuarial periódico objetiva a cobertura do déficit atuarial, e o aporte financeiro objetiva a cobertura da insuficiência financeira.
Assinale a opção que relaciona corretamente esses conceitos.
A realização de aporte para cobertura de insuficiência financeira veda a execução simultânea ao aporte atuarial periódico.
O aporte atuarial periódico possui como finalidade precípua suprir o descasamento entre receitas e despesas durante o exercício financeiro.
O aporte atuarial periódico para cobertura do déficit atuarial não gera impacto no fluxo de caixa do plano por constituir uma provisão a amortizar.
O aporte para cobertura de insuficiência financeira pode significar um recurso transferido pelo ente para suprir a falta de liquidez no pagamento dos benefícios.
O atingimento do equilíbrio atuarial por meio de aporte atuarial periódico dispensa automaticamente a necessidade de aportes para cobertura de insuficiência financeira.



