







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O método de financiamento atuarial define a trajetória de constituição das provisões matemáticas para a cobertura de benefícios estruturados no regime de capitalização.
De acordo com as definições e requisitos técnicos estabelecidos pela Portaria MTP nº 1.467/2022, assinale a opção que apresenta uma classificação ou característica incorreta de um método de financiamento.
O método Agregado/Ortodoxo é considerado como método de benefício projetado, com custo normal agregado, reconhecimento diferido e implícito de perdas e ganhos atuariais e sem serviço passado, em que as alíquotas normais não contemplam a existência de obrigação anterior à data de referência de cálculo.
O método Idade Normal de Entrada (INE) é considerado como método de benefício projetado, com custo normal individual, reconhecimento imediato e explícito de perdas e ganhos atuariais e com serviço passado.
Os métodos Crédito Unitário Projetado (CUP entrada e pontual) são considerados como métodos de benefício projetado, com custo normal individual, reconhecimento imediato e explícito de perdas e ganhos atuariais e sem serviço passado.
Os métodos Crédito Unitário Projetado (CUP), Idade Normal de Entrada (INE) e Prêmio Nivelado Individual (PNI) caracterizamse por adotar um custo normal de natureza individual com reconhecimento imediato de perdas e ganhos atuariais, não sendo possível a geração de custo suplementar.
Os métodos Prêmio Nivelado Individual (PNI entrada e pontual) são considerados como métodos de benefício projetado, com custo normal individual, reconhecimento imediato e explícito de perdas e ganhos atuariais e sem serviço passado.
A função de sobrevivência s(x) representa a probabilidade de que um recém-nascido sobreviva pelo menos até a idade x. Considerando as propriedades matemáticas de s(x), a notação atuarial internacional e sua relação com a construção das probabilidades qx das tábuas de mortalidade, assinale a identidade correta.
npx=s(x+n)s(x)
npx=lx+nlx
nqx=s(x)s(x)−s(x+n)
nqx=lxlx+n−lx
μx=−dxd[s(x)]
O Anexo VII da Portaria MTP nº 1.467/2022, que dispõe sobre a estrutura a termo da taxa de juros (ETTJ), embasa a taxa de juros parâmetro a ser usada na avaliação atuarial de um regime próprio criado há apenas 10 anos.
Considere que existem atualmente recursos superavitários (superávit atuarial), cuja rentabilidade superou 6,00% ao ano em todos os últimos cinco anos.
Suponha que a duração (duration) do passivo atuarial foi calculada para o plano previdenciário como sendo sempre superior a 35 anos.
Considere também que a referida norma prevê as seguintes taxas de juros parâmetro para o referido ano: 4,78% (para 2025), 4,94% (para 2024), 5,11% (para 2023) e 5,04% (para 2022).
Nesse caso, a taxa de juros atuarial máxima a ser usada como premissa para a avaliação atuarial de 2025 desse plano previdenciário, respeitando-se o limite normativo e sem aplicação de hipóteses normativas de majoração, é de
4,78%.
4,94%.
5,04%.
5,11%.
6,00%.
Determinadas reformas previdenciárias internacionais (como da Suécia e Itália) introduziram o modelo de Contribuição Definida Nocional (Notional Defined Contribution).
Nesse sistema, as contribuições dos empregados são registradas em contas individuais virtuais e remuneradas na taxa nocional (atualizadas e capitalizadas escrituralmente), mas os recursos arrecadados são usados imediatamente para pagar os benefícios dos aposentados.
Com base nessa formulação, quanto à modalidade do plano e ao seu regime de financiamento efetivamente utilizado, assinale a opção que indica, corretamente, como esse sistema é classificado.
Plano de contribuição definida, sem estruturação em regimes financeiros.
Plano de benefício definido, estruturado no regime financeiro de repartição.
Plano de benefício definido, estruturado no regime financeiro de capitalização.
Plano de contribuição definida, estruturado no regime financeiro de repartição.
Plano de contribuição definida, estruturado no regime financeiro de capitalização.
A norma brasileira de contabilidade NBC TSP 03, que equivale ao Pronunciamento do Comitê de Pronunciamentos Contábeis CPC 25, regula o reconhecimento, a mensuração e a evidenciação de provisões, os passivos contingentes e ativos contingentes no setor público brasileiro, com foco no regime de competência.
A norma estabelece critérios para registrar obrigações presentes com saídas prováveis de recursos. Segundo o item 22 da norma, uma provisão só deve ser reconhecida quando houver uma obrigação presente, formalizada ou não, decorrente de evento passado, e for provável a saída de recursos cujos valores puderem ser estimados com confiabilidade.
No texto de uma determinada avaliação atuarial, afirma-se que o “reconhecimento como provisão contábil, no caso em tela, ficou adstrito às pensões já concedidas, uma vez que apenas estas são consideradas obrigações presentes (pensões já instituídas) decorrentes de eventos passados (morte do instituidor).”
A despeito do possível conflito entre o significado de obrigações presentes e a interpretação conceitual oferecida no parecer, na qual o passivo restringir-se-ia exclusivamente aos benefícios já concedidos (em fruição), sob a premissa de que o evento gerador morte já deva ter ocorrido para haver o provisionamento, assinale a opção que indica o regime financeiro ou o método de financiamento atuarial que corresponde a essa prática contábil.
Orçamentário.
Pay-as-you-go.
Repartição simples.
Repartição de capitais de cobertura.
Capitalização.
Conforme as normas aplicáveis aos regimes próprios, o equacionamento de déficit atuarial é obrigatório e representa a decisão do ente federativo quanto às formas, os prazos, os valores e as condições em que se dará o completo reequilíbrio dos planos de custeio e de benefícios.
Quando a avaliação atuarial apura a ocorrência de superávit atuarial, observados os dispositivos legais e constitucionais, assinale a opção que indica a medida que deve ser adotada quanto à sua destinação.
O aumento percentual linear do valor dos benefícios de aposentadoria e pensão já concedidos, de forma a elevar o passivo atuarial e reequilibrar o plano.
A redução das alíquotas de contribuição normal, independentemente da proporção contributiva máxima de 2 para 1 entre o ente e o segurado.
A redução das alíquotas de contribuição suplementar, desde que o excedente seja apurado por exercícios consecutivos após a amortização de déficits passados.
A suspensão temporária do recolhimento da contribuição normal patronal até que o superávit seja consumido ao longo dos exercícios seguintes.
A utilização imediata do superávit para o aporte de recursos em áreas emergenciais de saúde e segurança pública do ente público.
O montante do ativo líquido deve coincidir com o somatório de provisões matemáticas, superávit técnico do exercício e fundos previdenciais, deduzindo-se, quando for o caso, o déficit técnico do exercício.
Certo
Errado
A migração entre planos de benefícios pode ser realizada de forma compulsória, conforme as condições legalmente previstas.
Certo
Errado
O cálculo das reservas matemáticas considera a probabilidade de sobrevivência de cada participante daqui a n anos, dada genericamente por ℓ(x+n) /
Certo
Errado
No regime de repartição simples, são arrecadados recursos para cobrir os pagamentos esperados de benefícios concedidos nos próximos três anos, excluindo-se benefícios de pagamento único por doença ou reclusão.
Certo
Errado
O prazo máximo para amortização de insuficiências de cobertura patrimonial, em planos que não se encontrem em extinção, quando exigível, é igual ao prazo de duração do passivo do plano de benefícios.
Certo
Errado
O cálculo estocástico das reservas matemáticas dispensa a utilização do cálculo discreto, de acordo com a legislação vigente.
Certo
Errado
Inferências relativas à geração de pensão a dependentes, à entrada em invalidez e à mortalidade de inválidos impactam o fluxo de caixa atuarial.
Certo
Errado
Para todo plano de benefícios previdenciários, é obrigatória a elaboração das demonstrações atuariais e o seu envio à PREVIC.
Certo
Errado
A proposta de alteração do regulamento para saldamento do plano de benefícios deve prever as fontes de custeio das despesas administrativas.
Certo
Errado
Suponha um plano de previdência complementar fechada dos servidores públicos de um determinado Estado da Federação, estruturado na modalidade de contribuição definida, com os números (R$ milhares) apresentados na tabela a seguir.
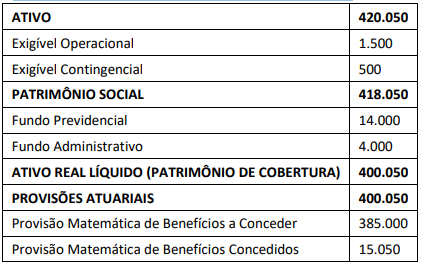
O resultado atuarial do plano (superávit ou déficit) é
nulo (equilíbrio atuarial).
superávit de 2.000.
superávit de 14.000.
superávit de 18.000.
superávit de 20.000.
Um atuário realizou testes de aderência Qui-Quadrado para avaliar qual tábua de mortalidade de determinado sexo melhor se ajusta aos dados históricos de um regime de Previdência.
Para o teste “por ano de ocorrência”, foi adotado um nível de significância de 5%, com 10 graus de liberdade na distribuição de probabilidade, o que resultou em um valor crítico de aproximadamente 18,3070.
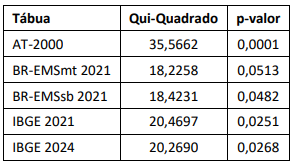
A tábua biométrica a ser escolhida, a partir dos números obtidos nesse teste, é a
AT-2000.
BR-EMSmt 2021.
BR-EMSsb 2021.
IBGE 2021.
IBGE 2024.
O exercício da profissão de atuário é regulado por normas de ética e conduta que estabelecem deveres de competência, sigilo, independência e objetividade. A observância dessas normas garante a credibilidade dos estudos e a confiança dos usuários das informações atuariais. Sobre a ética profissional do atuário, assinale a alternativa correta.
As normas de ética profissional permitem que o atuário divulgue informações confidenciais para terceiros, desde que seja consultado.
A independência do atuário é dispensável quando ele trabalha sob supervisão de órgãos governamentais.
O sigilo profissional impede o atuário de compartilhar informações técnicas com os participantes dos planos.
O código de ética se aplica apenas a atuários que atuam na iniciativa privada.
O atuário deve atuar com competência e independência, mantendo sigilo sobre informações confidenciais e evitando conflitos de interesse que possam comprometer sua objetividade.
Nos regimes previdenciários do setor público, os princípios atuariais visam assegurar o equilíbrio entre receitas e obrigações. As normas vigentes estabelecem que a avaliação deve considerar hipóteses biométricas, econômicas e demográficas adequadas à realidade do ente federativo. Adicionalmente, o atuário deve atuar como consultor técnico, produzindo pareceres e notas técnicas que subsidiem a gestão previdenciária. Com base nesses princípios, assinale a afirmativa correta.
A avaliação atuarial no setor público deve estimar o passivo previdenciário e demonstrar a suficiência de contribuição para cobrir benefícios futuros, respeitando os princípios de equilíbrio e solvência.
A responsabilidade pelo acompanhamento do equilíbrio atuarial é exclusiva do Tesouro Nacional, não cabendo intervenção do ente federativo.
A elaboração de notas técnicas no RPPS é dispensável, pois os benefícios são garantidos por lei e não dependem de estudo atuarial.
As hipóteses biométricas não influenciam a avaliação atuarial de regimes próprios de previdência.
No setor público, a reserva matemática deve ser zero, pois a garantia do Estado elimina a necessidade de provisões.
Sobre a simulação de Monte Carlo, marque a opção correta.
Esse método é restrito a funções determinísticas e não se aplica a modelos estocásticos.
A simulação de Monte Carlo permite estimar distribuições de resultados complexos, sendo apropriada para projeções de longevidade e invalidez em modelos atuariais.
Na simulação de Monte Carlo, utiliza-se apenas um único cenário de parâmetros para estimar a expectativa.
A simulação é dispensável quando o modelo possui solução analítica fechada, pois a estimativa será sempre mais precisa.
O número de repetições não influencia a precisão dos resultados obtidos por simulação de Monte Carlo.



