







Seu próximo nível começa aqui
Seu desenvolvimento não pode ter limites. Garanta sua Assinatura Ilimitada e libere uma preparação completa com os melhores professores do Brasil.

Determinada entidade que sofre auditoria externa apresentou os seguintes documentos para o auditor, durante auditoria referente ao exercício de 20X1.
Tabela 1 - Inventário de produtos para revenda em 31/12/20X0
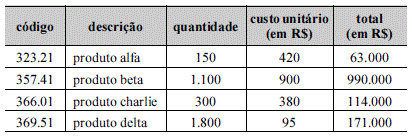
Tabela 2 - Inventário de produtos para revenda em 31/12/20X1
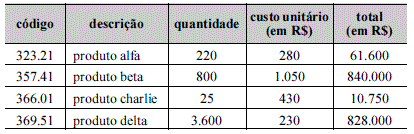
Tabela 3 - Mapa de vendas
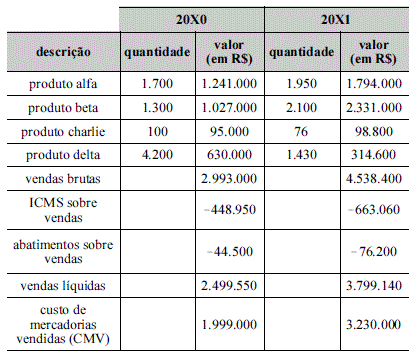
Tabela 4 - Registro total mensal de vendas brutas constantes da Demonstração do Resultado do Exercício (DRE) - posição em 31/12/20X1
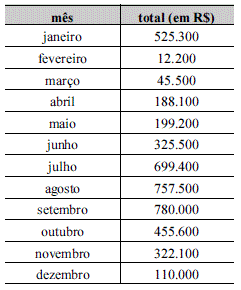
Sabe-se que a alíquota aplicável de ICMS sobre vendas para a empresa era de 15%, que os valores das vendas brutas do mapa de vendas foram confirmados pelo auditor e que a empresa realizou metade de suas vendas de 20X1 à vista.
Considerando essa situação hipotética, julgue os itens subsecutivos.
A variação de quantitativos e de preços unitários registrados nos inventários dos produtos para revenda nos exercícios de 20X0 e 20X1 justifica a adoção do procedimento de inquérito pelo auditor.