







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Para se registrar na Comissão de Valores Mobiliários (CVM) como auditor independente, o interessado deve comprovar claros e inequívocos conhecimentos relativos à análise de demonstrações financeiras, embora não seja necessário comprovar o título de contador.
A carta de responsabilidade da administração é um documento que compõe os papéis de auditoria. Dessa forma, NÃO seria seu objetivo
impedir que o auditor possa ser processado societária ou criminalmente.
dar maior credibilidade às informações verbais recebidas durante a auditoria.
dar garantia ao auditor independente quanto às suas responsabilidades, após a publicação das demonstrações.
atender as normas de auditoria independente.
O principal objetivo do trabalho do referido auditor é avaliar a fidedignidade das demonstrações financeiras.
O auditor ou entidade de auditoria deve garantir que as causas, os efeitos e os impactos dos achados de auditoria possam ser atribuídos efetivamente à ação examinada e não possam ser provocados por condições exógenas.
Acerca das responsabilidades do auditor e das especificidades de seu trabalho assinale a opção correta.
Ao avaliar o ambiente de controle interno existente, o auditor deve considerar, dentre outros aspectos, a estrutura organizacional da entidade e os métodos de delegação de autoridade e responsabilidade.
Para a avaliação dos procedimentos de controle, é irrelevante a adoção de sistemas de informação computadorizados e os controles adotados na sua implantação, alteração, acesso a arquivos e geração de relatórios.
A natureza da entidade é irrelevante para a aplicação dos procedimentos de revisão analítica, o que não dispensa a utilização do conhecimento adquirido nas auditorias anteriores como ferramenta útil ao longo desses procedimentos.
A estrutura organizacional e os métodos de administração adotados, especialmente quanto a limites de autoridade e responsabilidade, influenciam o auditor ao determinar o risco de auditoria. O mesmo não ocorre com as limitações de acesso físico a ativos e registros contábeis e(ou) administrativos.
A responsabilidade primária na prevenção e identificação de fraude e erros é do auditor independente, por meio de sugestão de implementação e manutenção de adequado sistema contábil e de controle interno das empresas.
Em relação ao tema 'contingências', podemos afirmar que o trabalho do auditor visa identificar as seguintes ocorrências, exceto:
Passivos não-registrados.
Contingências passivas relacionadas a litígios.
Contingências ativas relacionadas a pedidos de indenização.
Contingências passivas relacionadas a questões tributárias.
Ativos não-registrados.
Sobre a auditoria independente, é correto afirmar que tem por objetivo:
auxiliar a administração da entidade no cumprimento de seus objetivos.
apresentar subsídios para o aperfeiçoamento da gestão e dos controles internos.
emitir parecer sobre a adequação das demonstrações contábeis.
levar à instância decisória elementos de prova necessários a subsidiar a justa solução do litígio.
recomendar soluções para as não-conformidades apontadas nos relatórios.
assinale a opção correta que versa acerca da visão geral do processo de auditoria.
O auditor tem competência para acessar mas não para avaliar os controles internos e o sistema de informações de uma empresa. O auditor não tem competência técnica para sugerir melhorias para o aumento da confiabilidade dos sistemas de informações utilizados para a tomada de decisões, sua atuação restringe-se aos processos da empresa e não aos sistemas de informação das mesmas.
O auditor poderá incluir parágrafo em seu parecer de auditoria que contenha a avaliação das estimativas contábeis e julgamentos realizados pela administração.
Os procedimentos de revisão analítica e os detalhes de transação são testes substantivos que não podem ser caracterizados como testes de duplo propósito.
Os testes de controle são insuficientes para fornecer evidências sobre a eficácia do desenho e operação das políticas e procedimentos da estrutura de controles internos.
O auditor trabalhará dentro de limites econômicos que estabelecem que evidência suficiente deve ser obtida em prazo razoável, a um custo razoável. Dessa maneira, o auditor aplica o conceito da relação custo x benefício da informação obtida.
O auditor, ao avaliar as provisões para processos trabalhistas elaboradas pela Empresa Projeções S.A., percebeu que nos últimos três anos, os valores provisionados ficaram distantes dos valores reais. Dessa forma, deve o auditor:
estabelecer novos critérios para realização das estimativas pela empresa, no período.
determinar que a administração apresente novos procedimentos de cálculos que garantam os valores registrados.
ressalvar o parecer, por inadequação dos procedimentos, dimensionando os reflexos nas demonstrações contábeis.
exigir que seja feita uma média ponderada das perdas dos últimos três anos, para estabelecer o valor da provisão.
avaliar se houve o ajuste dos procedimentos, para permitir estimativas mais apropriadas no período.
A respeito de auditoria, assinale a opção correta.
Todas as omissões ou distorções em relação às demonstrações contábeis, independentemente de sua natureza, devem ser relatadas pelo auditor.
Terminada a auditoria, o auditor deve buscar as associações existentes entre as partes relacionadas das demonstrações contábeis.
O parecer de auditoria não pode abster-se de emitir opinião acerca dos demonstrativos auditados, ainda que essa opinião inclua ressalvas.
No setor público, a auditoria operacional tem o objetivo de emitir opinião acerca da regularidade das contas, da execução dos contratos e da probidade na aplicação do dinheiro público.
Se um dos membros da equipe de auditoria possui títulos ou valores mobiliários da entidade auditada, está caracterizada a perda de independência.
O auditor da empresa Negócios S.A. estabeleceu três procedimentos obrigatórios para emissão do parecer. O primeiro, que a empresa renovasse o contrato de auditoria para o próximo ano, o segundo, que a empresa emitisse a carta de responsabilidade da administração e o terceiro, que o parecer seria assinado por sócio do escritório de contabilidade, cuja única formação é administração de empresas. Pode-se afirmar, com relação aos procedimentos, respectivamente, que:
é ético, não é procedimento de auditoria e atende as normas de auditoria e da pessoa do auditor.
não é ético, não é procedimento de auditoria e não atende as normas de auditoria e da pessoa do auditor.
é ético, não deve ser considerado para emissão do parecer e atende as normas de auditoria e da pessoa do auditor.
é ético, considera-se apenas em alguns casos para emissão do parecer e não atende as normas de auditoria e pessoa do auditor.
não é ético, é procedimento de auditoria e não atende as normas de auditoria e da pessoa do auditor.
Entre os tipos de auditoria, a operacional é aquela que
objetiva avaliar a execução de programas e projetos governamentais específicos.
visa avaliar a eficácia dos resultados em relação aos recursos disponíveis e utilizados.
visa evidenciar a adequação e pertinência das demonstrações à situação patrimonial.
objetiva aferir a regularidade da execução dos contratos, convênios e instrumentos afins.
trata do acompanhamento físico-financeiro das atividades e projetos prioritários nos termos do PPA.
No âmbito das entidades públicas, a auditoria contábil tem por objetivo o exame dos registros e documentos e a coleta de informações e confirmações, mediante procedimentos específicos, pertinentes ao controle do patrimônio de uma unidade, entidade ou projeto.
Caso uma empresa transfira para um prédio vizinho as instalações de seu centro de processamento de dados e obrigue todos os usuários a utilizar senha exclusiva, bem como substitua o administrador - que, além dessa atividade, seja um dos acionistas da empresa - por profissional da área, nessa situação, ao avaliar o ambiente de controle da entidade em relação às mudanças efetuadas, um auditor independente deverá concluir que os riscos de auditoria tendem a aumentar.
O objetivo principal do Auditor Externo é
emitir opinião sobre as demonstrações contábeis auditadas.
verificar se as normas internas estão sendo seguidas.
efetuar auditoria nas diversas áreas das demonstrações contábeis e em áreas operacionais.
verificar a necessidade de aprimorar as normas internas vigentes.
Assinale a alternativa incorreta, quanto às formas de auditoria:
de acordo com profundidade, a auditoria pode ser integral, por testes ou amostragem e revisão analítica.
de acordo com a extensão, a auditoria pode ser geral, parcial e limitada.
de acordo com a extensão, a auditoria pode ser integral, geral e por testes.
de acordo com a tempestividade, a auditoria pode ser permanente ou eventual.
de acordo com a relação auditor e entidade auditada, a auditoria pode ser externa ou interna.
A função de auditoria deve ser exercida em caráter de entendimento e que o trabalho executado tenha e mereça toda a credibilidade possível, não sendo permissível existir qualquer sombra de dúvida quanto à honestidade e aos padrões morais do Auditor. A profissão de auditoria exige assim, a obediência aos princípios éticos profissionais. É correto afirmar que o Princípio da Independência:
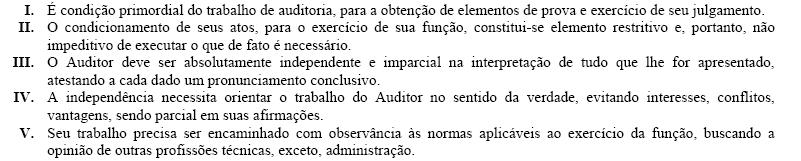
Estão corretas apenas as afirmativas:
I, III e IV
II, IV e V
II e IV
III, IV e V
I e III
Na elaboração do roteiro de monitoramento de uma auditoria operacional, o auditor deverá considerar
o plano de ação, o grupo de contato e o relatório de impacto da auditoria.
os procedimentos, os testes e o tamanho da entidade.
os testes, a carta de responsabilidade da administração e o parecer.
a organização do trabalho, os controles internos e o contrato de auditoria.
o planejamento, a análise do risco e o plano de contingências.
A auditoria para verificação do cumprimento de obrigações fiscais pode ser exercida tanto por agentes do poder público como por profissionais contratados pela empresa, com ou sem vínculo empregatício, em caráter permanente ou não.
Com relação às origens da auditoria e seus tipos, assinale a opção correta.
O surgimento da auditoria externa está associado à necessidade das empresas de captarem recursos de terceiros.
Os sócios-gerentes e acionistas fundadores são os que têm maior necessidade de recorrer aos auditores independentes para aferir a segurança, liquidez e rentabilidade de seus investimentos na empresa.
A auditoria externa surgiu como decorrência da necessidade de um acompanhamento sistemático e mais aprofundado da situação da empresa.
A auditoria interna é uma resposta à necessidade de independência do exame das transações da empresa em relação aos seus dirigentes.
Os auditores internos direcionam o foco de seu trabalho para as demonstrações contábeis que a empresa é obrigada a publicar.



