







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma importante distinção entre auditoria interna e externa nas sociedades anônimas é que a primeira se reporta à diretoria, e a segunda, ao conselho de administração.
Quanto ao conceito de auditoria, assinale a afirmativa correta.
Trata-se de uma técnica contábil voltada a testar a eficiência e a eficácia do controle patrimonial implantado com o objetivo de expressar uma opinião sobre determinado dado ou fato.
É uma técnica contábil voltada para apurar a existência de fraudes e erros no campo contábil.
Trata-se de uma especialização contábil voltada para testar a eficiência e a eficácia do controle patrimonial implantado, com o objetivo de expressar uma opinião sobre determinado dado ou fato.
É uma técnica contábil, concebida inicialmente para atender aos interesses particulares de alguns gestores, com o intuito de evitar fraudes nos demonstrativos contábeis.
Não é uma especialização contábil, pois abrange várias outras ciências, devendo voltar-se para eliminar a existência de fraudes e erros nas entidades.
Com relação as normas pertinentes a Pessoa do Auditor, Execução do Trabalho de auditoria e do Parecer de auditoria, pode-se afirmar que:
I. O auditor externo pode assinar parecer de auditoria de companhias abertas, desde que seja bacharel em Ciências Contábeis ou Administração de Empresas.
II. O objetivo do auditor externo em avaliar os controles internos é, principalmente, para poder determinar a extensão dos trabalhos e os procedimentos a serem aplicados durante a execução da auditoria.
III. A responsabilidade do auditor externo ao emitir o parecer, limita-se as demonstrações contábeis evidenciadas no parecer.
Falsa, Verdadeira, Verdadeira.
Falsa, Verdadeira, Falsa.
Verdadeira, Verdadeira, Falsa.
Falsa, Falsa, Falsa.
Verdadeira, Falsa, Falsa.
São considerados fatores relevantes na execução dos trabalhos de auditoria, EXCETO:
o conhecimento detalhado das práticas contábeis adotadas pela entidade e as alterações realizadas em relação ao exercício anterior;
a compreensão do sistema contábil e de controles internos da entidade e seu grau de confiabilidade;
o não uso dos trabalhos de outros auditores independentes, especialistas e auditores internos;
os riscos de auditoria e a identificação das áreas importantes da entidade, quer pelo volume de transações, quer pela complexidade de suas atividades.
Sobre o processo de auditoria, analise:
I. A auditoria operacional é realizada por meio da observação direta dos fatos, dos documentos e das situações, por meio da verificação técnico-científica e contábil da documentação médica, bem como, se necessário, o exame do paciente.
II. A auditoria Analítica é baseada na análise dos documentos, dos relatórios e dos processos, e objetiva a identificação de situações consideradas incomuns e passíveis de avaliação, bem como conferência quantitativa (qualitativa da conta hospitalar e adequação de valores).
III. A auditoria Analítica subsidia o trabalho operativo e delineia o perfil da assistência e os seus controles.
É correto o que consta em
I, apenas.
II, apenas.
I, II e III.
II e III, apenas.
III, apenas.
Em relação às diferenças entre as funções da auditoria externa e a auditoria interna, considere:
I. Os auditores independentes têm a função de ao constatarem irregularidades ou deficiências nos controles internos da empresa auditada, imediatamente propor e implantar procedimento alternativo que garanta o processo.
II. A auditoria externa não está subordinada a diretoria e a presidência da empresa e a auditoria interna possui subordinação.
III. Todo auditor externo pode realizar trabalhos em qualquer empresa de capital aberto, desde que mantenha relação de parentesco até segundo grau.
Está correto o que se afirma em
I.
II.
I e III.
II e III.
I, II e III.
A forma de auditoria que pressupõe a utilização de indicadores de desempenho para a fundamentação da opinião do agente executor das ações de controle é denominada auditoria
Direta descentralizada.
Integrada.
Direta centralizada.
Simplificada.
Compartilhada.
Em ambas as colunas tem-se características típicas do auditor interno e do auditor externo. Cada característica deve ser atribuída somente a um tipo de auditor.
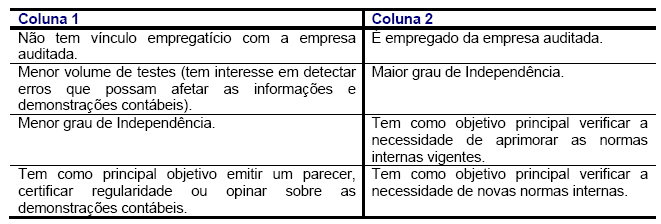
Leia, interprete e analise as características diferenciais entre o auditor interno e o auditor externo, contidas no enunciado acima, e, depois assinale nas alternativas apresentadas a única que oferece a resposta correta:
Na coluna 1 tem-se quatro características típicas do auditor interno e na coluna 2 tem-se três características típicas do auditor externo.
Na coluna 1 tem-se três características típicas do auditor interno e na coluna 2 tem-se quatro características típicas do auditor interno.
Na coluna 1 tem-se duas características típicas do auditor interno e na coluna 2 tem-se duas características típicas do auditor externo.
Na coluna 1 tem-se uma característica típica do auditor interno e na coluna 2 tem-se uma característica típica do auditor externo.
Em ambas as colunas tem-se características típicas do auditor interno e do auditor externo. Cada característica deve ser atribuída somente a um tipo de auditor.
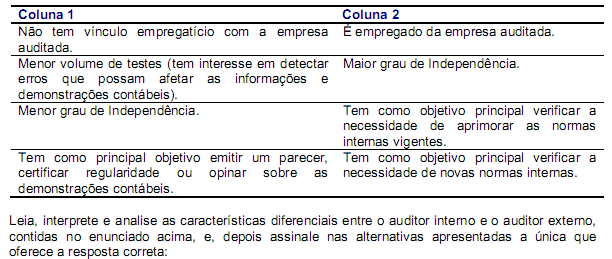
Na coluna 1 tem-se quatro características típicas do auditor interno e na coluna 2 tem-se três características típicas do auditor externo.
Na coluna 1 tem-se uma característica típica do auditor interno e na coluna 2 tem-se uma característica típica do auditor externo.
Na coluna 1 tem-se três características típicas do auditor interno e na coluna 2 tem-se quatro características típicas do auditor interno.
Na coluna 1 tem-se duas características típicas do auditor interno e na coluna 2 tem-se duas características típicas do auditor externo.
É correto afirmar que o conjunto de todos os elementos de controle do patrimônio administrado, os quais compreendem registros contábeis, papéis, documentos, fichas, arquivos e anotações que comprovem a legitimidade dos atos da administração, bem como sua sinceridade na defesa dos interesses patrimoniais, é:
o objetivo da auditoria;
a definição da auditoria;
o conceito da auditoria;
a natureza da auditoria;
o objeto da auditoria.
Das situações abaixo, indique qual não restringe ou veta a contratação de auditoria independente, por parte das entidades seguradoras, de capitalização e entidades abertas de previdência privada.
Assinale a alternativa incorreta:
O trabalho da auditoria visa avaliar a integridade, adequação, eficácia, eficiência e economicidade
Segundo a NBC T 11-8, a verificação do sistema de qualidade interno dos serviços prestados por empresa de auditoria independente deve ser efetuado a cada
Analise as afirmativas abaixo e assinale V para as verdadeiras e F para as falsas:
( ) O objetivo do Auditor independente é detectar todas as irregularidades da empresa.
( ) Entre as atribuições do Auditor interno, uma delas é o de verificar se as normas internas estão sendo seguidas pelos empregados.
( ) O Auditor interno normalmente testa maiores volumes de transações do que o Auditor externo.
( ) Em uma organização, a área de Auditoria interna deve ser subordinada à área financeira.
A seqüência está correta em:
De acordo com a IN SFC/MF n. 01/2001, assinale a opção que apresenta uma classificação de auditoria incorreta.
Auditoria contábil.
Auditoria de avaliação da gestão.
Auditoria de acompanhamento da gestão.
Auditoria financeira.
Auditoria especial.
O auditor externo ao aceitar um novo trabalho de auditoria em uma entidade que tenha tido suas demonstrações contábeis, do ano anterior, auditadas por outra firma de auditoria, deve
Quanto às definições e conceitos de auditoria, assinale a alternativa incorreta.
Auditoria é a técnica contábil que tem como objetivo realizar a correção de erros administrativos e de gestão.
Auditoria é uma técnica contábil que compreende o exame de documentos, livros e registros, inspeções e obtenção de informações e confi rmações, internas e externas, relacionadas com o controle do patrimônio, objetivando mensurar a exatidão desses registros e das demonstrações contábeis deles decorrentes.
Auditoria é uma tecnologia contábil aplicada ao sistemático exame dos registros, demonstrações e de quaisquer informes ou elementos de consideração contábil, visando a apresentar opiniões, conclusões, críticas e orientações sobre situações ou fenômenos patrimoniais da riqueza aziendal, pública ou privada, quer ocorridos, quer por ocorrer ou prospectados e diagnosticados.
A auditoria das demonstrações contábeis constitui o conjunto de procedimentos técnicos que tem por objetivo a emissão de parecer sobre a sua adequação, consoante os Princípios Fundamentais de Contabilidade e as Normas Brasileiras de Contabilidade e, no que for pertinente, a legislação específica.
A realização de auditorias nas empresas é importante sob a perspectiva da riqueza patrimonial, dando maior segurança aos administradores, proprietários, fi sco, fi nanciadores, etc, no sentido da integridade do valor. Assinale a alternativa incorreta quanto aos reflexos e as vantagens da utilização dos serviços de auditoria.
No aspecto técnico, a auditoria examina a moralidade do ato praticado.
No aspecto fi scal, a auditoria resguarda o patrimônio da entidade contra multas e penalidades sobre a sonegação de impostos.
No aspecto social, a auditoria assegura a veracidade das informações das demonstrações contábeis para a sociedade em geral.
No aspecto econômico, a auditoria assegura maior exatidão dos custos e veracidade dos resultados operacionais.



