





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A empresa Alpha Ltda fabrica colchões e utiliza o método de Custeio por Absorção para apurar o custo de produção dos seus produtos. No mês de setembro de 2018, os custos indiretos de fabricação totalizaram R$ 150.000,00 e as despesas fixas comerciais e administrativas totalizaram R$ 70.000,00. O critério de rateio para distribuição dos custos indiretos é a quantidade produzida. Analise as seguintes informações adicionais de produção do mês de setembro de 2018:
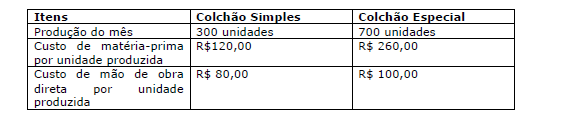
Com base somente nessas informações, qual o valor do custo unitário de produção do Colchão Especial?
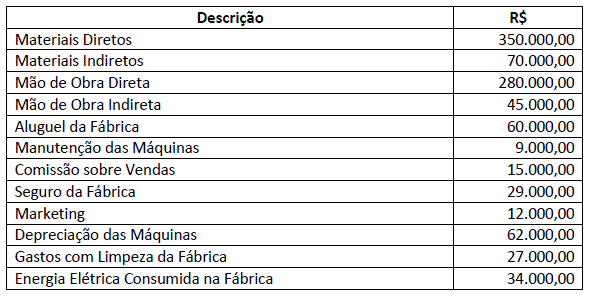
A metalúrgica Mar Azul Ltda fabrica um único produto, o produto Beta. No mês de maio, produziu 1.000 unidades do produto e apurou custos fixos totais no valor de R$ 250.000,00. A empresa utiliza o método de custeio por absorção para apuração dos custos de produção de seus produtos. No mês de maio, o custo variável por unidade produzida correspondeu a R$ 150,00, o estoque inicial desse mês era zero e, durante o mês, foram vendidas 700 unidades do produto Beta. Considerando somente as informações aqui apresentadas, qual o valor do Estoque Final de produtos prontos no dia 31 de maio?
R$ 120.000,00.
R$ 150.000,00.
R$ 175.000,00.
R$ 210.000,00.
R$ 250.000,00.
R$ 930.000,00; R$ 642.000,00; R$ 580.000,00.
R$ 930.000,00; R$ 642.000,00; R$ 616.000,00.
R$ 966.000,00; R$ 630.000,00; R$ 580.000,00.
R$ 966.000,00; R$ 630.000,00; R$ 616.000,00.
A Produção Conjunta pode ser definida como o fenômeno do aparecimento de diversos produtos, ditos produtos conjuntos, a partir de uma mesma matéria prima. Em relação aos produtos conjuntos, assinale a opção correta.
As perdas de material podem ser normais ou anormais. As perdas anormais são inerentes à tecnologia de produção empregada e são incorporadas ao custo do produto fabricado.
As sucatas são itens de venda esporádica, cujo valor de venda não pode ser determinado no momento que em surgem na produção, e a receita advinda de sua comercialização deve ser registrada como redução dos custos de produção.
Os subprodutos surgem dos processos fabris normais da empresa, possuem mercado de venda estável e podem representar parcela significativa do faturamento da empresa.
Por se originarem de desperdícios ocorridos na atividade fabril, tanto os subprodutos quanto as sucatas não recebem custos de produção.
As receitas obtidas com a comercialização de subprodutos devem ser registradas como "Outras Receitas Operacionais".
Uma entidade comercial adquiriu 10 000 unidades de mercadorias para revenda. O fornecedor emitiu uma nota fiscal no valor de R$ 1.200.000,00. Considerando que incidiu uma alíquota de 13% de imposto recuperável sobre a operação, o custo unitário dos estoques adquiridos foi, em R$:
160,00.
150,60.
120,00.
104,40.
100,00.
A Indústria ILUMINADA deseja ratear sua energia da fábrica de R$ 16.000,00 através dos seus departamentos de acordo com o quilowatt consumido por departamento:
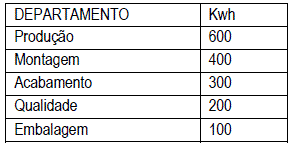
De acordo com os dados apresentados é correto afirmar que o valor rateado por departamento corresponde a:
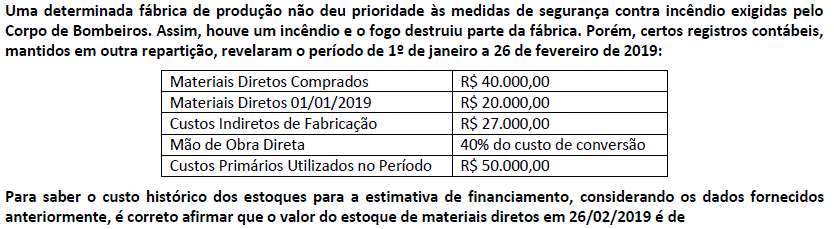
A empresa XYZ fabrica um único produto. No mês passado, operou abaixo de sua capacidade produtiva e produziu apenas 1.000 unidades, incorrendo nos seguintes custos: Custos Variáveis $ 5.000 e Custos Fixos $ 8.000. Para o próximo mês pretende produzir 1.500 unidades. Considerando que os custos não sofrerão reajustes de preço, pode-se afirmar que, o custo unitário do produto será:
$ 13,00
$ 12,00
$ 11,80
$ 10,33
No ano de 2018, uma Companhia Industrial apresentou os seguintes dados sobre seus custos e produção:
Custos Diretos / Produção | Produto “Alfa” | Produto “Omega” |
Custos Diretos totais | R$ 85.750,00 | R$ 93.600,00 |
Produção no ano (unidades produzidas e acabadas) | 350 | 650 |
No período, foram incorridos R$ 50.000,00 de Custos Indiretos.
Considerando que a empresa utiliza o método de Custeio por Absorção e realiza o rateio dos Custos Indiretos aos produtos com base na quantidade produzida e acabada no período, o Custo Unitário dos Produtos “Alfa” e “Omega” no período, é de:
R$ 245,00 e R$ 144,00, respectivamente.
R$ 144,00 e R$ 245,00, respectivamente.
R$ 280,00 e R$ 209,00, respectivamente.
R$ 194,00 e R$ 295,00, respectivamente.
R$ 295,00 e R$ 194,00, respectivamente.
O custo da produção do período é composto pelo custo dos materiais diretos, da mão de obra direta e dos custos indiretos de fabricação.
Em 24/10/2018, uma empresa comercial adquiriu à vistas de um determinado fornecedor, mercadorias para revenda que, nessa data, emitiu a nota fiscal de venda com as seguintes Informações:
Quantidade de produtos —1.200 unidades
Preço unitário de venda — RS 50,00
Desconto concedido — 5%
Cobrança de frete no valar de R$ 1.000,00
ICMS destacado na nota fiscal —15%
Com os dados acima, é correto afirmar que valor apropriado ao estoque de mercadorias foi igual a:
R$ 57.000, 00
R$ 49.300,00
R$ 48.450,00
R$ 43.350,00
No início do exercício financeiro de 2018 um ente da federação tinha um saldo de R$ 10.000 na conta contábil de medicamentos em estoque. Durante o ano essa conta recebeu créditos de R$ 8.000 e débitos de R$ 12.000.
Então, ao final do exercício financeiro de 2018 o saldo da conta era:
Credor de R$ 6.000.
Credor de R$ 14.000.
Devedor de R$ 6.000.
Devedor de R$ 14.000.
Devedor de R$ 30.000.
R$ 10.000,00.
R$ 18.000,00.
R$ 28.000,00.
R$ 33.000,00.
A Empresa Tudo Certo Ind. e Com. Ltda apresentou os seguintes dados em dezembro de X1: Caixa e equivalente de Caixa R$ 250.000,00; Estoque de Produtos Acabados R$ 80.000,00; Tributos a Recuperar R$ 17.000,00; Equipamentos de Informática R$ 11.300,00; Fornecedores R$ 55.000,00; Empréstimos Bancários R$ 90.000,00; Reserva de Lucro R$ 210.000,00; Clientes Nacionais R$ 98.000,00; Estoque de Produtos em Processo R$ 180.000,00; Despesas Antecipadas R$ 5.000,00; Móveis e Utensílios R$ 23.700,00; Salários e Ordenados a pagar R$ 35.000,00; Financiamento (24 meses) R$ 60.000,00; Contas a Receber R$ 25.000,00; Estoque de matéria prima R$ 45.000,00; Clientes Nacionais (48 meses) R$ 210.000,00; Máquinas e Equipamentos R$ 120.000,00; Tributos a pagar R$ 15.000,00 e Capital Social R$ 950.000,00. Durante o primeiro trimestre de X2 a empresa vendeu 50% de seus produtos acabados de X1 pelo valor de R$ 110.000,00 recebendo 30% à vista e o restante à prazo (parcelas inferiores a 12 prestações) e os produtos que estavam em processo foram 100% concluídos. Considere somente os impactos dessas modificações e assinale a alternativa correta em relação a situação da empresa.
1-IV; 2-I; 3-III; 4-II.
1-III; 2-II; 3-IV; 4-I.
1-IV; 2-II; 3-III; 4-I.
1-I; 2-III; 3-II; 4-IV.
1-III; 2-I; 3-IV; 4-II.
A Cia. Comercial Uirapuru adota o sistema de inventário permanente para controle de seus estoques. As seguintes informações foram tiradas da movimentação da ficha de estoque do mês de maio de 2019, referente ao produto X:
Estoque inicial em 1 de maio: 1.500 unidades ao custo unitário de R$ 20,00.
Compra de 1.000 unidades ao preço unitário de R$ 25,00 no dia 4.
Venda de 2.000 unidades por R$ 50,00 cada uma no dia 11.
Compra de 1.500 unidades por R$ 30,00 cada uma no dia 23.
Venda de 1.600 unidades por R$ 55,00 cada uma no dia 28.
Considerando-se que a Companhia utiliza o sistema PEPS para avaliação de seus estoques, o valor do Custo das Mercadorias Vendidas desse produto no referido mês foi, em R$, igual a
Uma empresa apresentou a seguinte movimentação de matéria-prima referente ao mês de setembro/2019. Observe.
Dia | Compras | Consumo pela Produção | ||
Quantidade (Kg) | Custo Unitário (R$) | Tributos Recuperáveis/ Unidade (R$) | Quantidade (Kg) | |
5 | 500 | 10,00 | 3,50 | |
22 | 750 | 12,00 | 4,20 | |
29 | 1.200 | |||
Considerando que não havia estoques iniciais e, ainda, que a empresa utiliza o custo médio ponderado móvel para avaliação de estoques, o custo da matéria-prima consumida pela produção e o estoque final serão, respectivamente:
R$ 8.710,00 e R$ 390,00.
R$ 8.736,00 e R$ 364,00.
R$ 8.775,00 e R$ 325,00.
R$ 9.100,00 e R$ 1.200,00.
Leia as afirmativas a seguir:
I. Os custos variáveis são aqueles que se alteram com as quantidades de serviços produzidos, ou seja, são os custos de produção. O custo variável é o valor gasto diretamente com os serviços que a entidade produz.
II. O processo de definição de objetivos, atividades e recursos não faz parte da função de planejamento da administração pública.
III. Estoque é toda e qualquer porção armazenada de material, com valor econômico para a organização, que é reservada para emprego em momento futuro, quando se mostrar necessária às atividades organizacionais.
Marque a alternativa CORRETA:
Nenhuma afirmativa está correta.
Está correta a afirmativa I, apenas.
Estão corretas as afirmativas II e III, apenas.
Estão corretas as afirmativas I e III, apenas.
Todas as afirmativas estão corretas.



