





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Os elementos a seguir foram incorporados para efeito de apuração de custos na produção de móveis.
1) Tábuas de madeira
2) Aluguel da loja de vendas
3) Salários dos vendedores
4) Salário dos funcionários da linha de produção
São considerados custos diretos os itens:
1 e 2.
1 e 3.
1, 2, 3 e 4.
1 e 4.
3 e 4.
Uma indústria que fabrica três modelos de mesas apresentou, em um determinado período, os saldos de gastos abaixo:
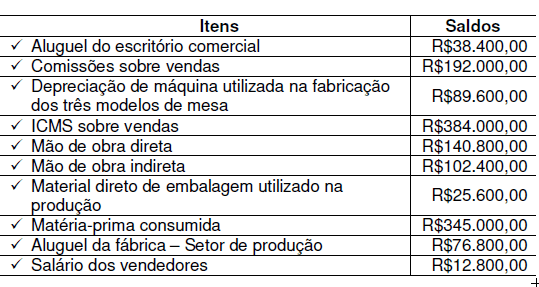
Com base nos saldos apresentados e considerando-se como objeto de custeio os produtos, o valor total dos Custos Indiretos é:
R$243.200,00.
R$268.800,00.
R$332.800,00.
R$345.600,00.
Uma empresa, em 31/12/2015, apresentava os seguintes saldos:
Saldo inicial do inventário de produtos em processo: | R$40.000.00; |
Saldo inicial do inventário de produtos acabados: | R$ 10.000 00; |
Consumo de matéria prima: | R$50.000,00 |
Mão de obra direta consumida no período: | R$90.000,00; |
Saldo final do inventário de produtos acabados | R$30.000,00; |
Saldo final do inventário de produtos m processo: | R$15.000,00; |
Custos indiretos de fabricação: | R$35.000,00; |
Despesas gerais: | R$45.000,00. |
Assinale a opção que indica o custo dos produtos fabricados pela empresa em 2015.
R$ 25.000,00.
R$ 175.000,00.
R$ 180.000,00.
R$ 200.000,00.
R$ 215.000,00.
Uma Sociedade Industrial produz e comercializa dois produtos: Produto A e Produto B.
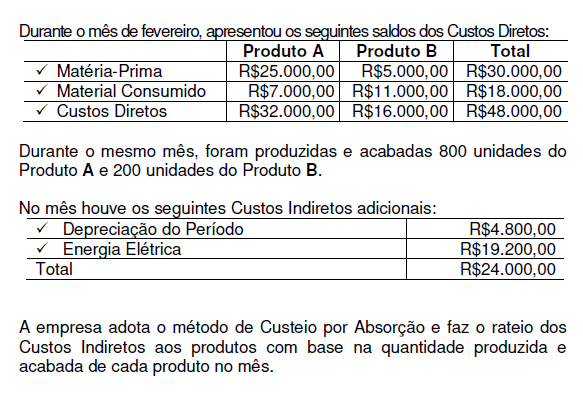
Com base nos dados apresentados, o Custo Unitário do Produto A no mês de fevereiro é de:
R$40,00.
R$60,00.
R$64,00.
R$65,00.
Uma empresa comercial realizou as seguintes operações durante o mês de maio de 2016:
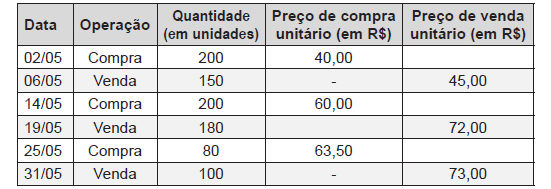
Sabendo que a empresa não apresentava estoque inicial e que adota o critério PEPS para avaliação dos estoques, o custo das mercadorias vendidas no mês de maio de 2016 foi, em reais, de

Em relação a contabilidade de custos, considere:
I. Departamento é a unidade mínima administrativa para a contabilidade de custos, representada por pessoas e máquinas, em que se desenvolvem atividades homogêneas.
II. Subprodutos são aqueles itens que, nascendo de forma normal durante o processo de produção, possuem mercado de venda relativamente estável, tanto no que diz respeito à existência de compradores como quanto ao preço. São itens que tem comercialização tão normal quanto os produtos da empresa, mas que representam porção ínfima do faturamento total.
III. Os custos primários são a soma de matéria-prima com mão de obra direta.
Está correto o que se afirma em
Uma indústria adquiriu uma tonelada de matéria prima, com pagamento a prazo de 180 dias, que foi utilizada no processo de produção de um de seus produtos.
Dados da aquisição:
Valor a ser pago da matéria prima: R$ 20.000,00
Frete (não incluso na nota fiscal): R$ 4.000,00
IPI: R$ 3.000,00
ICMS: R$ 2.700,00
Juros embutidos no valor a ser pago da matéria prima: R$ 1.300,00.
Determine o valor do custo por Kg que será registrado no ativo circulante da empresa:
R$ 17,00
R$ 16,00
R$ 15,00
R$ 11,60
R$ 20,40
De acordo com Ribeiro, o Custo dos Produtos Vendidos compreende a soma dos materiais, mão de obra e gastos gerais de fabricação aplicados ou consumidos na fabricação dos produtos que foram fabricados e vendidos pela empresa. Em relação aos conceitos de custos, atribuídos quando da Demonstração do Custo dos Produtos Vendidos, assinale V, se verdadeiras, ou F, se falsas, nas assertivas abaixo.
( ) Custo Primário compreende a matéria- prima e a mão de obra direta.
( ) Custo Direto compreende a matéria-prima, a mão de obra indireta, materiais secundários e materiais de embalagem e possíveis gastos gerais de fabricação diretos.
( ) Custo de Transformação compreende a soma com mão de obra direta e indireta, com os gastos gerais de fabricação diretos e indiretos, aplicados na transformação dos materiais em produtos.
( ) Custo de Produção compreende o custo de produção do período menos o estoque inicial de produtos em elaboração.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
V – F – F – V.
V – V – F – F.
V – F – V – F.
F – V – F – V.
F – F – V – V.
Considerando que a empresa Everest S.A. apresentou uma receita operacional líquida de R$ 225.000,00 no ano de 2007, a margem bruta foi de 40% da receita operacional líquida e os estoques de mercadorias, em 31 de dezembro de 2007, eram de R$ 35.000,00, suponha que não ocorreram compras de mercadorias durante o ano de 2007 e calcule o valor do estoque inicial.
R$ 190.000,00.
R$ 170.000,00.
R$ 135.000,00.
R$ 125.000,00.
R$ 90.000,00.
A contabilidade de custos é um instrumento valioso para o administrador, pois, em linhas gerais, permite ao profissional checar se os ganhos e as perdas estão no nível desejado para o projeto ou o negócio. Considere que uma determinada entidade – fornecedora de materiais para o CRA-GO – tem os seguintes registros contábeis no exercício:
Lucro Líquido R$ 40.000,00
Receita Líquida R$ 88.000,00
Lucro Operacional R$ 61.000,00
Receita Bruta (vendas e serviços) R$ 100.000,00
Lucro Bruto R$ 68.000,00
Lucro antes dos impostos R$ 55.000,00
Com base apenas nesses números, o Custo das Mercadorias Vendidas (CMV) é de:
R$ 6.000,00.
R$ 7.000,00.
R$ 12.000,00.
R$ 15.000,00.
R$ 20.000,00.
A empresa Enluarada S/A produz e vende luminárias. Sabendo que os custos e despesas variáveis unitários de cada luminária são de R$ 150,00 e que os custos e despesas fixas totais são de R$ 18.000,00, calcule a quantidade a ser vendida para que a empresa atinja o ponto de equilíbrio. (O preço de venda praticado é de R$ 200,00 a unidade).
355 unidades.
340 unidades.
370 unidades.
365 unidades.
360 unidades.
Uma Indústria apresentou os seguintes gastos no mês de dezembro de 2015:

Considerando-se que não houve nenhuma venda no período e diante apenas das informações apresentadas, o valor do Estoque de Produtos Acabados, em 31.12.2015, é de:
R$1.970,00
R$1.840,00
R$1.770,00.
R$1.640,00.
Com base no saldo das contas abaixo, calcule o valor do Custo das Mercadorias Vendidas e da Receita Líquida, respectivamente. Após, assinale a alternativa CORRETA:
Contas | Valor em R$ |
Caixa | 90.000,00 |
Juros Passivos | 1.000,00 |
ICMS sobre Vendas | 75.000,00 |
Estoque Inicial | 80.000,00 |
Descontos Obtidos | 800,00 |
Cofins sobre Vendas | 12.500,00 |
Devolução de Vendas | 1.000,00 |
Estoque Final | 90.000,00 |
Compras de Mercadorias | 120.000,00 |
Receitas a Vencer | 4.000,00 |
Devolução de Compras | 4.000,00 |
Abatimentos sobre Vendas | 7.000,00 |
Variações Monetárias Ativas | 200,00 |
Ganho na Venda de um Bem do Ativo Imobilizado | 800,00 |
Vendas de Mercadorias | 420.000,00 |
Juros Ativos | 2.000,00 |
Perdas Estimadas em Créditos de Liquidação Duvidosa | 5.000,00 |
Descontos Concedidos | 3.000,00 |
Abatimentos sobre Compras | 1.000,00 |
Pis sobre Vendas | 2.700,00 |
R$ 105.000,00 e R$ 321.800,00.
R$ 105.000,00 e R$ 323.600,00.
R$ 105.000,00 e R$ 322.600,00.
R$ 97.000,00 e R$ 327.600,00.
R$ 103.000,00 e R$ 323.600,00.
Segundo Martins, Custo de Fabricação compreende a soma dos gastos com bens e serviços aplicados ou consumidos na fabricação de outros bens. São três os elementos componentes do custo de fabricação:
Materiais, Mão de obra e Gastos Gerais de Fabricação.
Materiais de Embalagem, Mão de obra Direta e Materiais Auxiliares.
Custo Industrial, Materiais e Gastos Gerais de Fabricação.
Matéria-Prima, Mão de obra Direta e Materiais Secundários.
Matéria-Prima, Mão de obra Indireta e Materiais Auxiliares.
Uma Indústria fabrica dois produtos, denominados “A” e “B”, e utiliza o Método de Custeio por Absorção para apuração do custo dos seus produtos.
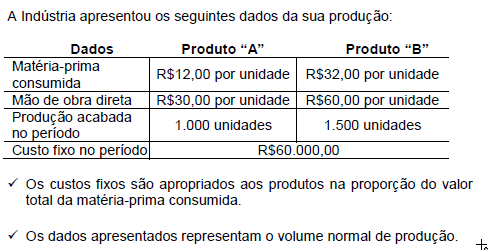
Considerando-se apenas as informações apresentadas, o custo unitário de produção do produto “A” é de:

R$72,00.
R$66,00
R$57,00.
R$54,00.
Analise a situação hipotética a seguir.
A Empresa XYZ S/A, nos anos de 2013 e 2014, vendeu anualmente 200 mil unidades de seu produto a R$ 15,00 cada. Ademais, em ambos os anos, a empresa incorreu em R$ 7,00 de custos variáveis por unidade, R$ 510 mil de custos fixos por ano e R$ 430 mil em despesas anuais. Em 2013, não havia estoque inicial e foram produzidas 200 mil unidades. Já, em 2014, foram produzidas 350 mil unidades. Salienta-se que a referida empresa utiliza o custeio por absorção para avaliar seus estoques, ou seja, apropria todos os custos de produção aos produtos elaborados.
Com base apenas nas informações apresentadas, é INCORRETO afirmar:
O custo de produção unitário apurado para o ano de 2013 foi superior àquele apurado no ano de 2014.
O custo total dos produtos vendidos em 2014 foi inferior ao custo total dos produtos vendidos em 2013.
O maior custo de produção total no ano de 2014 implicou em um menor lucro bruto da empresa no mesmo ano em relação ao ano de 2013.
O saldo de estoques ao final do ano de 2014 foi mais de R$ 1 milhão superior ao saldo de estoques ao final do ano 2013.
O Custo indireto da produção de Leite do período foi:
R$ 36.520,00.
R$ 35.680,00.
R$ 24.560,00.
R$ 32.000,00.
R$ 15.680,00.
Na Empresa Mattos, no mês de março de X1, ocorreram as seguintes operações com mercadorias:
Data: 10.03.X1
Operação: Compra de mercadorias
Quantidade: 100 unidades
Valor unitário: R$ 80,00 por unidade
IPI destacado: R$ 800,00
ICMS destacado: R$ 400,00
Frete pago pelo comprador: R$ 100,00
Data: 15.03.X1
Operação: Venda de mercadorias
Quantidade: 50 unidades
Valor Unitário: R$ 120,00 por unidade
ICMS destacado: R$ 425,00
Frete pago pelo vendedor: R$ 100,00
Descontos Comerciais: R$ 200,00
Considerando as informações acima, é CORRETO afirmar que o Custo das Mercadorias Vendidas e o Lucro Bruto da empresa são, respectivamente, de:
R$ 3.450,00 e R$ 1.925,00.
R$ 4.250,00 e R$ 1.125,00.
R$ 4.200,00 e R$ 1.175,00.
R$ 4.200,00 e R$ 1.075,00.
R$ 4.250,00 e R$ 1.325,00.

