







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Indústria Gelix produz sorvete de morango que é vendido em galões de 5 litros. No mês de dezembro de 2014, ocorreram os seguintes eventos:
− Aquisição de uma máquina no valor de R$ 800.000,00, com vida útil econômica de 5 anos, que foi colocada em funcionamento em janeiro de 2015.
− Aquisição de matéria prima, no dia 15/12/2014, pelo custo de R$ 10.000,00, a qual foi estocada.
− Consumo de matéria prima, que foi adquirida em novembro de 2014 pelo custo de R$ 8.000,00, na produção de sorvete. Normalmente, há um desperdício de 5% da matéria prima no processo produtivo.
− O estoque de embalagens (galões) adquiridos em meses anteriores no valor de R$ 1.500,00 foi danificado em decorrência de um problema anormal na parte hidráulica das instalações, não mais podendo ser utilizado pela empresa na produção de sorvetes.
− Pagamento de salários e encargos do mês de dezembro de 2014 referentes aos funcionários da área de produção no valor de R$ 7.000,00.
− Pagamento de fretes para entrega dos galões de sorvete vendidos em dezembro de 2014 no valor de R$ 500,00. Os galões de sorvete produzidos em dezembro de 2014 foram vendidos em janeiro de 2015.
Com base nestas informações, é correto afirmar que, em dezembro de 2014,
Uma Sociedade Empresária apresenta os seguintes dados:
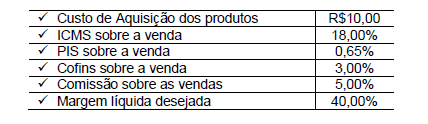
Com base nos dados informados, o preço de venda mínimo do produto deve ser de, aproximadamente:
R$13,63
R$18,18.
R$26,08.
R$29,99.
O custo marginal de produzir a sexta unidade será de
R$ 80,00.
R$ 10,00.
R$ 210,00.
R$ 60,00.
R$ 70,00.
A teoria dos custos de produção mostra como o dispêndio realizado na atividade produtiva pode ser determinante para a tomada de decisão. Diante dessa situação é correto afirmar que:
No mercado competitivo, a decisão da empresa suspender suas atividades no curto prazo acontece quando a receita total não é capaz de cobrir o custo total médio, enquanto que no longo prazo está decisão leva em consideração o custo variável.
Custo marginal é o custo extra de produzir uma unidade adicional de produto, os custos marginais em geral aumentam a níveis mais altos de produto à medida que começam os retornos decrescentes.
Custo total médio sempre irá declinar quando aumenta a produção, mas o custo variável médio pode aumentar após certo nível de produção.
A análise econômica é diferente da análise contábil no que diz respeitos aos custos de produção, de tal forma que os lucros econômicos tendem a ser maiores do que os lucros contábeis.
Uma indústria, para atender à demanda de um dos seus produtos, que consome 7,2 quilos de matéria-prima por unidade produzida, tem de fabricar e entregar 2.500 unidades desse produto.
Sem estoque dessa matéria-prima, a indústria adquiriu 20.000 kg, pagando R$ 510.000,00, conforme nota fiscal, incluindo IPI de R$ 85.000,00 e ICMS de R$ 51.000,00.
Considerando exclusivamente as informações recebidas, o custo da matéria-prima consumida pelo produto, para atender à demanda da indústria, em reais, é
336.600,00
382.500,00
413.100,00
459.000,00
510.000,00
Uma Indústria apresenta os seguintes custos de produção referentes ao mês de janeiro de 2015:
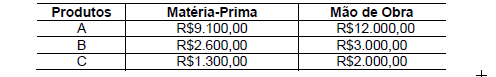
Os Custos Fixos do mês totalizaram R$6.500,00. Esses custos fixos são indiretos e distribuídos entre os produtos na proporção da matéria-prima consumida, nos casos em que o critério exige alocação de tais custos.
Com base nos dados acima, é CORRETO afirmar que:
o custo do produto A, calculado com base no Custeio Variável, é de R$21.100,00.
custo do produto A, calculado com base no Custeio Variável, é de R$25.650,00.
o custo do produto B, calculado com base no Custeio por Absorção, é de R$5.600,00.
o custo do produto C, calculado com base no Custeio por Absorção, é de R$3.300,00.
No mês de outubro de 2014, a Indústria Têxtil Gama Ltda. adquiriu 125 metros de um tecido pelo valor total de R$ 2.750,00, sendo que neste valor estão incluídos R$ 250,00 de IPI e R$ 450,00 de ICMS. Do total de tecido adquirido, foram utilizados 120 metros para a produção de 100 unidades de um dos modelos de blusa feminina. Os retalhos gerados durante o processo de produção das blusas são considerados subprodutos pela empresa, cujo valor realizável líquido de R$ 50,00 foi reduzido do custo de produção das blusas. Considerando que os tributos incidentes na compra são recuperáveis e que não havia estoques iniciais no mês de outubro, o custo do tecido por unidade de blusa produzida foi, em reais,
19,20.
16,40.
25,90.
20,00.
19,18.
Os estoques de produtos e mercadorias que figuram no Ativo de uma empresa, transforma-se em despesas quando esses bens forem
reavaliados.
comprados.
vendidos.
trocados.
estocados.
A Empresa Comercial Ltda., em 30 de setembro de 2014, efetuou o inventário de estoque de mercadorias para revenda, apurando a existência de 40 unidades a R$ 22,50 cada uma. Durante o mês de outubro, adquiriu 100 unidades ao preço unitário de R$ 27,00 e realizou venda de 95 unidades. Sabendo-se:
I- a empresa adota o método PEPS na avaliação do seu estoque;
II- das vendas realizadas no mês, 20 unidades foram devolvidas;
III- as operações estavam isentas de impostos.
Com essas informações, o custo das mercadorias vendidas, apurado em 31 de outubro de 2014, foi igual a:
R$ 2.385,00
R$ 1.935,00
R$ 1.890,00
R$ 1.860,00
R$ 1.845,00
Na contabilidade de custos, os valores da mão de obra direta e do material direto empregado em uma fabricação de determinado produto são, como padrão, considerados:
custos da produção acabada.
custos sublocados.
custos primários.
custos de transformação.
custos de transposição.
Uma Indústria produz apenas um produto. No mês de agosto de 2015, produziu e vendeu 300 unidades desse produto.
Os custos e as despesas para produzir e vender os produtos foram os seguintes:
R$10,00 por unidade de custos variáveis.
R$8,00 por unidade de despesas variáveis.
R$12,00 por unidade de custos fixos.
R$7,00 por unidade de despesas fixas.
Com base nos dados acima e considerando-se que não havia saldo inicial, o custo total dos produtos produzidos e vendidos, utilizando-se o Custeio por Absorção, foi de:
R$5.700,00.
R$6.600,00.
R$8.100,00.
R$11.100,00.
Considere os custos de produção no curto prazo: Custo Fixo Médio (CFM), Custo Variável Médio (CVM), Custo Médio (CM) e Custo Marginal (CMg). Dado o comportamento de suas respectivas curvas, é correto afirmar que a curva de:
CFM é uma reta
CMg cruza a curva de CVM em seu ponto de mínimo
CMg se iguala à curva de CM no ponto em que a primeira é decrescente
CFM é crescente à medida em que aumenta a quantidade produzida
CF é convexa
Durante o mês de julho de 2014, uma indústria que produz seus produtos em ambientes separados do local de comercialização obteve os seguintes gastos:
-Aluguel do prédio da área de vendas R$3.620,00
- Depreciação das máquinas da produção R$3.180,00
- Energia elétrica consumida pela fábrica R$5.240,00
- Mão de obra direta utilizada na produção R$42.400,00
- Matéria-prima consumida R$31.800,00
- Telefone utilizado pelo setor comercial R$530,00
Informações adicionais:
- Todas as unidades iniciadas foram concluídas no período.
-Não havia produtos em processo no início e no final do período.
Com base nos dados acima, assinale a opção CORRETA.
O Custo da Produção Acabada no período foi de R$86.770,00.
O Custo de Produção do período foi de R$86.240,00.
O Custo de Transformação no período foi de R$8.420,00.
O Custo Primário no período foi de R$74.200,00.
Considere, unicamente, as seguintes informações extraídas do sistema contábil de determinada entidade. Em seguida, identifique e assinale a alternativa que apresenta respectivamente os seguintes valores: custo de transformação, custo primário e custo fabril.
Item | Valor - R$ |
Matéria-prima | 5.000,00 |
Mão de obra direta | 4.000,00 |
Mão de obra indireta | 800,00 |
Depreciação-produção | 1.000,00 |
Depreciação-vendas | 100,00 |
Seguro-fábrica | 50,00 |
Limpeza-administrativo | 100,00 |
Aluguel-fábrica | 700,00 |
Aluguel-vendas | 300,00 |
R$11.550,00; R$ 9.800,00 e R$ 11.550,00
R$ 11.550,00; R$ 4.000,00 e R$ 15.550,00
R$15.550,00; R$ 9.000,00 e R$ 5.850,00
R$6.550,00; R$ 9.000,00 e R$ 15.550,00
R$7.050,00; R$5.000,00 e R$ 11.500,00



