







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma indústria, calculando os custos de mão de obra (MOD) de um novo operário, obteve os seguintes valores:
Ano 365 dias
Repousos semanais remunerados 48 dias
Férias 30 dias
Feriados 12 dias
Horas de trabalho semanais 42 horas
Custo total anual incluindo encargos R$ 28.875,00
Considerando-se exclusivamente os dados acima, o custo hora MOD total deste operário, em reais, é
Na linha de produção de determinada indústria moveleira, emprega-se em seus produtos um componente que é adquirido junto aos fornecedores ao custo unitário de R$ 150,00. Este mesmo produto, para ser produzido em suas próprias instalações, incorrerá em um custo variável unitário de R$ 110,00 e acarretará, ainda, um R$ 125.800,00 por mês. Com base nesta composição de custos, a quantidade mínima do aludido produto que deve ser produzido, empregado em seus produtos e vendido para compensar a produção interna ao invés da compra externa, deverá ocorrer:
com qualquer quantidade, já que a compra externa do produto custa R$ 150,00 e o custo da produção interna é de R$ 110,00;
somente se a necessidade mensal dos produtos a serem produzidos e vendidos for superior a 3.145 unidades produzidas;
somente se a receita de venda dos aludidos produtos for superior a R$ 125.800,00 por mês;
com qualquer quantidade, desde que o preço de venda de cada produto seja superior ao custo variável unitário que é R$ 110,00;
somente se a necessidade mensal dos produtos a serem produzidos e vendidos não for superior a 3.145 unidades produzidas.
Uma sociedade estabeleceu os seguintes padrões para sua principal matériaprima e para a mão de obra direta:
Consumo Preço
Matéria-prima 2kg por unidade R$4,00/kg
Mão de obra 3 horas por unidade R$2,00/hora
Considerando os dados e a apuração de custos, é CORRETO afirmar que, em relação à quantidade:
a variação da Matéria Prima é R$1.200,00 negativa e a variação da Mão de obra é R$1.550,00 positiva.
a variação da Matéria Prima é R$8.000,00 negativa e a variação da Mão de obra é R$1.000,00 negativa.
a variação da Matéria Prima é R$8.000,00 positiva e a variação da Mão de obra é R$1.000,00 positiva.
a variação da Matéria Prima é R$9.200,00 negativa e a variação da Mão de obra é R$550,00 positiva.
Com base no quadro a seguir, indique os valores de Material Direto, Mão-de-Obra Direta, Custo Indireto de Fabricação e Despesa, respectivamente.
ITENS | VALOR (R$) |
Aluguel da fábrica | 7.800,00 |
IPTU da fábrica | 125,00 |
Salário dos operários | 12.600,00 |
Seguro da fábrica | 333,33 |
Supervisor da fábrica | 6.000,00 |
Energia Elétrica da fábrica | 2.500,00 |
Água da fábrica | 950,00 |
Salário do escritório/loja | 9.600,00 |
Energia Elétrica do escritório/loja | 1.300,00 |
Materiais Diversos do escritório/loja | 1.430,00 |
Matéria-prima | 61.800,00 |
Fretes de entregas | 5.000,00 |
Seguro do escritório/loja | 158,33 |
IPTU do escritório | 680,00 |
Depreciação Máquinas da fábrica | 830,00 |
Depreciação Móveis e Equip. escritório/loja | 1.350,00 |
Depreciação veículo de entrega | 585,00 |
Agua do escritório/loja | 380,00 |
Total | 113.421,66 |
R$ 61.800,00 / R$ 18.600,00 / R$ 12.538,33 / R$ 20.483,33.
R$ 61.800,00 / R$ 12.600,00 / R$ 18.538,33 / R$ 20.483,33.
R$ 61.800,00 / R$ 28.200,00 / R$ 12.538,33 / R$ 10.883,33.
R$ 63.230,00 / R$ 22.200,00 / R$ 24.123,33 / R$ 3.868,33.
R$ 63.230,00 / R$ 12.600,00 / R$ 23.538,33 / R$ 14.053,33.
Uma empresa comercial realizou a aquisição de mercadorias, sendo que na primeira compra adquiriu 10.000 unidades por R$ 15,00 cada. Na segunda compra obteve descontos e pagou pelas mercadorias R$ 14,00 cada, adquirindo 8.000 unidades. O custo médio unitário ponderado dos estoques ao final, desta segunda compra, será de:
R$14,50
R$14,30
R$14,20
R$14,40
R$14,35
Considera-se capacidade normal de produção a
capacidade total instalada da entidade para produzir, sem considerar as necessidades de manutenção preventiva e de férias coletivas que podem ser aplicadas ou não.
média que se espera atingir ao longo de vários períodos em condições normais, considerando as necessidades de manutenção preventiva, de férias coletivas e de outros eventos semelhantes considerados normais para a entidade.
menor produção obtida no último ano de produção, estabelecendo-se assim um padrão de referência para a entidade.
maior produção obtida nos últimos doze meses desconsiderando, caso haja, os meses que a entidade atinja a capacidade instalada total, considerando as necessidades de manutenção preventiva, de férias coletivas e de outros eventos semelhantes.
capacidade total instalada da entidade para produzir considerando as necessidades de manutenção preventiva, de férias coletivas e de outros eventos semelhantes considerados normais para a entidade.
Os custos marginais são aqueles diretamente relacionados ao volume de produção ou de venda.
Uma empresa industrial estabeleceu os seguintes padrões de custos diretos por unidade:
QUANTIDADE PREÇO
Matéria-Prima 0,5 kg R$4,00 por kg
Mão de Obra Direta 15 minutos R$10,00 por hora
Em determinado período, foram produzidos 10.000 produtos, com os seguintes custos reais:
QUANTIDADE PREÇO
Matéria Prima 6.500 kg R$4,20 por kg
Mão de Obra Direta 2.500 h R$12,00 por hora
Em relação aos custos apurados no período e variações do custo real em comparação ao custo padrão, assinale a opção INCORRETA.
A variação no custo da matéria-prima foi de R$0,73 favorável.
A variação no custo de mão de obra é devido unicamente à variação no preço.
O custo padrão é de R$4,50, composto por R$2,00 relativo a custo de matéria-prima e R$2,50 de custo com mão de obra.
O custo real superou o custo padrão em R$1,23, e a diferença é devida às variações no custo da matéria-prima e no custo da mão de obra.
Em fevereiro de 2012, o estoque inicial de uma determinada matéria-prima numa indústria era de R$82.500,00. Durante o mês, foram adquiridos R$1.950.000,00 desta matéria-prima. No final do mês, o estoque era de R$340.000,00. Nessa operação, foram desconsideradas as operações com impostos.
O custo da matéria-prima consumida nesse período é de:
R$1.527.500,00.
R$1.692.500,00.
R$2.207.500,00
R$2.372.500,00.
Compõe o custo dos estoques:
valor de perdas de materiais decorrentes de desajuste de máquinas por faltas de peças de manutenção.
gastos de armazenagem de produtos acabados, em decorrência de parada de exportações por greve nos portos.
gastos com hospedagem de desenvolvedor de fornecedor e controlador de qualidade.
valor das amostras para avaliação entregues pelos vendedores para os clientes.
gastos com seguros das matérias-primas do fornecedor até a fábrica.
Os custos de transformação de estoques incluem os custos indiretos de produção variáveis, que variam conforme a quantidade produzida. Os custos indiretos de produtos fixos, que independem do volume da produção, são considerados despesas operacionais, não compondo o lucro bruto.
A produção total do Artigo EMAUS, no período n, foi estimada em 200.000 unidades, com a seguinte estrutura de custos:
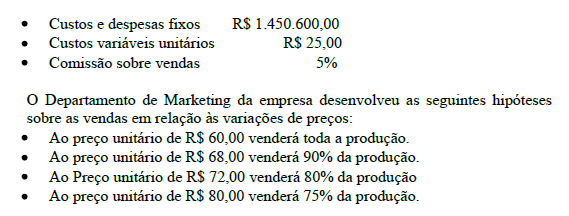
A alternativa que promoverá o melhor resultado para a empresa será a seguinte:
venda da produção total
venda de 75% da produção ao preço médio de R$ 80,00
venda de 80% da produção do preço médio de R$ 70,00
venda de 80% da produção ao preço médio de R$ 72,00
venda de 90% da produção ao preço médio de R$ 68,00
Os dados de produção da Industrial BP S/A foram os seguintes, em reais
Custo dos Produtos Vendidos 120.000,00
Custos Indiretos de Fabricação apropriados no período 40.000,00
Mão de Obra Direta apropriada no período 60.000,00
Matéria-Prima consumida no período 70.000,00
Saldo Final de Produtos em Elaboração 50.000,00
Saldo Inicial de Produtos em Elaboração 20.000,00
Saldo Inicial de Produtos Acabados 45.000,00
Considerando unicamente as informações acima, o lançamento contábil efetuado pela Industrial BP, transferindo o valor dos produtos terminados no período para a conta de estoques dos Produtos Acabados, em reais, foi
D: Produtos em Elaboração 170.000,00
C: Custos de Produção 170.000,00
D: Custo dos Produtos Vendidos 120.000,00
C: Estoque de Produtos Acabados 120.000,00
D: Produtos em Elaboração 140.000,00
C: Estoque de Produtos Acabados 140.000,00
D: Estoque de Produtos Acabados 170.000,00
C: Produtos em Elaboração 170.000,00
D: Estoque de Produtos Acabados 140.000,00
C: Produtos em Elaboração 140.000,00
A indústria GAMA produz apenas um artigo o produto ALFA que é vendido ao preço unitário de R$ 126,00. Referido preço foi calculado utilizando o Mark up multiplicador (MKM) de 1,8 sobre o custo variável unitário. Os custos e despesas fixos montam a R$ 240.000,00 e a indústria GAMA espera lucrar R$ 50,00 em cada unidade vendida. Então, para atingir esse objetivo, deverá vender:
35.000 unidades
38.000 unidades
40.000 unidades
41.000 unidades
42.000 unidades
Considere a seguinte situação hipotética.
Determinado fabricante vende, habitualmente, um produto acabado por R$ 100,00. Para produzir esse item, tal fabricante gasta R$ 120,00 e, para efetuar a sua venda, ele incorre em gastos de R$ 10,00.
Nessa situação hipotética, o produto deve ser registrado no estoque do fabricante com o valor de R$ 90,00.
A indústria. BEIJA-FLOR produz apenas um artigo, em um único processo. Os custos de transformação se distribuem continuamente ao longo do período e o material direto entra no início do processo. Nas unidades prontas se aplicam custos específicos variáveis de R$ 12,00 por unidade. Durante o período foram produzidas 7.000 unidades, 2.500 ficaram a 80% de processamento e 500 unidades defeituosas sem valor econômico, a 10% de processamento. Os custos de transformação (CTr) montaram a R$ 226.250,00 e a MP R$ 200.000,00. Tendo em vista a inexistência de estoque inicial de produtos em processamento, no final do período, os custos das unidades prontas, das unidades em processamento e das defeituosas (considerando a não absorção pelas unidades boas) são, respectivamente:
R$ 315.000,00; R$ 110.000,00 e R$ 10.250,00
R$ 316.000,00: R$ 109.000,00 e R$ 11.250,00
R$ 316.000,00: R$ 109.000,00 e R$ 11.250,00
R$ 380.000,00; R$ 110.000,00 e R$ 11.250,00
R$ 399.000,00; R$ 100.000,00 e R$ 11.250,00
A indústria de artefatos EXE produzirá o artigo M, utilizando um dos processos de produção constantes da tabela abaixo:
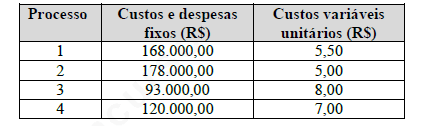
Tendo recebido uma encomenda de 20.000 unidades, a alternativa de produção mais econômica (de menor custo) será através da utilização do processo:
1
2
3
4
1 combinado com o 2



