Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma empresa que opera a curto prazo, em concorrência perfeita, produz 5 unidades de um bem, incorrendo em custo fixo total de R$60,00, no custo variável médio de R$15,00 e no custo marginal de R$20,00.
Se essa empresa obtiver receita total média de R$30,00 e custo marginal de R$45,00, quando produzir 6 unidades do bem terá adicionalmente
custo total = R$180,00 e lucro = R$ zero.
receita total = R$150 e lucro = R$30,00.
custo total médio = R$20,00 e prejuízo = R$20,00.
custo fixo total = R$72,00 e custo fixo médio = R$12,00.
custo variável total = R$60,00 e custo variável médio = R$10,00.
Considere os dados a seguir.
Período inicial sem estoques anteriores
− Custos diretos e indiretos da produção do período: R$ 5.000,00.
− Unidades produzidas no período: 3.000 unidades (iniciadas e acabadas no período).
Segundo Período
− Custos diretos e indiretos da produção do 2o período: R$ 5.500,00.
− Unidades iniciadas no período: 2.600.
− Unidades acabadas no período: 2.000.
− Unidades em elaboração no final do segundo período: 600.
− As unidades “semi acabadas” receberam 1/3 de todo o processamento necessário.
− A empresa utiliza o custeio por processo.
Utilizando-se o critério de “Equivalente de Produção”, o custo unitário das unidades acabadas produzidas no segundo período foi, em R$,
1,67.
2,10.
2,12.
2,50.
2,75.
Dados extraídos da Contabilidade de Custos da Indústria Pacífico Ltda., em junho de 2009:
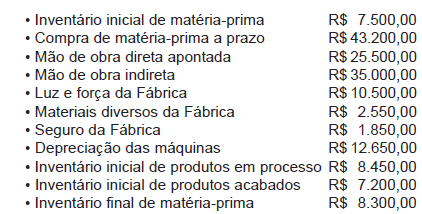
Sabendo-se que os demais inventários tiveram saldo nulo e considerando-se apenas as informações acima, o valor do custo da produção (custo fabril) do período foi, em reais, de
146.100,00
138.900,00
138.750,00
137.650,00
130.450,00
Inventário é o processo de contagem dos itens de estoque de uma empresa. Baseado nisso, assinale a alternativa que identifica o principal propósito da execução de um inventário.
Garantir a acuracidade dos saldos.
Impetrar qualidade nos serviços.
Manter saldos compatíveis com a demanda.
Equilibrar o capital investido nos estoques.
Considere as informações da Cia. Industrial Mediterrânea Ltda. a seguir.
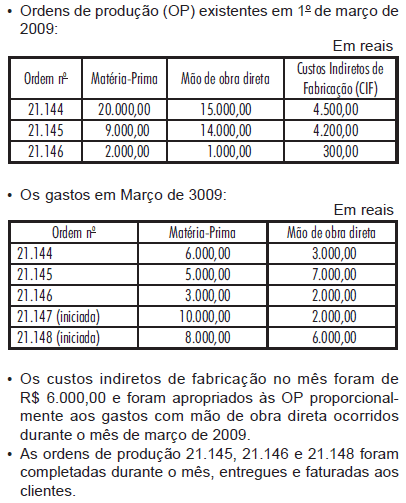
Considerando apenas as informações acima, na apuração de resultados, em 31 de março de 2009, foi levado ao Custo dos Produtos Vendidos (CPV) o valor, em reais, de

52.000,00
66.000,00
58.000,00
70.800,00
74.700,00
Uma Empresa realizou operações com mercadorias durante o exercício financeiro. No ano anterior, o saldo da conta mercadorias foi de R$ 40.000,00. Durante o exercício financeiro foram adquiridas mercadorias no valor de R$ 160.000,00, as vendas alcançaram R$ 230.000,00 e o saldo final das mercadorias foi de R$ 30.000,00.
O Resultado Com Mercadorias (RCM) do exercício é de:
R$ 30.000,00
R$ 60.000,00
(R$ 30.000,00)
(R$ 60.000,00)
R$ 0,00
O consumo de tomates na fabricação das sopas pode ser classificado como:
ativo.
custo direto.
custo indireto.
despesa de venda.
despesa de desenvolvimento do produto.
O Custo dos Produtos Vendidos é da ordem de:
R$ 62.000,00
R$ 62.800,00
R$ 64.000,00
R$ 64.800,00
R$ 70.000,00

Nessa situação, o resultado líquido apurado no exercício será superior ao estoque final.
No mês n foram produzidas 80.000 unidades do Prod. Gama. Sabendo-se que o estoque inicial de produtos acabados é superior em 5.000 unidades ao estoque final, as vendas do período montaram a:
84.000 unidades.
85.000 unidades.
87.000 unidades.
90.000 unidades.
92.000 unidades.
O custo das mercadorias vendidas é formado pelas compras das mercadorias (incluídos todos os custos de aquisição), adicionados os impostos incidentes, mais estoque final, menos estoque inicial.
Uma variação desfavorável de R$ 60.000 no custo de aquisição da matéria-prima no período proporcionará uma variação desfavorável maior do que R$ 45.600 no custo de produção.
O custo de transformação unitário apurado é igual a R$ 16,00.
Se ao final de 2007 a investidora tivesse repassado a terceiros 90% dos estoques pelo valor de R$ 11.000.000,00, na Demonstração de Resultado consolidada deve ser feito um lançamento de
débito em Receita de Vendas de R$ 10.000.000,00 e crédito em CMV de R$ 9.600.000,00.
crédito em Receita de Vendas de R$ 10.000.000,00 e débito em CMV de R$ 9.600.000,00.
crédito em Receita de Vendas de R$ 11.000.000,00 em contrapartida da conta de CMV.
débito em Receita de Vendas de R$ 11.000.000,00 em contrapartida da conta de CMV.
débito em Receita de Vendas de R$ 11.000.000,00 e crédito em CMV de R$ 5.600.000,00.
No período n foram produzidas 30.000 unidades do produto MX, com a aplicação de custos no montante de R$ 900.000,00. Sabe-se que dentre estas unidades 6.000 foram consideradas defeituosas: 2.000 inaproveitáveis e 4.000 vendidas por R$ 60.000,00. Utilizando a técnica de custeio de subprodutos, o custo unitário de cada unidade boa será de:
R$ 28,00
R$ 30,00
R$ 32,00
R$ 34,50
R$ 35,00
Os Custos Primários são da ordem de:
R$ 16.000,00
R$ 20.000,00
R$ 24.000,00
RR$ 44.000,00
R$ 46.800,00
Uma empresa maximizadora de lucro, atuando num mercado competitivo, tomando o preço como dado,
produzirá no ponto em que o custo marginal seja igual ao preço.
produzirá até que o custo médio seja maior que o custo marginal.
produzirá de modo a maximizar a receita total.
equalizará o preço ao custo total.
A Indústria Gama produz dois artigos: o produto Alfa, que sai a partir do primeiro processamento, e o produto Bravo, que passa por um processamento adicional. Alfa já tem um preço de mercado de R$ 4,00 por unidade e Bravo poderá ser lançado por R$ 8,00. O quadro abaixo mostra o demonstrativo dos lucros esperados de cada produto:
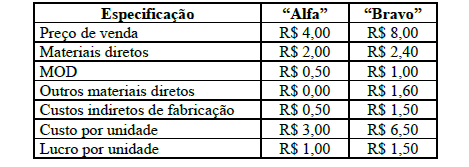
O processo de produção só permite produzir um artigo de cada vez e a capacidade de produção é de 800.000 horas. A produção horária de Alfa é de 50 unidades e Bravo é de 30. A fim de que se torne indiferente a escolha de qualquer um dos produtos para desenvolver o mix de produção, o preço do produto Alfa deveria elevar-se a:

R$ 4,70
R$ 4,90
R$ 5,20
R$ 5,30
R$ 6,00