







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O prazo médio de giro do produto X é de 30 dias, considerando o ano comercial de 360 dias. Sabendo-se que a frequência de giro foi calculada em função do custo dos produtos vendidos (CPV) de R$ 2.400.000,00 sobre o estoque médio, em unidades monetárias e que o estoque inicial era de R$ 120.000,00, o estoque final e o custo de produção do período são respectivamente:
R$ 80.000,00 e R$ 2.360.000,00
R$ 100.000,00 e R$ 2.180.000,00
R$ 180.000,00 e R$ 2.460.000,00
R$ 240.000,00 e R$ 2.520.000,00
R$ 280.000,00 e R$ 2.560.000,00
O custo da produção acabada é igual a R$ 721.200.
O custo da mercadoria vendida do período é igual a R$ 3.480.
Certo empresário dispõe de um estoque de mercadorias para revenda no importe de R$ 27.000,00. Sobre as vendas dessas mercadorias incidem PIS 0,50%, COFINS 2% e ICMS 7,5%. Ciente da incidência tributária, o empresário solicita ao seu contador que determine o preço de venda pelo qual deverá oferecer a mercadoria, para que seu lucro bruto (resultado com mercadoria) seja de 15% sobre o preço de custo. Feitos os cálculos, o contador apontará o valor de
R$ 33.750,00
R$ 21.130,50
R$ 32.800,00
R$ 34.500,00
R$ 35.400,00
O valor total dos custos do Departamento de Pintura/Acabamento será
R$ 239.568,80
R$ 225.595,00
R$ 232.642,00
R$ 221.680,00
R$ 230.000,00
O valor do estoque final de produtos acabados e não vendidos no levantamento do balanço de uma empresa industrial, é obtido, pelo departamento de custos, por meio da fórmula:
custo da produção do período (+) estoque inicial de produtos acabados (−) estoque final de produtos em elaboração.
custo dos produtos vendidos (−) estoque inicial de produtos acabados (+) custo da produção acabada no período.
custo dos produtos vendidos (+) estoque inicial de produtos em elaboração (−) estoque final de produtos em elaboração.
custo da produção acabada no período (+) estoque inicial de produtos acabados (−) estoque final de produtos em elaboração.
custo da produção acabada no período (+) estoque inicial de produtos acabados (−) custo dos produtos vendidos.
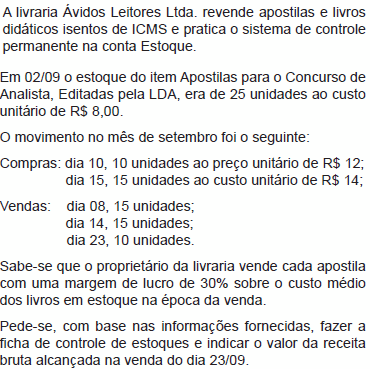
R$ 182,00.
R$ 169,00.
R$ 147,30.
R$ 137,80.
R$ 118,80.
O registro da obtenção de bônus na aquisição de mercadorias proporcionará a redução do custo unitário das mercadorias incluídas no lote adquirido.
Com a produção e venda de 8.200 unidades, o lucro após impostos é de R$ 13.208,00.
O custo da mercadoria vendida, que corresponde ao custo histórico da aquisição desses bens, é igual a 1.320.
A soma de matéria-prima com mão-de-obra direta constitui o custo
primário
indireto
semivariável
de fabricação
de transformação
Considerando-se que os custos de oportunidade não são evidenciados pelos sistemas contábeis convencionais, é correto afirmar que o tempo de espera de um usuário dos serviços públicos em uma fila de atendimento de uma repartição é um exemplo desse tipo de custo para o contribuinte que deixa de auferir uma renda que o exercício de sua atividade profissional lhe proporcionaria durante o tempo perdido na fila.
A contabilidade de custos é definida, de forma geral, como o ramo da gestão financeira que organiza, analisa e interpreta os custos de
O custo da mercadoria vendida considera as fases por que passa a matéria-prima até a sua transformação em produto acabado e entregue ao cliente.
A contabilidade de custos gera resultados satisfatórios em organizações comerciais, mas tem sua aplicação prejudicada em organizações prestadoras de serviços.
Dá-se o nome de centro de custos à unidade organizacional responsável pela centralização e pelo controle de todos os custos de uma organização.
Foco nas relações externas das organizações, condicionadas às determinações legais, relações prioritárias com dados passados são características da contabilidade administrativa.
Caso o estoque inicial no ano 2005 estivesse superavaliado em R$ 3.200, então o valor do custo da mercadoria vendida em 2005 estaria superavaliado também em R$ 3.200.
O registro do pagamento de carga e descarga de mercadoria adquirida para revenda faz parte do estoque de mercadorias para revenda e compõe o valor do custo da mercadoria vendida.
O custo da mercadoria vendida é igual a R$ 6.142.
O custo da mercadoria vendida é igual a R$ 11.900.
O custo da produção acabada é inferior a R$ 79.900.
Considerando-se a variação no tempo do custo total de manutenção e do custo de depreciação, bem como da soma do custo total de manutenção com o custo de depreciação, é economicamente interessante substituir o veículo quando:
o custo total de manutenção for máximo;
o custo de depreciação for mínimo;
o custo total de manutenção mais o custo de depreciação for mínimo;
o custo total de manutenção mais o custo de depreciação for máximo;
o custo de depreciação for máximo.



