







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O valor do custo dos produtos vendidos é de R$ 99.220.
A primeira preocupação dos Contadores, Auditores e Fiscais em relação à Contabilidade de Custos foi:
apurar os tributos efetivamente devidos;
segregar os impostos diferidos dos exigíveis a curto prazo;
resolver os problemas de mensuração monetária dos estoques e do resultado;
evitar as distorções causadas pelo diferimento das despesas;
desenvolver técnicas de Equity.
Do sistema de contabilidade de custos da Cia. Zênite, foram extraídas as seguintes informações referentes a um determinado exercício (em R$):
Custos Indiretos de Fabricação 240.000,00
Mão-de-Obra Direta 80.000,00
Estoque inicial de Produtos em Elaboração 30.000,00
Estoque final de Produtos Acabados 40.000,00
Custo dos Produtos Vendidos 485.000,00
Estoque final de Produtos em Elaboração 50.000,00
Estoque inicial de Produtos Acabados 65.000,00
O valor da matéria-prima consumida pela companhia no exercício foi, em R$,
120.000,00
130.000,00
140.000,00
150.000,00
160.000,00
A Cia. Comercial do Norte utiliza o sistema de inventário permanente para o controle de estoque de suas mercadorias adquiridas para revenda. A ficha de estoque de uma mercadoria, representada a seguir, sofreu 4 movimentações no período de 01 a 05 de certo mês. Q, U e T representam, respectivamente, Quantidade, Custo Unitário e Custo Total em Reais.

A receita marginal que é obtida no ponto de máximo lucro é igual ao custo do esterco.
Um produto que receba mais custo de mão-de-obra direta que outro em um mesmo processo deverá, obrigatoriamente, receber proporção maior de gastos indiretos de fabricação.
O ICMS incidente na importação de mercadorias para revenda sujeita a esse tributo deve entrar no custo das unidades estocadas.
A Sapataria J.B. consegue fabricar botinas custeando materiais e mão-de-obra em partes iguais. Atualmente está vendendo as botinas a R$ 20,00 o par. Nós, da J.C. Comércio, no início de maio, tínhamos 200 pares dessas botinas em estoque, ao custo unitário de R$ 17,00. Durante o mês, compramos mais 300 pares, ao preço oferecido por J.B. mais 30% de IPI. É verdade que o produto vende bem. No fim de maio, restaram-nos apenas 40 pares, avaliados a custo médio. As operações de compra e venda são tributadas com ICMS a 20%. Com essas informações, podemos dizer que o custo unitário das vendas de J.C. Comércio, no mês de maio, foi de
R$ 16,40
R$ 18,80
R$ 20,00
R$ 21,20
R$ 22,40
A Marcenaria Greenwood S/A está produzindo mesas. No fim de setembro a linha de produção mantinha 300 unidades inacabadas, em fase média de processamento de 30%.
No referido mês, o custo unitário de fabricação alcançou R$ 2.500,00.
No mês seguinte, outubro de 2002, a fábrica conseguiu concluir 2.100 unidades e iniciar outras 500 unidades, deixando-as em fase de processamento com 50% de execução.
O custo total desse mês foi de R$ 5.763.000,00. Com base nestas informações e sabendo-se que a empresa utiliza o critério PEPS para avaliação de custos e estoques, é correto afirmar que os elementos abaixo têm os valores respectivamente indicados.
Produção Acabada de outubro R$ 4.590.000,00; Produção em Andamento de setembro R$ 750.000,00; e Produção em Andamento de outubro R$ 657.500,00.
Produção Acabada de outubro R$ 5.350.500,00; Produção em Andamento de setembro R$ 225.000,00; e Produção em Andamento de outubro R$ 637.500,00.
Produção Acabada de outubro R$ 5.125.500,00; Produção em Andamento de setembro R$ 450.000,00; e Produção em Andamento de outubro R$ 687.500,00.
Produção Acabada de outubro R$ 4.815.000,00; Produção em Andamento de setembro R$ 350.000,00; e Produção em Andamento de outubro R$ 727.500,00.
Apresentamos abaixo os dados da movimentação do estoque de cestos de vime, comprados para revender, relativos ao mês de março.
O mês começou com a existência de 15 cestos avaliados a R$ 3,00 por unidade.
As vendas ocorreram no dia 5: cinco unidades; no dia 20: quinze unidades; e no dia 30: vinte unidades. Os preços unitários foram, respectivamente, de R$ 4,00, R$ 6,00 e R$ 8,00.
As compras foram feitas no dia 10: vinte unidades; e no dia 15: dez unidades. A primeira compra teve custo unitário igual ao do estoque inicial e a última foi feita ao preço unitário de fatura de R$ 5,00.
As compras e vendas foram tributadas em 20% com ICMS. Não houve devoluções, nem descontos.
O estoque é contabilizado por Controle Permanente e avaliado pelo Custo Médio Ponderado.
Com as informações acima podemos afirmar que
o estoque final apresenta custo unitário de R$ 3,25.
o custo das mercadorias vendidas foi de R$ 130,00.
a venda do dia 20 de março deu lucro bruto de R$ 41,25.
o estoque existente ao fim do dia 10 de março foi de R$ 78,00.
o valor total do estoque final de março foi de R$ 81,25.
A Fábrica de Sorvetes Spuma, iniciando o período produtivo, adquiriu materiais no valor de R$ 10.000,00, registrou as despesas de mão-deobra direta à base de 60% dos materiais consumidos, aplicou custos indiretos estimados em R$ 6.000,00 e realizou despesas de R$ 3.000,00 com vendas.
No período, a Fábrica vendeu 70% da produção, na qual usara 90% dos materiais comprados. Sabendo-se que toda a produção iniciada foi concluída, podemos dizer que
o custo de transformação foi de R$ 12.000,00.
o custo por absorção foi de R$ 14.280,00.
o custo primário foi de R$ 14.400,00.
o custo do produto vendido foi de R$ 17.280,00.
o custo total do período foi de R$ 20.400,00.
Considere os dados abaixo e assinale a opção correta.
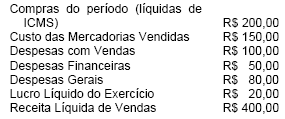
Os estoques inicial e final são, respectivamente, de:
R$ 70,00 e R$ 50,00.
R$ 50,00 e R$ 70,00.
R$ 20,00 e R$ 70,00.
R$ 70,00 e R$ 20,00.
R$ 20,00 e R$ 50,00.
O custo de processamento de dados de uma indústria de calçados deve ser considerado como um custo de fabricação.
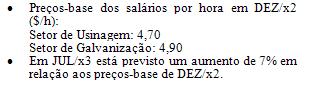
- Considere os dados a seguir, referentes ao Orçamento de Mão-de-Obra Direta para o exercício de 20x3 de uma empresa:
A empresa Fabricante S/A produz os itens Alfa, Beta e Delta. O custo a ratear entre os três produtos totaliza R$ 36.000,00. O rateio é baseado nas horas-máquina (hm) trabalhadas para cada um deles. Com o consumo de 120, 240 e 360 hm para cada tipo de produto, respectivamente, foi concluída a produção de 300 unidades, em quantidades rigorosamente iguais de Alfa, Beta e Delta. O custo direto unitário também foi o mesmo para cada tipo de produto, ou seja, R$ 250,00. Com base nessas informações, pode-se afirmar que
o custo unitário de Delta foi de R$ 250,00.
o custo unitário de Alfa foi de R$ 310,00.
o custo unitário de cada um dos três produtos foi de R$ 370,00.
o custo unitário de Beta foi de R$ 430,00.
o custo total do período foi de R$ 36.000,00.
A Industrialzinha Ltda. adquiriu matérias-primas para serem utilizadas na fabricação de seus produtos no mês de agosto, exigindo entrega em domicílio, mesmo que onerosa. A nota fiscal dessa compra espelhou os seguintes dados:No mês de agosto a empresa utilizou 60% desse material na produção. Os fretes não sofreram tributação. Com base nas informações fornecidas e sabendose que a empresa é contribuinte tanto do IPI como do ICMS, assinale o lançamento correto para contabilizar a apropriação de matéria-prima ao produto (desconsiderar históricos).
Produtos em Processo a Matéria-Prima R$ 1.896,00
Produtos Acabados a Matéria-Prima R$ 1.896,00
Produtos em Processo a Matéria-Prima R$ 2.376,00
Produtos em Processo a Matéria-Prima R$ 2.136,00
Produtos Acabados a Matéria-Prima R$ 2.136,00
Na relação de custos abaixo estão incluídos todos os gastos gerais de fabricação do segundo trimestre de 2002, ocorridos na empresa Comércio & Indústria Ltda.Com base nas informações acima, pode-se dizer que o valor dos gastos gerais de fabricação debitado na conta Produtos em Processo foi de
R$ 9.000,00
R$ 9.900,00
R$ 11.100,00
R$ 12.000,00
R$ 13.500,00
Os estoques de mercadorias, produtos e matérias-primas devem ser avaliados pelo custo de aquisição ou produção, deduzido de provisão para ajustá-lo ao valor de mercado, quando este for inferior.
A produção total da PETROBRAS no primeiro semestre de 2001 foi inferior a 1.600 mil boed.



