







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma empresa produz dois produtos - Saias e Blusas - cujos preços de venda, líquidos dos tributos, são $ 100 e $ 80, respectivamente, e, sobre esses preços, ela paga comissões de 5% {cinco por cento) aos vendedores.
Os custos variáveis são os seguintes:
Saias | Blusas | |
Mão de obra direta | 2 h/un. a $ 10/h | 1 h/un. a $ 10/h |
Matéria prima | 3 kg/un. a $ 6/kg | 2 kg/un. a $ 6/kg |
Com base nessas informações e sabendo que o mercado consome, no máximo, 80 unidades de cada produto por período, assinale a opção que corresponde, respectivamente, à Margem de Contribuição unitária (MC/un) de cada produto e à combinação ótima (melhor mix de produção), no caso de haver, em determinado período, apenas 190 kg de matéria prima disponíveis para utilização.
Saias = $19 e Blusas = $27 / Saias = 38 un. e Blusas = 38 un.
Saias = $57 e Blusas $54 / Saias = 80 un. e Blusas = 10 un.
Saias = $54 e Blusas - $57 / Saias = 10 un . e Blusas = 80 un.
Saias = $57 e Blusas - $54 / Saias = 10 un . e Blusas = 80 un.
Saias = $27 e Blusas = $19 / Saias = 38 un. e Blusas = 38 un.
A Cia. Rio Bravo Ltda. possui um Patrimônio Líquido de R$ 200.000,00, e a conta estoques de mercadorias para revenda de R$ 80.000,00 em 31 dezembro de 2009. No ano de 2010, a empresa realizou as seguintes operações:
∙ Compra de imobilizado a prazo no valor de R$ 30.000,00.
∙ Venda de metade do estoque por R$ 80.000,00 a prazo.
∙ Contratação de um empréstimo de curto prazo junto ao Banco do Brasil por R$ 25.000,00.
A partir dessas informações, é correto afirmar que o Patrimônio Líquido:
Aumentou em R$ 40.000,00.
Ficou em R$ 200.000,00.
Aumentou em R$ 55.000,00.
Aumentou em R$ 95.000,00.
Aumentou em R$ 70.000,00.
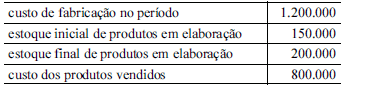
Os dados antecedentes, com valores em reais, referem-se a uma empresa industrial que utiliza o método de custeio por absorção. Nesse caso, o custo da produção acabada, no período, é igual a
No mês de agosto de 2016, a Indústria “A” produziu 600 unidades de um determinado produto e apresentou a seguinte composição do custo de produção:
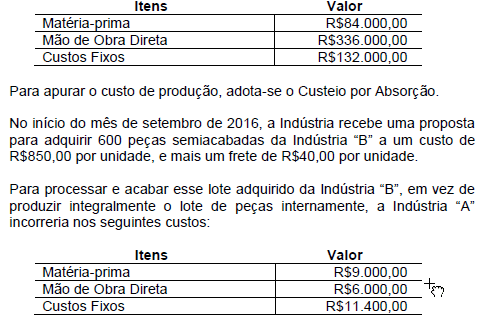
Diante das informações apresentadas, assinale a alternativa CORRETA.
A Indústria “A” deve recusar a proposta, pois o custo unitário da peça será de R$915,00, que é maior do que o custo atual, no valor de R$700,00.
A Indústria “A” deve aceitar a proposta, pois, com redução dos custos de fabricação, o custo unitário da peça será de R$894,00, que é menor que o custo atual, no valor de R$920,00.
Indústria “A” deve aceitar a proposta, pois o custo unitário de cada peça será de R$890,00, que é menor que o custo atual, no valor de R$920,00.
A Indústria “A” deve recusar a proposta, pois o custo unitário da peça será de R$934,00, que é maior do que o custo atual, no valor de R$920,00.
A empresa Vende Tudo S.A. adota o critério da Média Ponderada Móvel para controle dos seus estoques. Durante o mês de dezembro de 2015 realizou as seguintes operações:
Data | Operação | Quantidade (unidades) | Preço de compra (unitário) | Preço de venda (unitário) |
03/12/15 | Compra | 200 | R$ 30,00 | - |
10/12/15 | Venda | 50 | - | R$ 50,00 |
18/12/15 | Compra | 100 | R$ 40,00 | - |
21/12/15 | Compra | 150 | R$ 50,00 | - |
30/12/15 | Venda | 150 | - | R$ 60,00 |
Sabendo que a empresa Vende Tudo S.A. não apresentava estoque inicial, o custo das mercadorias vendidas no mês de dezembro de 2015 foi, em reais,
6.000,00.
8.000,00.
7.500,00.
9.000,00.
11.500,00.
Na produção de um determinado balde plástico, uma indústria fez as seguintes anotações, em reais, referentes à sua produção:
Matéria-prima consumida | 20.000,00 |
Mão de obra dos operários especialistas | 10.000,00 |
Supervisor dos operários especialistas | 3.000,00 |
Outros custos indiretos de fabricação | 6.000,00 |
Considerando-se exclusivamente as anotações feitas pela indústria e o comportamento técnico-conceitual dos custos, verifica-se que o custo de transformação do balde, em reais, é
19.000,00
30.000,00
33.000,00
36.000,00
39.000,00
No exercício de 2014, uma empresa industrial apropriou no seu processo de produção os seguintes gastos (valores em R$):
Matéria prima consumida............................................20.370
Mão de obra direta.......................................................8.400
Energia elétrica de fábrica..........................................12.000
Componentes prontos adquiridos.................................4.200
Diversos materiais indiretos..........................................1.650
Mão de obra indireta..................................................10.710
Além disso, são fornecidos os seguintes dados:
Inventário (R$) | 31/12/2013 | 31/12/2014 |
Produtos em elaboração | 5.250 | 6.720 |
Produtos acabados | 7.350 | 4.200 |
Pode-se afirmar que no exercício encerrado, o custo dos produtos vendidos correspondeu ao seguinte valor:
R$ 51.030,00
R$ 55.290,00
R$ 56.490,00
R$ 59.010,00
A Cia. Industrial Progresso na produção de 1.200 unidades do seu único produto apropriou, no mês de maio, os seguintes gastos:
Material direto consumido...............................R$ 270.000,00
Mão de obra direta........................................R$ 210.000,00
Mão de obra indireta......................................R$ 90.000,00
Outros custos indiretos...................................R$ 180.000,00
De acordo com pesquisas sobre uma nova demanda, a empresa aumentará a sua produção para 1.500 unidades. Nesse caso, o custo unitário de produção deverá ser igual a:
R$ 781,25
R$ 625,00
R$ 580,00
R$ 560,75
A Empresa Sucesso Ltda. necessita calcular o valor do estoque final em uma determinada data. Para tanto, dispõe das seguintes informações extraídas do balancete de verificação e demais controles financeiros e contábeis:
CONTAS | VALORES EM REAIS |
Bancos Conta Movimento | 8.350,00 |
Contas a pagar | 96.000,00 |
Duplicatas a receber | 108.300,00 |
Estoque inicial | 223.000,00 |
Fretes sobre compras | 10% sobre as compras |
Impostos sobre Vendas | 109.000,00 |
Despesas sobre Vendas | 12.000,00 |
Compras de Mercadorias para revenda | 246.000,00 |
Venda de Mercadorias | 436.000,00 |
Custo de Mercadorias Vendidas | 335.000,00 |
Saldo em caixa/tesouraria | 26.350,00 |
Devoluções de Mercadorias | 7.000,00 |
É correto afirmar que o valor final do estoque, considerando que não há incidência de impostos sobre as compras, é:
R$ 127.000,00.
R$ 134.000,00.
R$ 151.600,00.
R$ 158.600,00.
R$ 165.600,00.
Em 15.12.2014, uma Sociedade Empresária, cuja moeda funcional é o Real, adquiriu mercadoria para revenda importada, a prazo, com pagamento previsto para 15.1.2015, com base na cotação de uma moeda estrangeira – nesse caso, hipotética e denominada Estrangeiro (ES$)* –, no montante de ES$10.000,00. Sabe-se que a mercadoria não havia sido revendida nem o pagamento efetuado até 31.12.2014. As taxas de câmbio do Estrangeiro (ES$), em relação ao Real (R$), estão apresentadas na tabela a seguir:
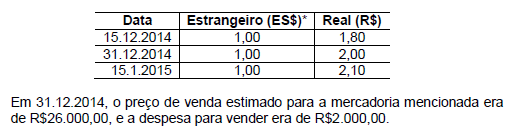
Considerando-se que não havia saldos anteriores de estoque, com base apenas nas informações ora apresentadas e desconsiderando-se os aspectos tributários, o valor dessa mercadoria a ser apresentado no Balanço Patrimonial, encerrado em 31.12.2014, é de:
R$18.000,00.
R$20.000,00.
R$21.000,00.
R$24.000,00.
O custo total de uma empresa, representado por “y”, é determinado por uma equação linear em que o intercepto representa o Custo Fixo da empresa; o coeficiente angular representa o Custo Variável por unidade; e “x” representa a quantidade produzida.
-
Para efeito de determinação da equação linear, foram apresentados os seguintes dados:
--
✓ Custo Fixo ----------------------------------R$15.000,00
✓ Custo Variável ---------------------- -------R$500,00
-
A equação linear que representa o custo total da empresa é:
y = 15.000 + 500x
y = 30x
x = 15.000 + 500y
x = 30y
De acordo com a NBC TG 16 – Estoques, o valor de custo do estoque deve incluir todos os custos de aquisição e de transformação, bem como outros custos incorridos para trazer os estoques à sua condição e localização atuais. Na medida em que os prestadores de serviços tenham estoques de serviços em andamento, eles devem mensurá-los:
incluindo-se as suas margens de lucro.
pelos custos da sua produção.
adicionando-se os gastos gerais não atribuíveis.
incluindo-se os salários e os outros gastos relacionados com as vendas.
incluindo-se os gastos como pessoal geral administrativo.
Sabendo-se que uma empresa tem seu processo de produção de forma contínua, é correto afirmar que:
ela produz de acordo com as encomendas dos clientes.
os custos são acumulados numa conta específica para cada encomenda.
na apuração dos custos por processo, os mesmos são avaliados por ordem de produção.
como exemplo de custeio por processo, tem-se a construção de um navio.
nesse tipo de produção, utiliza-se o conceito de equivalente de produção, para calcular o custo médio por período.
Considerando as informações do texto 2, o custo de produção do período foi de:
2.600;
2.450;
1.960;
1.650;
1.320.
O valor de custo do estoque deve incluir todos os custos de aquisição e de transformação, bem como outros custos incorridos para trazer os estoques à sua condição e localização atuais. Em relação ao assunto, analise as assertivas e assinale a alternativa que aponta as corretas.
I. O custo de aquisição dos estoques compreende o preço de compra, os impostos de importação e outros tributos (exceto os recuperáveis junto ao fisco), bem como os custos de transporte, seguro, manuseio e outros diretamente atribuíveis à aquisição de produtos acabados, materiais e serviços.
II. O custo de aquisição dos estoques inclui as despesas administrativas mesmo que não contribuam para trazer o estoque ao seu loca! e condição atuais.
III. Os custos de transformação de estoques incluem os custos diretamente relacionados com as unidades produzidas ou com as linhas de produção, como pode ser o caso da mão de obra direta.
IV. Os custos de transformação de estoques compreendem despesas de comercialização, incluindo a venda e a entrega dos bens e serviços aos clientes.
V. Os custos de transformação de estoques incluem o valor anormal de desperdício de materiais, mão de obra ou outros insumos de produção.
Apenas II e III.
Apenas I e IV.
Apenas II e IV.
Apenas I e III.
Apenas I e V.
Observe as informações abaixo, extraídas da escrituração contábil de uma empresa industrial, relativas a um determinado período de produção.
Materiais requisitados do almoxarifado
Diretos: R$ 300.000,00; e
Indiretos: R$ 50.000,00.
Mão de obra apontada
Direta: R$ 200.000,00; e
Indireta: R$ 30.000,00.
Aluguel da fábrica: R$ 40.000,00;
Seguro da fábrica: R$ 20.000,00; e
Depreciação das máquinas: R$ 60.000,00.
Com base nos dados acima, o custo de fabricação, o custo primário e o custo de transformação possuem, respectivamente, os valores de:
R$ 700.000,00, R$ 580.000,00 e R$ 230.000,00.
R$ 580.000,00, R$ 500.000,00 e R$ 120.000,00.
R$ 700.000,00, R$ 500.000,00 e R$ 400.000,00.
R$ 580.000,00, R$ 350.000,00 e R$ 230.000,00.
R$ 500.000,00, R$ 580.000,00 e R$ 400.000,00.
Uma indústria fechou uma encomenda de longo prazo de execução, com a produção por ordem, firmando a estimativa de preço de R$ 2.800.000,00 com uma estimativa de custos de R$ 1.820.000,00.
No primeiro ano, os custos da produção, anotados na ordem, alcançaram R$ 455.000,00, e a empresa recebeu do contratante o valor de R$ 750.000,00.
Considerando somente as informações recebidas e adotando o método da proporcionalidade do custo, a receita dessa ordem contabilizada pela empresa, em reais, é
50.000,00
455.000,00
487.500,00
700.000,00
750.000,00
O custo das mercadorias vendidas é mensurado e apresentado de forma a demonstrar ao usuário, na DRE, o custo dos produtos acabados e o custo dos produtos em elaboração.
Certo
Errado
Com base nas informações da tabela abaixo, de saldos e movimentações da entidade em 2013, extraídas dos sistemas de informações da Empresa Campeã, assinale a alternativa que apresenta o custo da produção nesse período.
Informações | R$ |
Custos indiretos de produção | 600.000 |
Vendas no período | 8.000.000 |
Estoque inicial de matérias-primas | 300.000 |
Compras de matérias-primas | 1.500.000 |
Estoque final de matérias-primas | 200.000 |
Mão de obra direta | 700.000 |
Estoque inicial de produtos em elaboração | 200.000 |
Estoque final de produtos em elaboração | 300.000 |
Estoque final de produtos acabados | 100.000 |
Juros sobre empréstimos para produção de bens | 10.000 |
R$3.100.000,00.
R$2.900.000,00.
R$2.800.000,00.
R$2.200.000,00.
R$3.000.000,00.



