







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Leia o caso a seguir.
Considere um ente público que, no início do ano de 2024, estava sem estoque. Primeiramente, ele comprou 200 mercadorias para revenda no valor unitário de R$ 30,00. A seguir, comprou mais 60 unidades ao preço de R$ 32,00. Por fim, comprou outras 60 unidades ao preço unitário de R$ 35,00. Algum tempo depois, vendeu 220 mercadorias. |
Qual é o custo das mercadorias vendidas (CMV), considerando que a avaliação do estoque é feita pelo método PEPS e desconsiderando impostos?
R$ 6.700,00.
R$ 6.640,00.
R$ 7.920,00.
R$ 6.000,00.
O estoque de mercadorias para revenda da Empresa ABC apresentou as seguintes informações no mês de fevereiro de 2023:
- estoque inicial de 3.600 unidades no valor total de R$ 72.000,00;
- estoque final de 2.160 unidades;
- vendas brutas de R$ 174.000,00;
- compras do período 4.500 unidades no valor total de R$ 54.000,00.
Elaborado pelo(a) autor(a).
Sabendo que as operações não sofreram qualquer tributação, o valor do:
estoque final, pelo critério último que entra primeiro que sai (UEPS) foi de R$ 82.800,00.
custo da mercadoria vendida, pelo critério primeiro que entra primeiro que sai (PEPS), foi de R$ 100.080,00.
custo da mercadoria vendida, pelo critério último que entra primeiro que sai (UEPS), foi de R$ 43.200,00.
estoque final, pelo critério primeiro que entra primeiro que sai (PEPS) foi de R$ 91.200,00.
estoque final, pelo critério último que entra primeiro que sai (UEPS) foi de R$ 126.000,00.
Os dados apresentados a seguir são relativos à produção do último período produtivo do departamento de montagem de uma empresa que trabalha em regime de produção contínua.
produção concluída: 190.000
produção em processo: 30.000
A produção em processamento ao final do período estava 80% concluída, em termos de matérias-primas, e 40% concluída em termos de custos de conversão.
Os custos de matéria-prima agregados à produção no período foram de R$ 525,2 mil e os custos de conversão adicionados à mesma produção foram de R$ 1,225 milhão.
Nessa situação hipotética, o custo total de uma unidade concluída no período corresponde a um valor
inferior a R$ 8.
entre R$ 8 e R$ 9.
entre R$ 9 e R$ 10.
entre R$ 10 e R$ 11.
superior a R$ 11.
A Companhia Alfa teve as seguintes receitas e despesas durante o ano de 20X1, e seu Contador está elaborando a Demonstração de Valor Adicionado, com base nos valores demonstrados, qual o Valor Adicionado Bruto produzido pela Companhia Alfa?
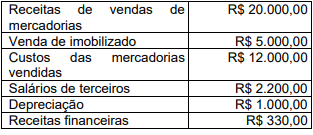
R$13.000,00
R$10.130,00
R$9.800,00
R$10.800,00
Qual o Custo das Mercadorias Vendidas, apurado na Demonstração do Resultado do Exercício de X1?
1.500
2.400
1.245
408
747
O valor de matérias-primas consumidas no 2o trimestre foi, em R$,
0,00.
10.000,00.
20.000,00.
40.000,00.
50.000,00.
Uma loja compra e vende mochilas. Em 02/01/X0, a loja comprou 100 unidades de mochilas para revenda por R$ 50,00 cada. O frete para a entrega, no montante de R$ 300,00, foi arcado pela loja compradora. Além disso, a loja gastou R$ 500,00 com a publicidade das mochilas. Cada mochila foi colocada à venda por R$ 80,00. Considerando, exclusivamente, as informações disponibilizadas e, por isso, ignorando os tributos porventura incidentes, assinale o valor do custo unitário da mochila até então apurado pela loja.
R$ 50,00.
R$ 53,00.
R$ 58,00.
R$ 80,00.
compra de matéria-prima | R$ 4.000 |
mão de obra direta | R$ 6.000 |
custos indiretos de fabricação | R$ 2.000 |
estoque inicial de matéria-prima | R$ 1.200 |
estoque inicial de produtos em elaboração | R$ 1.800 |
estoque final de produtos acabados | R$ 2.200 |
A tabela precedente expõe os dados apresentados por uma indústria em determinado mês. Os estoques finais de matéria-prima e de produtos em elaboração dessa indústria estão zerados e não há estoque inicial de produtos acabados.
Considerando essa situação hipotética, assinale a opção que apresenta corretamente a relação entre os valores do custo de produção do período (CPP), do custo da produção acabada (CPA) e do custo dos produtos vendidos (CPV).
CPP > CPA > CPV
CPP > CPV > CPA
CPA > CPP > CPV
CPA > CPV > CPP
CPV > CPA > CPP
O Sistema de Análise de Apuração de Custos é fundamental para entender detalhadamente como os recursos financeiros estão sendo alocados em diferentes áreas e processos, o que permite tomar decisões informadas sobre preços, margens de lucro, eficiência operacional e estratégias de negócios. Acerca desse sistema é possível afirmar:
I – Em um sistema de análise de apuração de custos, são registrados e monitorados todos os gastos envolvidos no ciclo de produção ou na oferta de serviços.
II – Esse tipo de sistema não inclui apenas os custos diretos, como matéria-prima e mão de obra, mas também os custos indiretos, como despesas gerais e administrativas, depreciação de ativos e outros gastos relacionados.
III – A alocação de custos busca atribuir custos a produtos específicos, departamentos ou projetos para entender quanto cada um consome em termos de recursos.
I, II e III, estão corretas.
I e II, estão corretas.
I e III, estão corretas.
II e III, estão corretas.
Nenhumas das afirmativas estão corretas.
Com relação à terminologia básica de Contabilidade de Custos, é correto afirmar que o ________________ compreende o custo de produção dos produtos que só agora estão sendo vendidos, podendo conter custos de produção de diversos períodos, caso os itens vendidos tenham sido produzidos em períodos distintos. Assinale a alternativa que preenche corretamente a lacuna:
Custo dos Produtos Vendidos.
Custo dos Produtos Acabados.
Custo dos Produtos em Elaboração.
Custos Diretos de Produção.
Custos Indiretos de Fabricação.
Com base somente nas informações abaixo, calcule o Custo das Mercadorias Vendidas (CMV) no mês X1.
Vendas no mês X1 → 480.000,00
Valor do Estoque Inicial no mês X1 → 140.000,00
Valor das compras no mês X1 → 260.000,00
Valor do Estoque Final em X1 → 170.000,00
Valor de Duplicatas a receber em X1 → 350.000,00
Assinale a alternativa que corresponde ao resultado correto.
230.000,00
260.000,00
400.000,00
450.000,00
480.000,00
Julgue os itens a seguir, em relação às metodologias de apuração de custo das mercadorias e dos produtos vendidos e dos serviços prestados.
I A distorção gerada pela metodologia de custeio por absorção evidencia-se pelo fato de que enquanto os custos variáveis são fixos por unidade, eles são crescentes no total, já os custos fixos mantêm-se constantes no total, mas decrescem por unidade, à medida que aumenta a produção.
II Apesar de a metodologia de custeio variável descarregar todos os custos fixos imediatamente na demonstração de resultados, sem respeitar a competência, o lucro demonstrado por esse método pode ser maior do que o demonstrado pelo custeio por absorção.
III Uma variação desfavorável na apuração de custos de matérias primas implica desperdício, ao passo que uma variação favorável não necessariamente implica economia de recursos.
Assinale a opção correta.
Apenas o item I está certo.
Apenas o item II está certo.
Apenas os itens I e III estão certos.
Apenas os itens II e III estão certos.
Determinada empresa industrial de embalagens faz uso do custeio por processo, adotando o método da média ponderada, e apresentou as seguintes informações no mês de janeiro.
• Quantidade de embalagens a serem produzidas: 1.000 unidades.
• Quantidade de embalagens restantes a serem acabadas no final do mês: 100 unidades.
• Unidades equivalentes (UEs) às unidades semiacabadas: 60 unidades referentes ao custo de materiais e 40 unidades referentes ao custo de conversão.
• Custo unitário de materiais: R$ 10,00
• Custo unitário de conversão: R$ 5,00
Com base somente nessas informações, assinale a alternativa que descreve o custo médio ponderado de cada unidade semiacabada no final de janeiro.
R$ 8,00
R$ 10,00
R$ 7,50
R$ 6,66
R$ 15,00
No início do mês, havia 100 unidades da mercadoria X em estoque na empresa Y, registradas na contabilidade pelo valor de R$ 400,00. Durante o mesmo mês, foram adquiridas mais 300 unidades ao custo total de R$ 1.500,00. Após isso, no final do período foram vendidas 200 unidades. Considerando que a empresa adota o sistema de inventário permanente e o critério do preço médio ponderado, qual foi o valor do custo das mercadorias vendidas baixado do estoque?
R$ 800,00.
R$ 900,00.
R$ 950,00.
R$ 1.000,00.
R$ 1.900,00.
O custo dos produtos vendidos no período totalizou, em R$,
0,00.
65.000,00.
90.000,00.
155.000,00.
225.000,00.
Considerando que o saldo inicial da conta fornecedores no passivo era zero e que ao final do 2o trimestre, era de R$ 12.000,00, foram pagos no período, em R$, para fornecedores,
0,00.
12.000,00.
20.000,00.
38.000,00.
40.000,00.
Suponha‑se que estejam disponíveis os seguintes dados, relativos a uma unidade industrial:
I custos de produção do período: R$ 600.000;
II unidades iniciadas no período: 1.500; e
III unidades em elaboração ao final do período: 500.
As unidades semiacabadas receberam 40% do processamento necessário. Nesse caso, é correto afirmar que o custo médio de cada unidade totalmente acabada totalizou R$ 600.
Certo
Errado
Suponha‑se que uma indústria tenha apurado R$ 6.000.000 de custo de produção no período, tendo iniciado e acabado a produção de 20.000 unidades, das quais 15.000 acabadas e 5.000 em elaboração (20% do processamento necessário). Nesse caso, é correto afirmar que o custo médio de cada unidade acabada (pelo método PEPS) é de R$ 375.
Certo
Errado
Uma indústria de alimentos necessita calcular a movimentação de seus custos, que ocorreu em um determinado e hipotético exercício. Para tanto, o contador e o analista de custos obtiveram as informações descritas a seguir.
Movimentação dos estoques | Reais |
Matéria prima: | |
Estoques iniciais em 01/01/2022 | 1.320.000,00 |
Compras líquidas ocorridas no exercício | 870.000,00 |
Estoques finais em 31/12/2022 | 1.080.000,00 |
Produto em processo | |
Estoques iniciais em 01/01/2022 | 990.000,00 |
Adições ocorridas no exercício | 1.110.000,00 |
Custos com mão de obra direta | 510.000,00 |
Gastos geral de fabricação | 156.000,00 |
Estoques finais em 31/12/2022 | 468.000,00 |
Produto Acabado | |
Estoques iniciais em 01/01/2022 | 2.730.000,00 |
Adição no período | 2.298.000,00 |
Estoques finais em 31/12/2022 | 990.000,00 |
Com base nessas informações, assinale a alternativa que contenha o valor, em Reais, dos custos do produto vendido naquele exercício. Não há incidência de impostos na operação.
1.110.000
1.632.000
2.298.000
3.583.000
4.038.000
Os custos incorridos de transporte, seguro, manuseio e outros diretamente atribuíveis à aquisição de produtos acabados, materiais e serviços não integrarão o custo de aquisição dos estoques.
Certo
Errado



