







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Marca de Óleo Combustível | Preço | Desempenho | Confiança |
V | 10 | 8 | 5 |
X | 8 | 8 | 7 |
W | 4 | 9 | 7 |
Y | 2 | 10 | 10 |
Z | 1 | 10 | 9 |
A tabela apresenta as crenças de um determinado consumidor em relação a cinco marcas de óleos combustíveis:
Considere que esse consumidor atribui 40% de importância ao atributo preço, 10% ao atributo desempenho e 50% ao atributo confiança.
Segundo a previsão desse modelo de expectativa em relação ao valor, a preferência desse consumidor será exercida pelo óleo
V
X
W
Y
Z
Uma indústria, em determinado mês, iniciou a produção de um lote de 10.000 unidades de um certo produto e, ao final desse mês, apresentou os seguintes custos de produção:
Matéria-prima = R$ 40.000,00
Mão de obra direta = R$ 30.000,00
Outros custos indiretos = R$ 20.000,00
Sabendo-se que 70% das unidades estavam concluídas e que o restante estava em elaboração com grau equivalente de 2/3, pelo método do custeio de absorção e produção equivalente, o custo total do produto acabado e o custo total do produto em elaboração eram, respectivamente, de
R$ 63.000,00 e R$ 18.000,00.
R$ 63.000,00 e R$ 27.000,00.
R$ 70.000,00 e R$ 18.000,00.
R$ 70.000,00 e R$ 20.000,00.
R$ 70.000,00 e R$ 30.000,00.
Compõe o custo dos estoques:
valor de perdas de materiais decorrentes de desajuste de máquinas por faltas de peças de manutenção.
gastos de armazenagem de produtos acabados, em decorrência de parada de exportações por greve nos portos.
gastos com hospedagem de desenvolvedor de fornecedor e controlador de qualidade.
valor das amostras para avaliação entregues pelos vendedores para os clientes.
gastos com seguros das matérias-primas do fornecedor até a fábrica.
Assinale a alternativa que apresente, respectivamente, o Custo de Produção do Período – CPP, o Custo da Produção Acabada – CPA e o Custo dos Produtos Vendidos – CPV com base nas informações acima e empregando o “Equivalente de Produção”.
$ 1.500, $ 1.000 e $ 800
$ 1.500, $ 750 e $ 600
$ 1.300, $ 1.000 e $ 800
$ 1.300, $ 750 e $ 600
$ 1.500, $ 600 e $ 750
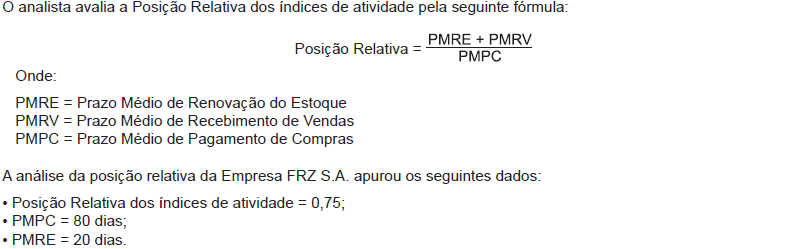
Considerando-se exclusivamente as informações recebidas acima, verifica-se que na Empresa FRZ S.A. a(o)
espera para receber as vendas é de 40 dias.
necessidade para obter capital de giro é de 20 dias.
folga financeira existente é de 60 dias.
ciclo operacional é de 80 dias.
estoque é vendido em 40 dias.
No cálculo do custo médio ponderado fixo, o estoque inicial e as entradas do período são tratados como se fossem uma única aquisição e as saídas do período são tratadas como se fossem uma única operação.
No método periódico de avaliação dos estoques, as eventuais quebras de estoque e desfalques são consideradas consumo.
Na produção de um determinado artigo utiliza-se a mão de obra MOD 043 a um tempo padrão de 48 min por unidade e a uma taxa salarial horária padrão de R$ 20,00. Sabendo-se que na produção de 30 unidades do artigo foram utilizadas 26 horas com um gasto correspondente de R$ 533,00, as variâncias eficiência (VE), taxa salarial (VT) e mista (VM) serão, respectivamente:
R$ 38,00 desf., R$ 8,20 desf. e R$ 0,50 fav.
R$ 38,00 fav., R$ 11,80 desf. e R$ 0,90 fav.
R$ 39,00 fav., R$ 12,00 fav. e R$ 0,80 fav.
R$ 40,00 desf., R$ 12,00 desf. e R$ 1,00 desf.
R$ 40,00 fav., R$ 10,00 fav. e R$ 2,50 desf.
O custo das mercadorias vendidas encontra-se entre
R$ 3.200 e R$ 4.500.
R$ 2.100 e R$ 3.100.
R$ 1.000 e R$ 2.000.
R$ 200 e R$ 900.
Supondo-se que em uma empresa, com exercício social coincidente com o ano-calendário, o CMV foi de R$ 2.400.000,00 e o estoque médio, de R$ 480.000,00, então o prazo médio de rotação dos estoques foi de 72 dias.
Para efeito de determinação dos custos dos produtos e dos serviços, o método indireto real faz a ligação completa - integrada e coordenada - da contabilidade de custos com a contabilidade geral. Esse método adota o inventário periódico, em que se calculam as saídas dos estoques por meio da contagem e avaliação dos saldos inicial e final desses estoques.
O custo da mercadoria vendida do período é igual a R$ 3.480.
O valor do estoque final de produtos acabados e não vendidos no levantamento do balanço de uma empresa industrial, é obtido, pelo departamento de custos, por meio da fórmula:
custo da produção do período (+) estoque inicial de produtos acabados (−) estoque final de produtos em elaboração.
custo dos produtos vendidos (−) estoque inicial de produtos acabados (+) custo da produção acabada no período.
custo dos produtos vendidos (+) estoque inicial de produtos em elaboração (−) estoque final de produtos em elaboração.
custo da produção acabada no período (+) estoque inicial de produtos acabados (−) estoque final de produtos em elaboração.
custo da produção acabada no período (+) estoque inicial de produtos acabados (−) custo dos produtos vendidos.
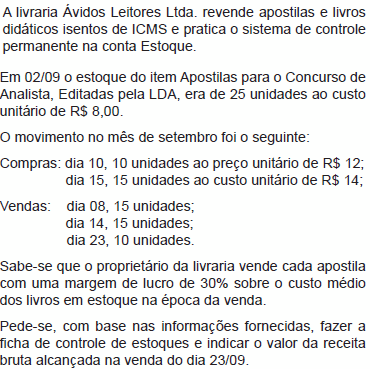
R$ 182,00.
R$ 169,00.
R$ 147,30.
R$ 137,80.
R$ 118,80.
Com a produção e venda de 8.200 unidades, o lucro após impostos é de R$ 13.208,00.
O custo da mercadoria vendida, que corresponde ao custo histórico da aquisição desses bens, é igual a 1.320.
A contabilidade de custos é definida, de forma geral, como o ramo da gestão financeira que organiza, analisa e interpreta os custos de
O custo da mercadoria vendida considera as fases por que passa a matéria-prima até a sua transformação em produto acabado e entregue ao cliente.
A contabilidade de custos gera resultados satisfatórios em organizações comerciais, mas tem sua aplicação prejudicada em organizações prestadoras de serviços.
Dá-se o nome de centro de custos à unidade organizacional responsável pela centralização e pelo controle de todos os custos de uma organização.
Foco nas relações externas das organizações, condicionadas às determinações legais, relações prioritárias com dados passados são características da contabilidade administrativa.
Caso o estoque inicial no ano 2005 estivesse superavaliado em R$ 3.200, então o valor do custo da mercadoria vendida em 2005 estaria superavaliado também em R$ 3.200.
O registro do pagamento de carga e descarga de mercadoria adquirida para revenda faz parte do estoque de mercadorias para revenda e compõe o valor do custo da mercadoria vendida.



