







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em que consiste o sistema da análise de apuração de custos?
Sistema que permite ao empresário entender se um produto vale a pena ou não ser produzido ou adquirido para revenda, com base nos custos e despesas envolvidos no processo.
Sistema define pelo empresário se um produto vale a pena ou não ser apenas produzido para revenda, com base nos custos e despesas envolvidos, no processo.
Sistema que impede o empresário adquirir um produto para revenda, com base nos custos e despesas envolvidos, no processo.
Sistema de consulta de dados para o empresário conhecer apenas os lucros do seu negócio.
Sistema de consulta de dados para o empresário conhecer apenas os custos do seu negócio.
Uma sociedade empresária produz e vende shampoos. Em janeiro de X0, ela reconheceu os seguintes gastos:
● Matéria prima consumida: R$40.000.
● Salários: R$130.000, sendo R$50.000 no pessoal da fábrica e R$80.000 do pessoal administrativo.
● Depreciação: R$60.000, sendo R$35.000 das máquinas e R$25.000 dos móveis e equipamentos do escritório.
● Custos e Despesas Gerais: R$60.000, sendo R$32.000 da fábrica e R$28.000 do escritório.
● Despesas de venda dos shampoos: R$30.000, sendo R$20.000 de comissão dos vendedores e R$10.000 de gastos com a entrega.
Assinale a opção que indica os custos contabilizados, em janeiro de X0.
R$85.000.
R$125.000.
R$135.000.
R$157.000.
R$187.000.
Uma fábrica produzia chapéus e bonés. Em janeiro de X0, a produção de chapéus e de bonés consumiu, respectivamente, R$30.000 e R$20.000 em matéria prima.
Além disso, os gastos com mão de obra direta foram de R$45.000, sendo que R$18.000 diziam respeito à produção dos chapéus e, R$27.000, à produção dos bonés.
Ainda, os gastos com depreciação da máquina e energia elétrica foram de R$60.000. Estes são alocados proporcionalmente entre os dois produtos, com base no consumo de mão de obra.
Assinale a opção que indica o custo com a produção dos bonés em janeiro de X0.
R$47.000.
R$71.000.
R$76.684.
R$77.000.
R$83.000.
Analise o exemplo, abaixo:
O Estoque inicial de uma empresa é composto por 5 computadores obtidos por $ 2.000 cada um. A empresa decidiu comprar mais 4 computadores por $ 3.000 cada um e, logo após, efetuou uma venda de 3 computadores, entretanto, a empresa sabe que os computadores vendidos foram 2 do primeiro lote comprado e 1 do último. Portanto, a entidade sabe que o custo dos computadores vendidos foi de $ 7.000 (dois a $ 2.000 cada e um a $ 3.000).
O exemplo citado, acima, representa qual Sistema de Análise de Apuração de Custos?
PEPS (o Primeiro que Entra é o Primeiro que Sai).
UEPS (Último que Entra é o Primeiro que Sai).
Preço específico.
Média Ponderada Móvel.
RCM (Resultado com Mercadoria).
Em consideração ao custo padrão corrente de um produto, assinale a afirmativa correta.
Deve partir da média do passado e introduzir algumas modificações esperadas para o período.
Representa uma situação almejada no longo prazo, com o uso de toda a capacidade da empresa.
Representa o valor conseguido com o uso dos melhores materiais e considerando a máxima eficiência.
Diz respeito ao custo observado no período anterior e é utilizado como exemplo para os períodos seguintes.
Diz respeito ao valor que a empresa fixa como meta para o próximo período, levando em consideração as deficiências existentes.
Se as análises indicarem que os custos indiretos são fortemente influenciados por fatores relacionados ao consumo de matéria-prima e à utilização de máquinas, será apropriada a eleição de um critério misto.
A respeito dos conhecimentos sobre contabilidade de custos, é correto afirmar que:
Nas empresas prestadoras de serviços, o custo dos estoques é formado pelo custo fixo, custo variável e a margem de lucro.
As despesas com propaganda são incorporadas ao custo dos estoques e são reconhecidas quando ocorre a venda das mercadorias.
Se um gasto é classificado como custo variável, então ele não pode ser também classificado como um custo direto.
Nas empresas industriais, o custo do produto vendido é, necessariamente, igual ao custo do produto fabricado.
No curto prazo, os custos fixos das empresas industriais são aqueles que não sofrem alteração de valor no caso de aumento ou diminuição da produção.
Se das análises for concluído que 90% dos custos indiretos dizem respeito a depreciação, energia elétrica e manutenção, não poderá ser utilizado o critério da matéria-prima aplicada para rateio dos custos indiretos aos produtos A e Z.
Utilizando-se apenas um método de custeio por rateio, uma fornecedora de peças para a Embraer obteve os valores finais indicados na tabela 3 a seguir.
Tabela 3
Itens | Quantidade | Taxa de Rateio | Custos Indiretos | Custos Diretos |
Flap A | 1.000 | 400 | R$ 34.000,00 | |
Flap B | 1.500 | R$ 52.000,00 | ||
Flap C | 2.000 | R$ 74.000,00 | ||
Total | 4.500 | 1.800.000,00 | R$ 160.000,00 |
Fonte: Arquivo da Banca Elaboradora.
Sobre a base de rateio dos custos indiretos a ser calculada e utilizada pela empresa, é correto afirmar que o(os) custo
indireto do item Flap B, após o rateio, é de 480.000,00.
indireto do item Flap C, após o rateio, é de 800.000,00.
direto do item Flap A, após o rateio, é de R$ 300.000,00.
indiretos são obtidos com a razão entre custos diretos e taxa de rateio.
Caso as análises concluam que o principal custo indireto refere-se a supervisão e controle do pessoal que trabalha diretamente na produção, não é apropriada a utilização do critério da mão de obra direta aplicada para rateio dos custos indiretos aos produtos A e Z.
Uma dos objetivos da Contabilidade de Custos é apropriar corretamente os Custos Indiretos de Fabricação – CIF, para tanto, é necessário:
Conhecer a quantidade dos produtos elaborados
Quantificar os produtos em processo e elaborados
Estabelecer uma relação causal entre eles e os produtos em elaboração
Determinar os totais dos custos indiretos no mês
Determinar os totais de todos os custos incorridos no mês
Uma das alternativas abaixo apresenta o comportamento dos custos variáveis, sob um ponto de vista unitário, identifique-a:
Sempre variarão.
Variarão após determinado nível de atividade.
Ao acréscimo de uma unidade tendem a diminuir.
Ao decréscimo de uma unidade tendem a aumentar.
Nunca variarão.
Do ponto de vista do departamento de produção, os custos indiretos dos produtos A e B recebidos de outros departamentos (R$ 200.000) são controláveis por natureza.
Na previsão dos custos indiretos de fabricação, o único procedimento INCORRETO é:
Previsão do volume de produção
Previsão dos Custos Indiretos de Fabricação Variáveis, a partir da análise dos Custos Diretos Fixos de Fabricação
Previsão dos Custos Indiretos de Fabricação Variáveis, a partir da previsão do volume de produção
Previsão dos Custos Indiretos de Fabricação Fixos para o período
Previsão dos Custos Indiretos de Fabricação Fixos a partir do volume de produção
A Empresa Dog & Cat, apresenta os custos diretos em 31/12/19 em R$ 233.700,00 e os custos indiretos em R$ 150.000,00. Calcule o custo total de cada serviço, efetuando o rateio dos custos indiretos aos serviços conforme o custo direto.
Analise a Tabela abaixo.
Serviços | Custos Diretos |
Tosa Higiênica | 46.740 |
Banho simples | 70.110 |
Banho + tosa higiênica | 116.850 |
Total | 233.700 |
Assinale a alternativa que apresenta o Custo Total de cada Serviço.
R$ 30.000,00; R$ 45.000 e R$ 75.000
R$ 46.740,00, R$ 30.000,00 e 76.740,00
R$ 70.110,00; R$ 45.000 e R$ 115.110,00
R$ 116.850,00; R$ 75.000 e R$ 191.850,00
R$ 76.740,00; R$ 115.110 e R$ 191.850
Uma empresa industrial produz dois produtos, Z e W. Os custos indiretos de fabricação (CIF) do mês apresentaram os seguintes valores:
A empresa rateia os CIF entre os produtos de acordo com o volume de horas trabalhadas pela mão de obra direta que foram assim distribuídos: Produto Z – 4.000 horas e Produto W – 6.000 horas.
Considerando as informações acima, qual é o valor no mês, em reais, do custo indireto de fabricação atribuído ao Produto W?
R$136.000,00
R$156.000,00
R$168.000,00
R$204.000,00
Indique a alternativa que NÃO representa custo:
salários dos operadores de máquinas de fabricação.
depreciação de máquinas de fabricação.
honorários do diretor industrial e respectivos encargos sociais
matéria-prima consumida na produção.
salários dos funcionários administrativos do escritório
Considerando as horas de mão de obra direta como direcionador de custos para os departamentos “Limpar” e “Embalar”, e as horas-máquina para o departamento “Congelar”, o valor do custo indireto de fabricação alocado ao produto camarão, caso a Camarão&Polvo utilize do rateio de custos indiretos via departamentalização, em reais, é
2.300.000,00
437.500,00
827.500,00
1.546.666,67
1.317.500,00
Uma entidade fabril apresentou os seguintes gastos no seu último mês:
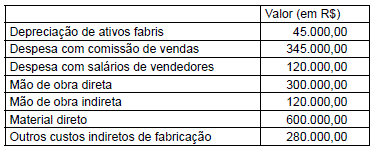
Os custos primários dessa entidade totalizaram, em R$:
300.000,00.
720.000,00.
900.000,00.
1.345.000,00.
1.810.000,00.
Em relação ao comportamento dos custos no modelo usual de determinação do break-even point de um produto de uma sociedade empresária, é correto afirmar que o custo
fixo total é irrelevante para a determinação da quantidade de equilíbrio.
fixo unitário é suposto constante.
variável unitário é suposto constante.
variável total tem a forma de uma hipérbole equilátera.
variável unitário é crescente para níveis menores de produção, depois aumenta e passa a ser decrescente para maiores níveis de produção.



