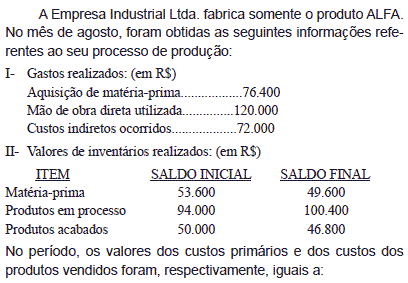
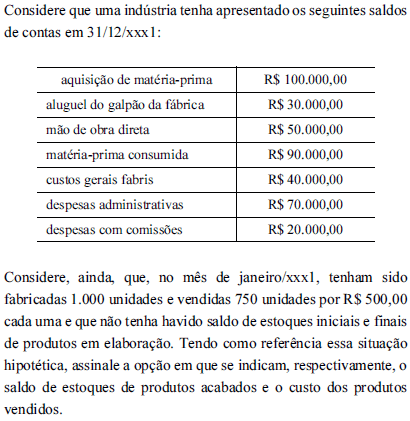
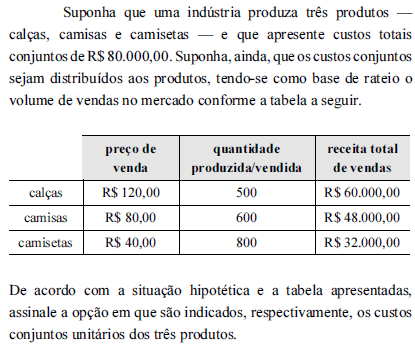
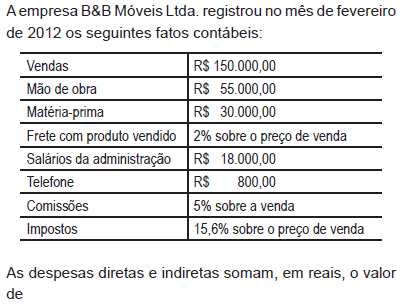
A Comercial Redenção Ltda. cotou duas possibilidades do produto que revende:
- Proposta 1 – Aquisição de uma mercadoria, da Indústria Óbidos S/A, ao preço unitário de R$110,00, com IPI de R$10,00 e ICMS de 17%, ambos inclusos no preço de compra.
- Proposta 2 - Aquisição da mesma mercadoria de um fornecedor de fora do Estado (Comercial Maranhão), ao preço unitário R$100,00; com ICMS incluso de 12%, mas a Comercial Redenção terá que pagar o frete de R$7,00 por unidade (isento de tributos).
Com base nessas informações, o custo unitário da mercadoria que deveria figurar na ficha de estoque é de:
A Indústria de Móveis ABC fabrica móveis rústicos de madeira.
No processo de fabricação, a madeira, principal matéria-prima
requisitada do estoque para ser utilizada e transformada em produto
fi nal, é conceituada, de acordo com a terminologia utilizada
em custos, como:
Uma indústria apresentou R$77.000,00, de custos fixos totais, e R$176.000,00, de custos variáveis totais, tendo produzido e comercializado 1.100 unidades.
Considerando que a margem de contribuição unitária é de R$145,00 e desconsiderando as despesas, é CORRETO afirmar que:
A
o preço de venda é de R$305,00, pois a margem de contribuição considera apenas os itens variáveis.
B
o preço de venda é de R$375,00, pois a margem de contribuição é calculada após considerar todos os itens de custos.
C
se o preço de venda for de R$222,00, a empresa obterá um lucro líquido de R$167.200,00 no período.
D
se o preço de venda for de R$321,00, a empresa obterá um lucro líquido de R$177.100,00 no período.
Destrave a preparação completa para sua aprovação. Com a Assinatura
Ilimitada,
você estuda com os melhores professores do Brasil e todos os
recursos Gran.
Custo é o gasto relativo a um bem ou serviço utilizado na produção de outros bens ou serviços.
MARTINS, Eliseu. Contabilidade de Custos. 10. ed. São Paulo: Atlas, 2010.
Com base nessa afirmação, são custos em uma empresa de transportes terrestres apenas os seguintes:
A
combustível para abastecimento dos veículos da administração, depreciação dos veículos utilizados para o transporte de funcionários e alimentação da equipe da gerência da empresa
B
combustível para abastecimento dos caminhões, depreciação dos caminhões e salário do motorista
C
comissão sobre vendas, gastos com visita a clientes e alimentação dos motoristas
D
gastos com marketing, material de escritório e energia elétrica das garagens
E
telefones do call center, material de limpeza para higienização das garagens e pagamento de ICMS
A Indústria VesteBem estimou produzir e vender 400.000 camisas durante o ano, com custos variáveis projetados de R$ 5,00, e custos fixos de R$ 2,00 por unidade. O nível de produção do período foi de 360.000 camisas, com custos totais incorridos de R$ 2.700.000.
Destrave a preparação completa para sua aprovação. Com a Assinatura
Ilimitada,
você estuda com os melhores professores do Brasil e todos os
recursos Gran.
Uma empresa adota o orçamento periódico como ferramenta de planejamento operacional. Para o ano passado, a empresa apresentou o seguinte relatório operacional com os resultados previsto e realizado:
Em reais
Conta
Quantidade
Prevista
Orçamento
Estático
Quantidade Real
Realizado
Receita
100
4.000
120
4.400,00
(−) Custos Variáveis
(2.500,00)
(2.800,00)
Margem de Contribuição
1.500,00
1.600,00
(−) Custos Fixos
500,00
600,00
Lucro Bruto
1.000,00
1.000,00
Considere as afirmações abaixo sobre a análise do relatório operacional.
I - Os custos fi xos não sofreram alteração durante o período de apuração.
II - Os preços praticados pela empresa foram, em média, menores que os inicialmente previstos.
III - Os custos variáveis por unidade sofreram declínio.