







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Indústria Metal Ltda. utiliza, para apuração dos seus custos, o método de departamentalização.
Num determinado mês, a contabilidade de custos da indústria elaborou o seguinte mapa de custos departamentais:
Departamentos de Serviços | Departamentos de Produção | ||||||
Itens | Adm. Geral | Qualidade | Transporte | Usinagem | Lavagem | Secagem | Total |
MOI | 3.100 | 4.850 | 10.200 | 29.880 | 9.500 | 12.000 | 69.530 |
Força e luz | 4.500 | 750 | 5.800 | 15.120 | 23.500 | 32.500 | 82.170 |
Depreciação | 12.400 | 2.400 | 14.000 | 45.000 | 37.000 | 15.500 | 126.300 |
Soma | 20.000 | 8.000 | 30.000 | 90.000 | 70.000 | 60.000 | 278.000 |
Os custos dos departamentos de serviços são distribuídos aos departamentos de produção através do seguinte critério:
Itens | Qualidade | Transporte | Usinagem | Lavagem | Secagem | Total |
Adm. Geral | 10% | 10% | 40% | 20% | 20% | 100% |
Controle | - | 10% | 50% | 10% | 30% | 32.500 |
Transporte | - | - | 60% | 30% | 10% | 15.500 |
Considerando exclusivamente as informações acima, os custos totais atribuídos ao departamento de usinagem montaram, em reais, a
70.300,00
84.900,00
98.000,00
103.000,00
122.800,00
25,95 e 20,50
22,75 e 19,85
21,17 e 19,35
18,75 e 12,50
A respeito do custo de operação dos navios, considere as afirmativas abaixo. I - O custo de operação de um navio diminui com a sua idade, os demais fatores sendo constantes. II - O custo de operação de um navio aumenta com o custo da tripulação, os demais fatores sendo constantes. III - O custo de operação de um navio aumenta com o custo dos seguros, os demais fatores sendo constantes. Está correto o que se afirma em
I, apenas.
II, apenas.
I e II, apenas.
II e III, apenas.
I, II e III.
A Cia. Amazonas adquiriu um equipamento para suas instalações industriais, que foi colocado em funcionamento no mês seguinte ao de sua aquisição. Exatamente 48 meses após o mês da compra, o valor contábil do equipamento era de R$ 46.200,00. A companhia depreciou o equipamento pelo método de linha reta durante esse período, supondo sua vida útil em 10 anos e estimando um valor residual de R$ 15.000,00. O custo de aquisição do equipamento foi, em R$,
128.000,00
143.000,00
92.000,00
77.000,00
108.000,00
A Indústria de Perfumes Bom Odor Ltda. utiliza o custo padrão para controle de seus custos. Em maio de 2010, foram extraídos os seguintes dados de sua contabilidade de custos:
Produção prevista: 500.000 unidades
Custos fixos previstos: R$ 1.000.000,00
Unidades produzidas: 490.500 unidades
Custos fixos incorridos: R$ 975.000,00
Considerando-se exclusivamente as informações acima, a variação de custo entre o custo padrão e o realizado foi, em reais, de
19.000,00 D
19.000,00 F
11.000,00 D
6.000,00 D
6.000,00 F
A classificação dos custos em diretos e indiretos é geralmente feita em relação ao
volume da produção
produto ou serviços prestados
departamento dentro da empresa
valor total do custo e o volume de atividade
total das vendas em um determinado período de tempo
Considere a seguinte situação quanto à movimentação de um item de estoque utilizado como insumo de produção da empresa XYZ.
Estoque inicial = 300 peças no valor total de R$ 333,00
Compra de 1000 peças no valor de R$1.100,00 com 18% de ICMS
Após a efetivação dessa entrada no estoque, considerando o valor do custo médio unitário , as baixas do estoque deverão se dar pelo custo unitário de
R$ 0,90.
R$ 0,95.
R$ 1,23.
R$ 1,10.
R$ 1,21.
69.762,00
70.835,00
79.293,00
81.238,00
112.345,00
Na relação de custos listados abaixo, estão incluídos todos os gastos gerais de fabricação do segundo trimestre de 2009 ocorridos na empresa Paz & Bem Ltda:
Seguro contra incêndio incorrido = R$ 4.200,00
Imposto predial = R$ 4.800,00
Iluminação do prédio = R$ 4.200,00
Depreciação do edifício = R$ 4.800,00
Mão de Obra Direta = R$ 4.800,00
Mão de Obra indireta = R$ 4.200,00
Encargos sociais do período = R$ 0,00
Com base nas informações acima, pode-se dizer que o valor dos gastos gerais de fabricação na conta Produtos em Processo foi de (em R$):
20.100,00
20.100,00
22.100,00
22.200,00
23.100,00
Assinale a operação a seguir que dá direito ao crédito de IPI.
Venda de produtos industrializados.
Compra de matéria-prima.
Exportação de produtos.
Compra de ativo fixo.
Compra de viagens.
Quando a produção aumenta, o custo
total diminui.
total unitário sempre aumenta.
fixo não se altera.
fixo unitário não se altera.
variável sempre diminui.
A Indústria MG Ltda. fabrica 10.000 caixas de arruelas por mês. Através de uma pesquisa, verificou o seguinte: se vender a R$ 20,00 a caixa, conseguirá vender 80% da produção; se vender a R$ 19,00 a caixa, conseguirá vender 10% a mais; se vender a R$ 18,00, poderá vender 10% a mais do que o volume anterior; e, se vender a R$ 17,00, poderá vender toda a produção. Verificou, também, que, se vier a vender a caixa por R$ 15,00, poderá vender 2.000 unidades a mais do que produz hoje.
Sabendo-se que os custos e despesas variáveis somam R$ 10,00 por caixa e que os custos e despesas fixos totalizam R$ 50.000,00 por mês, o preço de venda que trará a maior lucratividade possível à empresa é, em reais, de
15,00
17,00
18,00
19,00
20,00
Baseando-se no conceito sobre custo, assinale a alternativa ERRADA:
Custo Unitário da Produção – É o custo de cada unidade do produto depois de adicionado alguns fatores que fizeram parte de seu processo.
Custos Fixos – São aqueles custos que permanecem constantes dentro de determinada capacidade instalada, independentemente do volume de produção.
Custos Variáveis – São aqueles que se alteram em relação direta com as modificações do volume da atividade.
Custos Indiretos – São os custos que podem ser quantificados e identificados aos produtos ou serviços e valorizados com relativa facilidade.
575.000,00
475.000,00
287.500,00
148.750,00
138.750,00
Como são conceituados os custos não controláveis?
Os que não podem ser controlados pela empresa por se referirem a insumos obtidos de terceiros.
Os não recorrentes que, em virtude dessa característica, se alteram mês a mês, impedindo que seja realizado um controle eficaz sobre seu desempenho.
Os que não podem ser controlados pelo responsável por um determinado departamento, embora possam ser controlados por alguém em nível hierárquico superior.
Os que sofrem variações no período, em virtude de acréscimos não previstos, tornando seu acompanhamento instável e incontrolável.
Os que não podem ser controlados por nenhum nível hierárquico da empresa, devido a suas características imprevisíveis.
Analise os dados provenientes da Indústria de Baterias Montes Altos Ltda., em junho de 2010.
• Fabricou 10.000 baterias por mês e conseguiu vender, em média, 80% da produção, por R$ 250,00 a unidade.
• Caso vendesse cada unidade por R$ 240,00, poderia vender 10% a mais.
• Caso vendesse por R$ 220,00 a unidade, poderia vender 9.680 unidades.
• Caso vendesse por R$ 210,00 cada unidade, poderia vender 9.800 unidades.
• Caso vendesse cada unidade por R$ 200,00, poderia vender toda a produção.
Considere, ainda, que
• o custo variável unitário é de R$ 100,00;
• a comissão dos vendedores é de 10% sobre o preço de venda;
• os custos fixos montam a R$ 300.000,00 mensais; e
• as despesas fixas totalizam R$ 400.000,00 mensais.
Considerando-se exclusivamente as informações acima, o preço que a empresa deve adotar, em reais, visando a maximizar o lucro, é de
200,00
210,00
220,00
240,00
250,00
Os gastos incidentes na fabricação do produto recebem a denominação de
Custos Industriais, quando englobam as matérias-primas consumidas, a mão-de-obra empregada e os gastos gerais de fabricação.
Custos Gerais de Fabricação, quando se relacionam a despesas com a distribuição dos produtos.
Custos Diretos, quando são distribuídos nasunidades produzidas.
Custos Primários, quando são referentes às matérias-primas, aos gastos gerais de fabricação e à mão-de-obra.
Custos Industriais, quando são referentes às matérias-primas empregadas, à mão-de-obra direta e aos gastos gerais de fabricação e de venda.
Em uma aula de contabilidade, na qual o professor discorria corretamente sobre classificação de custos, houve a explicação de que somente representam custos diretos os seguintes itens:
energia elétrica, mão de obra direta e aluguel do prédio.
matéria-prima, mão de obra direta e embalagens.
mão de obra direta, depreciação de equipamentos e material consumido.
manutenção, salários de supervisão e materiais diretos.
salários da fábrica, embalagens e seguros da fábrica.
Com o intuito de apurar o resultado econômico do serviço de prevenção de doenças bucais prestado pelo município aos alunos da rede municipal de ensino, o contador levantou os seguintes dados:
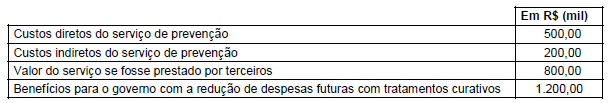
Considerando que a alternativa de menor valor, entre as possíveis desprezadas, para a prestação do serviço era a contratação com terceiros, é correto afirmar que o resultado econômico desta ação foi, em milhares de reais,
100,00
300,00
400,00
500,00
700,00
Considerando que a transportadora contratada pela empresa BC tem um custo total de linha de transporte de R$ 60,00 para o transporte de 6.000 kg em mercadorias, é correto afirmar que o custo de transporte por centena de peso é igual a R$ 1,00.



